Magazin / Magazin
Noch ein Boot gekauft: wie weit die Vorsorge der Bootshaftpflicht reicht
Zur Segelyacht am Attersee kommt eine Jolle, zum Motorboot an der Adria ein Beiboot mit Motor. Die Polizze läuft ja. Was die Vorsorge dabei auffängt und wo sie aufhört.
1. Oktober 20267 min LesezeitNAMMERT Assekuradeur GmbH
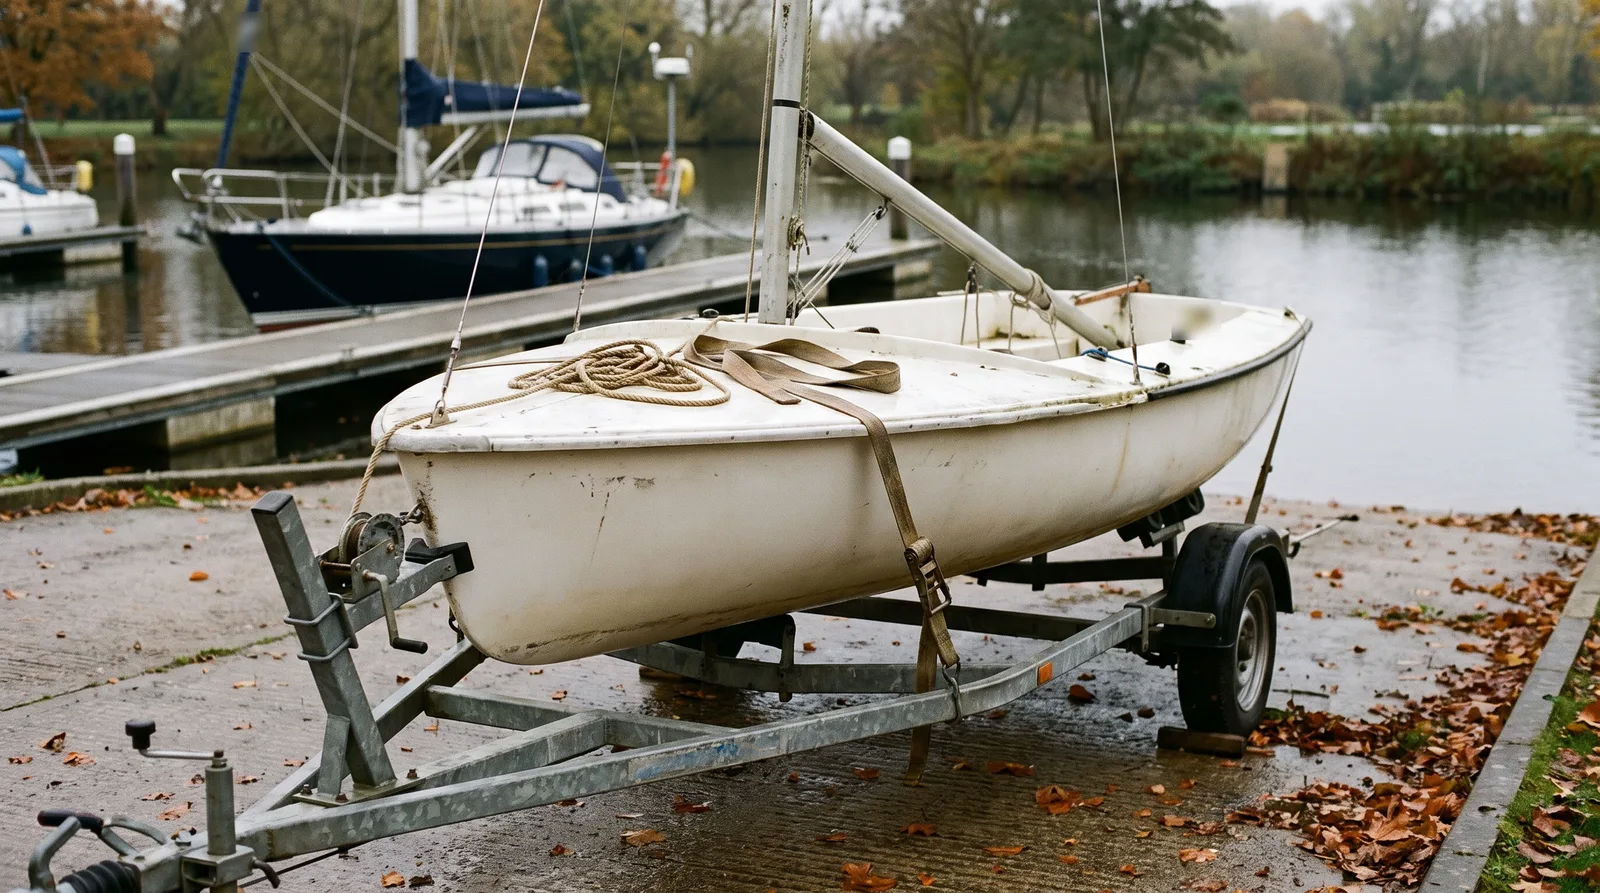
Nach der Saison wechseln viele Boote den Eigner, und nicht jeder gibt dafür sein altes ab. Zur Segelyacht am Attersee kommt eine Jolle für die Kinder, zum Motorboot an der Donau ein Trailerboot für den Wolfgangsee, oder das alte Boot liegt bis zum Verkauf noch im Hafen. Die Bootshaftpflicht läuft, also scheint alles erledigt. Ob das stimmt, regelt ein Abschnitt, über den man beim Unterschreiben hinwegblättert: die Vorsorgeversicherung in A-3 der Haftpflichtbedingungen, in Basis, Basis Plus und Premium gleich gebaut.
Die Grundregel ist großzügig. Nach A-2.1 Abs. 3 und A-3.1 sind Risiken, die nach Abschluss des Vertrags neu entstehen, im Rahmen der bestehenden Polizze sofort versichert, und ein zweites Boot ist so ein neues Risiko. Bis man sich über die Prämie einig ist, gilt eine eigene Grenze: 3.000.000 Euro für Personen- und Sachschäden, in Basis Plus und Premium, soweit vereinbart, zusätzlich 200.000 beziehungsweise 1.000.000 Euro für Vermögensschäden (A-3.2), sofern die Polizze nichts anderes festlegt. Das trägt die Wochen zwischen Kaufvertrag und Nachtrag, es ersetzt nicht die Summe, die für das erste Boot vereinbart ist.
Entscheidend ist die Ausnahme in A-3.3. Die Vorsorge gilt nicht für Wasserfahrzeuge, soweit sie der Zulassungs-, Führerschein- oder Versicherungspflicht unterliegen. In Österreich hängt die Patentpflicht am Gewässer und an der Motorleistung; wer ein Motorboot kauft, für das ein Patent vorgeschrieben ist, steht mit diesem Boot außerhalb der Vorsorge, und dasselbe gilt für den Jetski. Eine allgemeine gesetzliche Haftpflicht für Sportboote gibt es in Österreich nicht, einzelne Gewässer, Häfen und Vereine verlangen sie aber. Wer an der Adria liegt, hat die zweite Hürde ohnehin: In Kroatien ist die Haftpflicht ab 15 kW Motorleistung Pflicht, in Italien ebenfalls. Ob eine bloße Registrierung für kleine Motoren schon als Zulassungspflicht zählt, lässt der Wortlaut offen. Darauf würden wir nicht bauen.
Wo die Vorsorge greift, laufen zwei Fristen. Fordert der Versicherer dazu auf, ist jedes neue Risiko innerhalb eines Monats anzuzeigen, und die Aufforderung darf mit der Prämienvorschreibung kommen. Wer sie übersieht, verliert den Schutz für das neue Risiko rückwirkend ab dem Tag, an dem es entstanden ist. Gleich ist es, wenn man sich binnen eines Monats nach der Anzeige nicht über die Prämie einigt. Kracht es, bevor das neue Boot gemeldet war, muss der Eigner beweisen, dass es erst nach Vertragsschluss und noch innerhalb der Frist dazugekommen ist. Ein Boot, das man nur für einen Sommer übernimmt, ist nach A-3.3 ebenfalls nicht dabei, weil Risiken unter einem Jahr in einen kurzfristigen Vertrag gehören.
Beim Tausch wartet eine zweite Falle. Nach B-4.1 Abs. 2 endet die Bootshaftpflicht automatisch mit dem Verkauf des versicherten Bootes. Wer das alte zuerst verkauft und das neue eine Woche später übernimmt, hat in dieser Woche keine Polizze mehr, an der eine Vorsorge hängen könnte. Wer erst kauft und dann verkauft, steht für das neue Boot je nach Antrieb in der Vorsorge oder eben nicht. Der saubere Weg ist in beiden Fällen gleich: das neue Boot vor der Übernahme anmelden, mit Beginn zum Tag des Eigentumsübergangs, und das alte mit dem Verkauf abmelden.
In der Kasko gibt es keine Vorsorge. Versichert ist das Boot, das in der Polizze steht, ab dem dort genannten Beginn (B-1.1), und ein frisch gekauftes Boot hat keine Kasko, bis ein Nachtrag oder ein eigener Vertrag es nennt. Kauft man gebraucht, kann die Kasko des Verkäufers auf den Käufer übergehen, mit dessen Summe, Selbstbehalt und Fahrtgebiet; die Einzelheiten stehen im Beitrag zum Bootsverkauf. Ein Beiboot, das zur versicherten Segelyacht gehört, ist in der Haftpflicht Basis Plus und Premium nach A-1.3 eigens geregelt und braucht die Vorsorge nicht.
Am Schutz des ersten Bootes ändert sich nichts. Für eine Jolle, ein Kanu oder ein Schlauchboot ohne patentpflichtigen Motor trägt die Vorsorge das neue Risiko wirklich vom ersten Tag an, mit einer Grenze und zwei Fristen. Für ein Motorboot mit Patentpflicht, einen Jetski oder ein Boot in einem Revier mit Pflichtversicherung trägt sie nichts, auch nicht bei der Überstellung zum neuen Liegeplatz. Ein Anruf vor der Übernahme klärt in zwei Minuten, auf welcher Seite der Linie das neue Boot liegt.
Zum Abhaken
Häufige Fragen
Die Jolle ist neu dazugekommen. Ist sie in der Haftpflicht dabei?
Ohne patent-, zulassungs- oder versicherungspflichtigen Antrieb fällt sie als neues Risiko in die Vorsorge nach A-3, bis zur Einigung über die Prämie mit 3.000.000 Euro für Personen- und Sachschäden. Melden Sie sie trotzdem gleich.
Gilt die Vorsorge für ein Motorboot, für das ich ein Patent brauche?
Nein. Ein Boot mit Patentpflicht fällt unter den Ausschluss in A-3.3. Es braucht einen eigenen Eintrag in der Polizze, bevor es zum ersten Mal ablegt, auch für die Überstellung.
Die Prämienvorschreibung hat nach neuen Risiken gefragt, ich habe nicht geantwortet. Was jetzt?
Ist der Monat vorbei, entfällt der Schutz für das neue Risiko rückwirkend ab dessen Entstehung. Melden Sie das Boot sofort und lassen Sie es fest in die Polizze aufnehmen.
Dazu passt