Magazin / Magazin: Vertrag und Markt
Schramme im Gelcoat: Kleinschaden, Selbstbehalt und Schadenfreiheitsrabatt in der Polizze
Eine Schramme beim Anlegen am Attersee, eine Delle an der Reling im Winterlager: Lohnt die Abrechnung über die Kasko? Vier Sätze der Bedingungen sagen, was sie an der Prämie der nächsten Jahre ändert.
12. November 20266 min LesezeitNAMMERT Assekuradeur GmbH
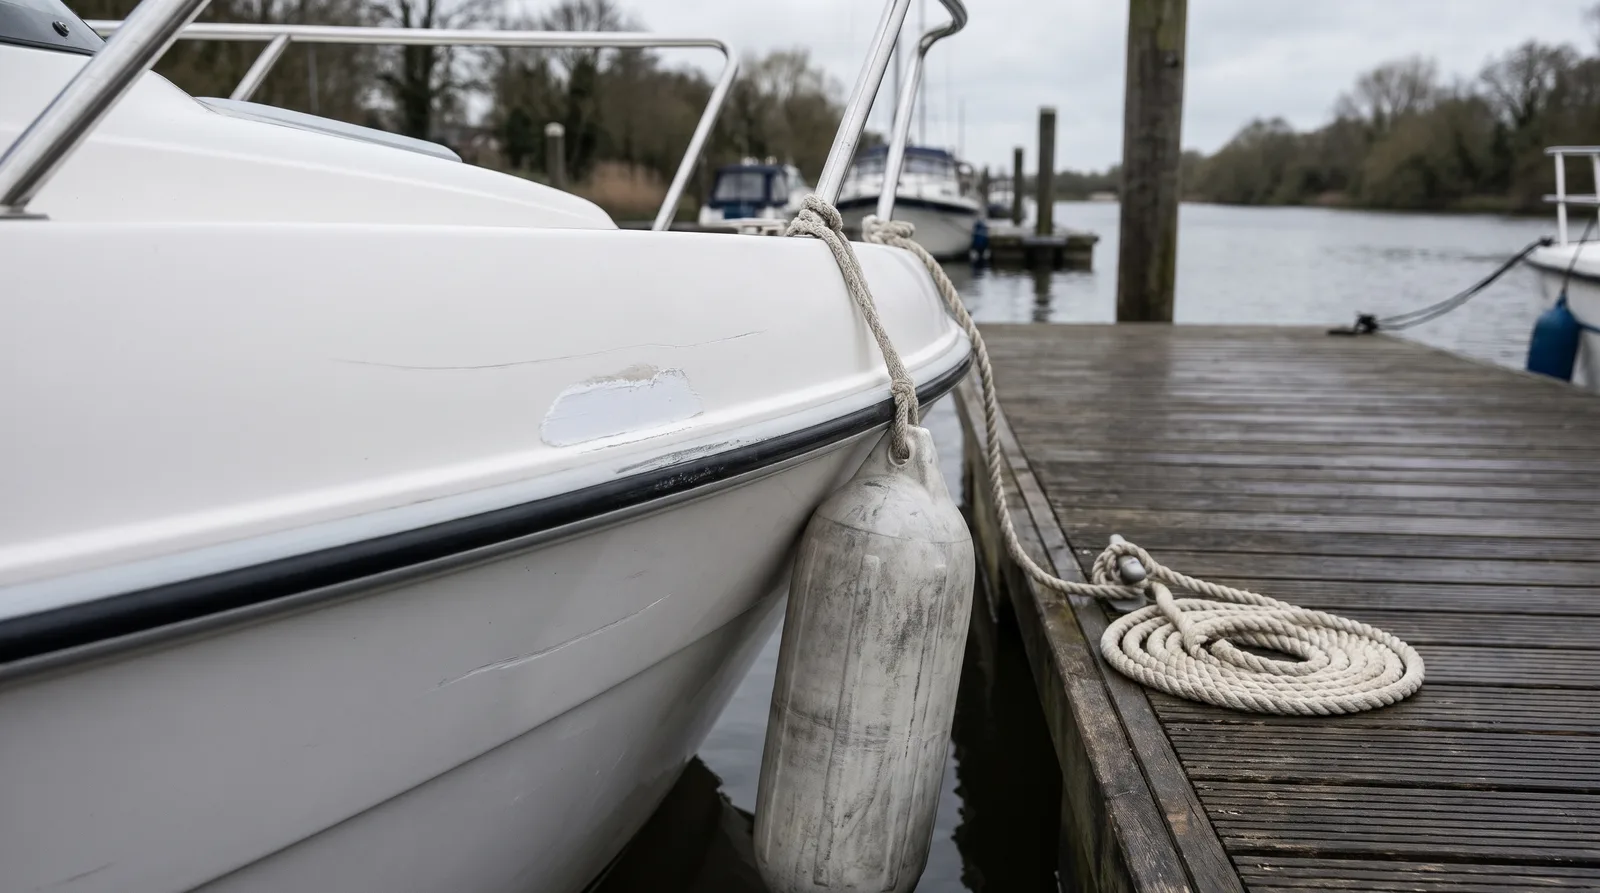
Eine Schramme im Gelcoat beim Anlegen am Attersee, eine Delle am Bug nach einem Rempler in der Marina an der Adria, eine verbogene Relingstütze im Winterlager: Der Kleinschaden am Boot ist der häufigste Schaden, und jedes Jahr kommt mit ihm dieselbe Frage. Lohnt es sich, ihn über die Kasko abzurechnen, oder kostet das über den Schadenfreiheitsrabatt mehr, als es bringt? Ob Motorboot auf der Donau, Segelyacht im Salzkammergut oder Kajütboot in Kroatien, über Rabatt und Selbstbehalt entscheiden vier Sätze der Bedingungen zur Polizze, in Basis Plus unter A-16 und in Premium unter A-17. Basis kennt keinen Schadenfreiheitsrabatt.
Der erste Satz regelt den Anfang. War der Vorvertrag schadenfrei, oder wird ein Boot neu versichert, beginnt die Polizze gleich mit dem höchsten Satz von 40 Prozent (A-16.1, in Premium A-17.1). Jahre beim bisherigen Versicherer muss man nicht nachweisen. Der Leistungsvergleich zur Kasko nimmt Hausboote und Kleinboote aus. Der zweite Satz regelt den Rückschritt: Nach einem Schaden, für den Entschädigung gezahlt oder eine Rückstellung gebildet wurde, sinkt der Rabatt zur nächsten Hauptfälligkeit um 20, von 40 auf 20 Prozent. Zwei solche Schäden im selben Versicherungsjahr lassen ihn ganz entfallen (A-16.2, A-17.2).
Der dritte Satz regelt den Weg zurück. Jedes volle Versicherungsjahr ohne gemeldeten versicherten Schaden bringt 10 Prozent zurück, bis höchstens 40 (A-16.3, A-17.3). Nach einem Schaden sind es also zwei schadenfreie Jahre bis zum alten Satz, nach zwei Schäden in einem Jahr vier. Damit lässt sich der Preis des Kleinschadens selbst ausrechnen: Wer von 40 auf 20 Prozent fällt, zahlt im ersten Jahr danach 20 Prozent und im zweiten 10 Prozent der Prämie ohne Rabatt mehr. Liegt das nah an dem, was nach Abzug des Selbstbehalts ausbezahlt würde, zahlt sich die Abrechnung über die Kasko kaum aus.
Der vierte Satz zählt für alle, die lange ohne Schaden unterwegs sind. Ist die Polizze fünf Jahre oder länger schadenfrei gelaufen, wird die Rückstufung beim ersten Schaden ausgesetzt (A-16.4, A-17.4). Dazu halbiert sich nach fünf schadenfreien Versicherungsjahren der vereinbarte Selbstbehalt für den ersten Versicherungsfall (A-4.4). Für den Versicherungsschutz heißt das: Nach fünf ruhigen Jahren kostet der erste Schaden keine höhere Prämie und nur den halben Selbstbehalt. Beim Jetski gilt die Halbierung nicht; die Jetski-Klausel erklärt A-4.4 für gegenstandslos und zieht den Selbstbehalt immer ab (A-10.1).
Premium hat einen fünften Satz, den Basis Plus nicht hat. Reine Assistanceleistungen und Inspektionskosten nach einer Grundberührung ohne Folgeschaden führen dort nicht zur Rückstufung (A-17.5). Wer etwa nach einer Grundberührung auf der Donau den Rumpf an Land prüfen lässt und nichts findet, behält in Premium seinen Rabatt. In Basis Plus sind Inspektionskosten bis 500 Euro ebenfalls mitversichert (A-3.2), ein Satz zur Rückstufung steht dort aber nicht. Haftpflicht, Unfall und Rechtsschutz kennen in unseren Bedingungen keinen Schadenfreiheitsrabatt.
An einer Sache ändert die Rechnung nichts: an der Pflicht zur Meldung. Jeder Versicherungsfall ist unverzüglich schriftlich zu melden (B-3.2.1), auch einer, den man am Ende selbst trägt. Die Rückstufung hängt nach dem Wortlaut nicht an der Meldung, sondern an der Zahlung oder an einer Rückstellung. Wer meldet und danach keine Leistung verlangen will, sagt das deshalb früh und schriftlich. Ein Zurückzahlen der Entschädigung, um den Rabatt zu halten, ist in den Bedingungen nicht vorgesehen. Und nach jedem Versicherungsfall dürfen beide Seiten die Polizze kündigen, binnen eines Monats nach Abschluss der Schadenfeststellung (B-2.2.2).
Praktisch bedeutet das: zuerst melden, dann rechnen. Aus der Polizze lassen sich Selbstbehalt, aktueller Rabatt und die Prämie vor Rabatt ablesen, aus dem Kostenvoranschlag der Werft die Schadenhöhe. Bei einem Schaden weit über dem Selbstbehalt ist die Abrechnung fast immer richtig, bei einer Schramme knapp darüber oft der eigene Lack. Wir rechnen das auf Anfrage für jede Polizze einzeln vor, auch für Eigner in Österreich unter +49 3375 566 75 05, bevor jemand eine Entscheidung trifft, die sich nicht mehr zurücknehmen lässt.
Zum Abhaken
Häufige Fragen
Sinkt der Rabatt schon, wenn ich einen Schaden nur melde?
Nach dem Wortlaut nicht. Zurückgestuft wird nach einem Schaden, für den Entschädigung gezahlt oder eine Rückstellung gebildet wurde (A-16.2, A-17.2). Ein Jahr mit Meldung zählt aber nicht als schadenfrei, wenn der Rabatt wieder steigen soll.
Was kostet mich der erste Schaden nach sechs ruhigen Jahren?
Bei fünf oder mehr schadenfreien Jahren wird die Rückstufung beim ersten Schaden ausgesetzt, und der Selbstbehalt halbiert sich für diesen ersten Versicherungsfall (A-16.4, A-17.4, A-4.4). Beim Jetski bleibt der volle Selbstbehalt.
Gilt der Schadenfreiheitsrabatt in jedem Tarif?
Nein. Basis Plus und Premium haben ihn, Basis nicht. Laut Leistungsvergleich zur Kasko gilt er nicht für Hausboote und Kleinboote. Haftpflicht, Unfall und Rechtsschutz kennen keinen Schadenfreiheitsrabatt.
Dazu passt
