Magazin / Magazin: Vertrag und Markt
Subsidiär in der Polizze: wer zuerst zahlt, wenn zwei Versicherungen passen
Der Yachtclub hat eine Gruppenversicherung, das Auto eine Kfz-Haftpflicht, das Haus eine Haushaltsversicherung: Welche zuerst zahlt, regelt ein Wort in der Polizze.
13. November 20267 min LesezeitNAMMERT Assekuradeur GmbH
Es kommt öfter vor, als man glaubt, dass für einen Schaden am Wasser zwei Versicherungen passen. Die Segelyacht fährt die Clubregatta am Attersee, und der Yachtclub hat eine Gruppenversicherung. Das Trailerboot geht hinter dem Auto auf die Reise zur Adria, und das Auto hat eine Kfz-Haftpflicht. Der Außenborder überwintert in der versperrten Garage, und für das Haus gibt es eine Haushaltsversicherung. Wer dann zuerst zahlt und welche Versicherung vorgeht, wenn beide passen, regelt in der Polizze ein Wort, das kaum jemand liest: subsidiär. Wo es in unseren Bedingungen steht, ist genau benannt, und anderswo gilt es nicht.
Der Satz ist überall derselbe: Wir treten im Schadenfall nur dann und insoweit ein, als nicht ein anderer Versicherer zur Ersatzleistung verpflichtet ist oder herangezogen werden kann. "Nur dann" bedeutet: Gibt es einen anderen Vertrag, der für denselben Schaden einsteht, kommt er zuerst. "Insoweit" bedeutet: Zahlt dieser nur einen Teil, etwa weil seine Summe niedriger ist, bleibt der Rest im Rahmen der eigenen Polizze. Subsidiär heißt also nicht leer, sondern nachrangig. Die Grunddeckung ist davon nicht betroffen: Die Haftpflicht aus dem Gebrauch des eigenen Boots und die Kasko für die versicherten Ereignisse sind in unseren Bedingungen nicht subsidiär gefasst.
In der Wassersport-Haftpflicht steht der Satz an vier Stellen. Bei der Vermietung über 30 Tage im Versicherungsjahr, die beantragt und gesondert dokumentiert sein muss (A-1.1.2, alle drei Tarife). Bei der Skipperhaftung auf einer gemieteten oder gecharterten Yacht, etwa im Sommer in Kroatien (A-1.2 Absatz 6 in Basis Plus und Premium). Bei Regatten, in Basis Plus bei Vereinsregatten, in Premium allgemein, mit dem Beispiel aus den Bedingungen selbst: Gruppenversicherung über den Segelclub (A-1.5). Und bei Motorboot- und Jetskirennen, sofern vereinbart und in der Polizze angegeben (A-2.3 Absatz 1). Beim Trailer gilt noch mehr: Kein Schutz besteht, soweit die Kfz-Haftpflicht des Zugfahrzeugs ihn bietet (A-1.4 Absatz 2, Basis Plus und Premium).
Drei weitere Stellen sehen ähnlich aus und funktionieren anders. Premium versichert Haftpflichtansprüche der Crew untereinander, ohne Schäden am versicherten Boot und ohne Sachschäden unter 200 Euro, und nur, sofern keine Entschädigung aus einem anderen Versicherungsverhältnis beansprucht werden kann (A-15.1). Such- und Hilfekosten nach einem versehentlich ausgelösten Notrufsender (EPIRB oder DSC), bis 20.000 Euro je Ereignis und 40.000 Euro im Jahr, mit 10 Prozent Selbstbehalt, mindestens 500 Euro, gibt es nur, soweit sie nicht anderweitig ersetzt werden (Basis Plus A-15.1, Premium A-15.2). Und beim Umweltschaden ist ausgeschlossen, wofür aus einem anderen Vertrag Deckung besteht oder hätte erlangt werden können, etwa aus einer Gewässerschaden-Haftpflicht (A-10.4). Das geht weiter als subsidiär, hier bleibt kein Rest.
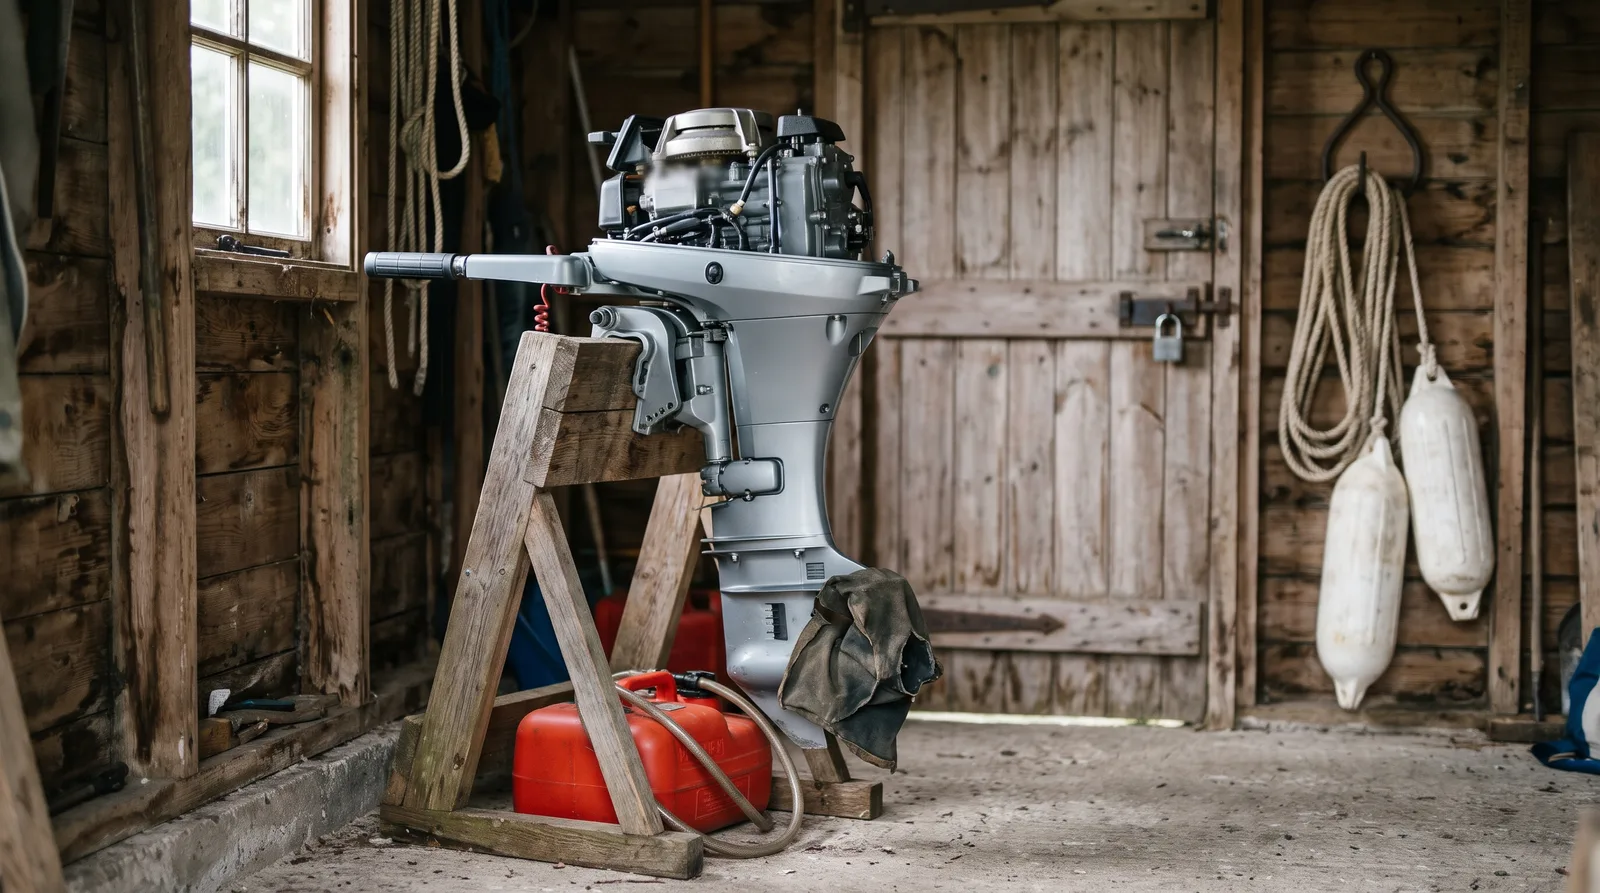
In der Kasko steht der Satz bei der privaten Vermietung bis 30 Tage und bei der Vermietung darüber hinaus, beides nur, wenn beantragt und in der Polizze dokumentiert (Basis A-11 und A-12, Basis Plus und Premium A-12 und A-13), und bei Motorboot- und Jetskirennen (A-15.2, Basis Plus und Premium). In abgewandelter Form steht er dort, wo es jeden Eigner im Winter trifft: Ausrüstung, Inventar und Außenbordmotoren sind auch versichert, wenn sie getrennt vom Boot an einem anderen Ort in versperrten Räumen lagern, aber andere Versicherungen gehen vor (A-1.4, Basis Plus und Premium). Liegt der Außenborder in der Garage am Haus, kann also zuerst die Haushaltsversicherung gefragt sein. Ob sie leistet, steht in ihrer eigenen Polizze.
Im Ernstfall bedeutet das zweierlei. Erstens: den Schaden bei beiden Versicherern melden und jedem den anderen Vertrag nennen. Das Versicherungsvertragsrecht verlangt ohnehin, dass jeder Versicherer von einer weiteren Versicherung desselben Interesses gegen dieselbe Gefahr unverzüglich erfährt. Zweitens: nicht zuwarten. Ein subsidiärer Vertrag ist nicht aus dem Spiel, solange der andere prüft; lehnt dieser ab oder zahlt nur einen Teil, ist er an der Reihe. Ausdrücklich offen lassen wir den Fall, dass beide Polizzen subsidiär formuliert sind und jede auf die andere verweist. Das entscheidet der Wortlaut beider Klauseln im Einzelfall.
Betroffen ist fast jede Bootsart, nur an anderer Stelle. Bei der Segelyacht ist es meist die Regatta, beim Motorboot und beim Jetski das Rennen und der Trailer, bei der Charteryacht auf der Adria die Skipperhaftung, beim vermieteten Boot am See die Vermietung, und bei jedem Eigner mit Außenborder das Winterlager in der Garage. Wer einen dieser Fälle kennt, legt die zweite Polizze neben die erste und sucht dort dasselbe Wort. Auf Anfrage zeigen wir, welche Stelle unserer Bedingungen im konkreten Fall greift und was dafür in der Polizze stehen muss.
Zum Abhaken
Häufige Fragen
Bekomme ich aus der Bootspolizze nichts, wenn dort subsidiär steht?
Doch. Subsidiär heißt nachrangig. Zahlt der andere Versicherer nicht oder nur teilweise, tritt der subsidiäre Vertrag insoweit ein, im Rahmen seiner eigenen Bedingungen und Summen.
Muss ich die Antwort des anderen Versicherers abwarten?
Nein. Melden Sie den Schaden bei beiden zugleich und nennen Sie jedem den anderen Vertrag. Dass jeder Versicherer von der weiteren Versicherung erfährt, verlangt ohnehin das Versicherungsvertragsrecht.
Ist die ganze Bootshaftpflicht subsidiär?
Nein. In unseren Bedingungen steht der Satz nur bei Erweiterungen wie Vermietung, Charter, Regatta und Rennen. Die Haftpflicht aus dem Gebrauch des eigenen Boots ist nicht subsidiär formuliert.
Dazu passt
