Betriebshaftpflicht
Für Personen- und Sachschäden aus Anpassung, Vermietung, Aufstellen beim Kunden und Produkthaftung, wenn diese Tätigkeiten im Vertrag stehen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Handel
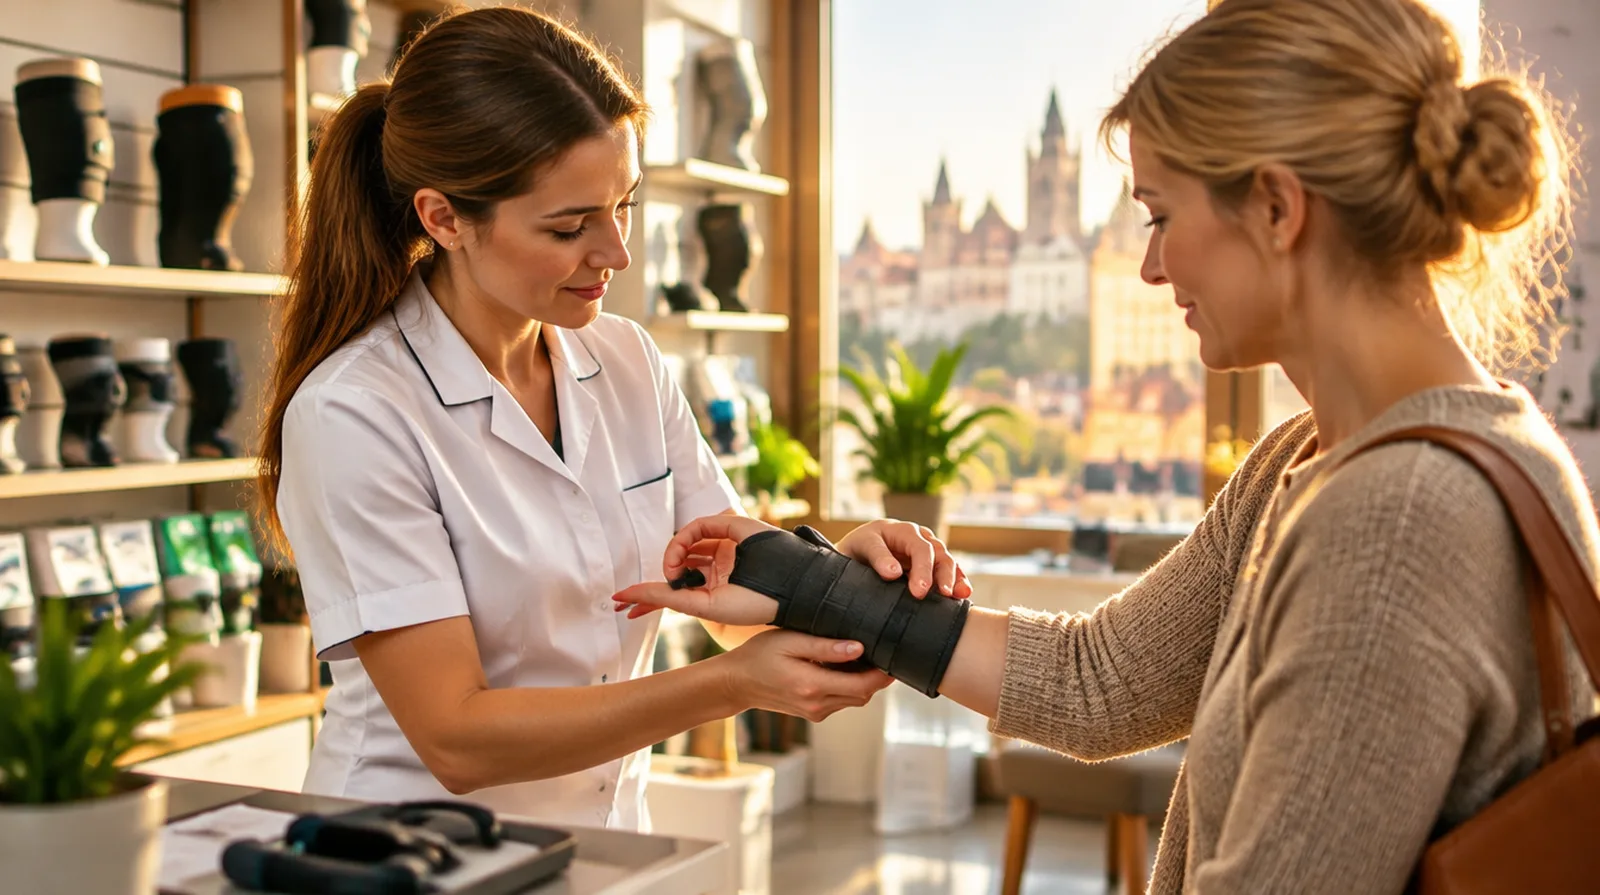
Im Sanitätshaus treffen Handel und Handwerk aufeinander. Bandagisten und Orthopädietechnik passen Hilfsmittel an den Körper an, das Team liefert Pflegebetten und Rollstühle aus und stellt sie beim Kunden auf. Viele Häuser vermieten zusätzlich Geräte. Hier steht, welche Versicherungen ein Sanitätshaus in Österreich braucht und womit Sie im Jahr rechnen können.
Die Frage, die hier fast jeder zuerst stellt
War der Rollstuhl falsch eingestellt oder schadhaft übergeben, haften Sie. Das trägt die Betriebshaftpflicht, wenn Vermietung, Anpassung und Aufstellen beim Kunden ausdrücklich mitversichert sind. Den Rollstuhl selbst ersetzt sie nicht; dafür brauchen Sie eine Sachversicherung, die Mietgeräte auch außerhalb Ihres Geschäfts einschließt.
Fehler bei der Anpassung
Eine Orthese drückt, eine Bandage sitzt zu eng, ein Kompressionsstrumpf schnürt ein: Daraus werden Schmerzensgeldforderungen.
Aufstellen beim Kunden
Pflegebett, Aufstehhilfe oder Badewannenlift werden in der Wohnung montiert. Ein Fehler führt zu Stürzen und Wasserschäden.
Mietgeräte verteilt
Dutzende Betten und Rollstühle stehen bei Kunden. Brand, Wasser oder Diebstahl dort treffen Ihr Eigentum.
Werkstatt
Schleifmaschinen, Öfen für Kunststoffe und Gipsraum: In der orthopädietechnischen Werkstatt beginnen Brände.
Kundendaten
Verordnungen, Maße und Diagnosen liegen im System. Ein Angriff stoppt die Abrechnung mit den Kassen.
Lieferfahrten
Jeden Tag Fahrten mit sperrigen Geräten, oft in enge Gassen und Hinterhöfe.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Personen- und Sachschäden aus Anpassung, Vermietung, Aufstellen beim Kunden und Produkthaftung, wenn diese Tätigkeiten im Vertrag stehen.
Dringend empfohlen
Ersetzt Ware, Werkstatt und Einrichtung nach Feuer, Leitungswasser, Sturm und Einbruch; Mietgeräte außer Haus nur, wenn eingeschlossen.
Für Scanner, Messgeräte und Kassensystem gegen Bedienungsfehler, Überspannung und Wasser.
Trägt Fixkosten und entgangenen Gewinn, wenn Geschäft oder Werkstatt nach einem Schaden stillstehen.
Lieferwagen und Fahrzeuge für Hausbesuche in einem Vertrag mit einem Ablauftag.
Sinnvoll je nach Betrieb
Für Angriffe auf Kundendaten und die Abrechnung mit den Sozialversicherungsträgern.
Für Streit mit Kassen, Vermietern und Mitarbeitern, einschließlich Arbeitsgericht.
In Österreich sind Sach- und Haftpflichtbeiträge für ein Sanitätshaus überschaubar. Ins Gewicht fallen Werkstatt, Mietgerätepark und Fahrzeuge.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Sanitätshaus mit Werkstatt, Anpassung und Aufstellen beim Kunden, bis fünf Mitarbeiter | etwa 300 bis 800 Euro im Jahr |
| Betriebsinhalt | Ware, Werkstatt und Einrichtung für 200.000 Euro, mit Einbruchdiebstahl | etwa 550 bis 1.400 Euro im Jahr |
| Elektronikversicherung | Scanner, Messgeräte und Kassa für 40.000 Euro | etwa 220 bis 550 Euro im Jahr |
| Flottenversicherung | Drei Lieferwagen und zwei Pkw, Haftpflicht und Teilkasko | etwa 4.000 bis 8.000 Euro im Jahr |
| Cyberversicherung | Sanitätshaus mit Kundendatei und elektronischer Abrechnung | etwa 450 bis 1.100 Euro im Jahr |
Zum Vergleich: Haftpflicht, Inhalt und Elektronik zusammen kosten ein kleines Sanitätshaus im Jahr ungefähr so viel wie ein elektrisches Pflegebett.
Alle Beträge sind Richtwerte aus der Angebotspraxis ohne 11 Prozent Versicherungssteuer,
Kfz einschließlich der mit der Prämie eingehobenen Steuern, Stand Oktober 2026.
01
Geschäft
Für: Sanitätshaus mit Verkauf und Anpassung, ohne Auslieferung
Zusammen etwa 850 bis 2.200 Euro im Jahr
Dieses Paket anfragen02
Mit Werkstatt
Für: Bandagist oder Orthopädietechnik mit Werkstatt, Lieferung und Mietgeräten
Zusammen etwa 5.000 bis 11.000 Euro im Jahr
Dieses Paket anfragen03
Filialen
Für: mehrere Standorte, großer Mietgerätepark und digitale Abrechnung
Zusammen individuell, meist ab etwa 11.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie Sanitätshäusern in Österreich passieren, hier alle an einem Donnerstag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Der Lieferwagen streift in einer engen Einfahrt das Tor eines Wohnhauses.
Eine Kundin bekommt durch eine zu enge Orthese eine Druckstelle, die ärztlich behandelt werden muss.
Beim Aufstellen eines Pflegebetts reißt der Monteur den Parkettboden auf.
Eine Überspannung zerstört Fußscanner und Kassensystem.
In der Werkstatt fängt ein Absaugschlauch Feuer, Werkstatt und Lager sind verrußt.
Die Werkstatt bleibt zwei Wochen zu, Anpassungen müssen verschoben werden.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir vergleichen für Sie
Norman Nammert vermittelt als Versicherungsmakler auch für Betriebe in Österreich. Wir holen Angebote ein und legen Ihnen Haftpflicht, Inhalt und Fahrzeuge nebeneinander.
Wir lesen das Kleingedruckte
Ob Mietgeräte außer Haus, Aufstellen beim Kunden oder Produkthaftung: Wir achten darauf, dass Ihre Tätigkeiten im Vertrag stehen.
Familienbetrieb seit 1989
Wir vermitteln seit 1989 Versicherungen. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Bandagisten und Orthopädietechnik sind nach § 94 Z 4 GewO reglementiert und brauchen einen
Befähigungsnachweis.
Wer nur handelt, braucht eine passende Gewerbeberechtigung für den Handel.
Wichtig ist eine Betriebshaftpflicht mit Anpassung, Vermietung,
Aufstellen beim Kunden und Produkthaftung.
Dazu kommen Inhalt, Elektronik und, wenn Sie ausliefern, die Fahrzeuge.
Nach unserer Angebotspraxis etwa 300 bis 800 Euro im Jahr ohne Versicherungssteuer,
je nach Umsatz, Mitarbeitern und Werkstatt.
Nur wenn Ihre Sachversicherung Mietgeräte außerhalb Ihrer Räume einschließt.
Viele Verträge gelten nur am Versicherungsort.
Angestellte sind über die AUVA gesetzlich unfallversichert.
Eine zusätzliche Unfallversicherung kann Leistungen und Freizeit abdecken.
Sie ist keine Pflicht.
Weil Sanitätshäuser Gesundheitsdaten verarbeiten und elektronisch abrechnen,
ist ein Angriff aber teuer.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Wer zahlt, wenn ein Kunde stürzt, weil das Kniegelenk seiner Prothese blockiert?
Welche Versicherung ist für eine Apotheke in Österreich vorgeschrieben?
Zahlt die Versicherung, wenn eine Kundin nach meiner Messung schlechter sieht oder stürzt?
Wer haftet, wenn eine Klientin beim Transfer vom Bett in den Rollstuhl stürzt?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen