Betriebshaftpflicht
Deckt Personen- und Sachschäden bei Klienten aus Pflege und Betreuung, mit Schlüsselverlust, Schäden an Hilfsmitteln und Tätigkeiten in fremden Wohnungen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gesundheit und Pflege
Mobile Pflege findet in fremden Wohnungen statt, mit Menschen, die sturzgefährdet, verwirrt oder schwer krank sind. Dazu kommen Autos, die täglich hunderte Kilometer fahren, und Schlüssel zu dutzenden Wohnungen. Die typischen Schäden sind der Sturz beim Transfer, der verlorene Schlüsselbund, der Medikationsfehler und der Unfall auf dem Weg zum nächsten Klienten.
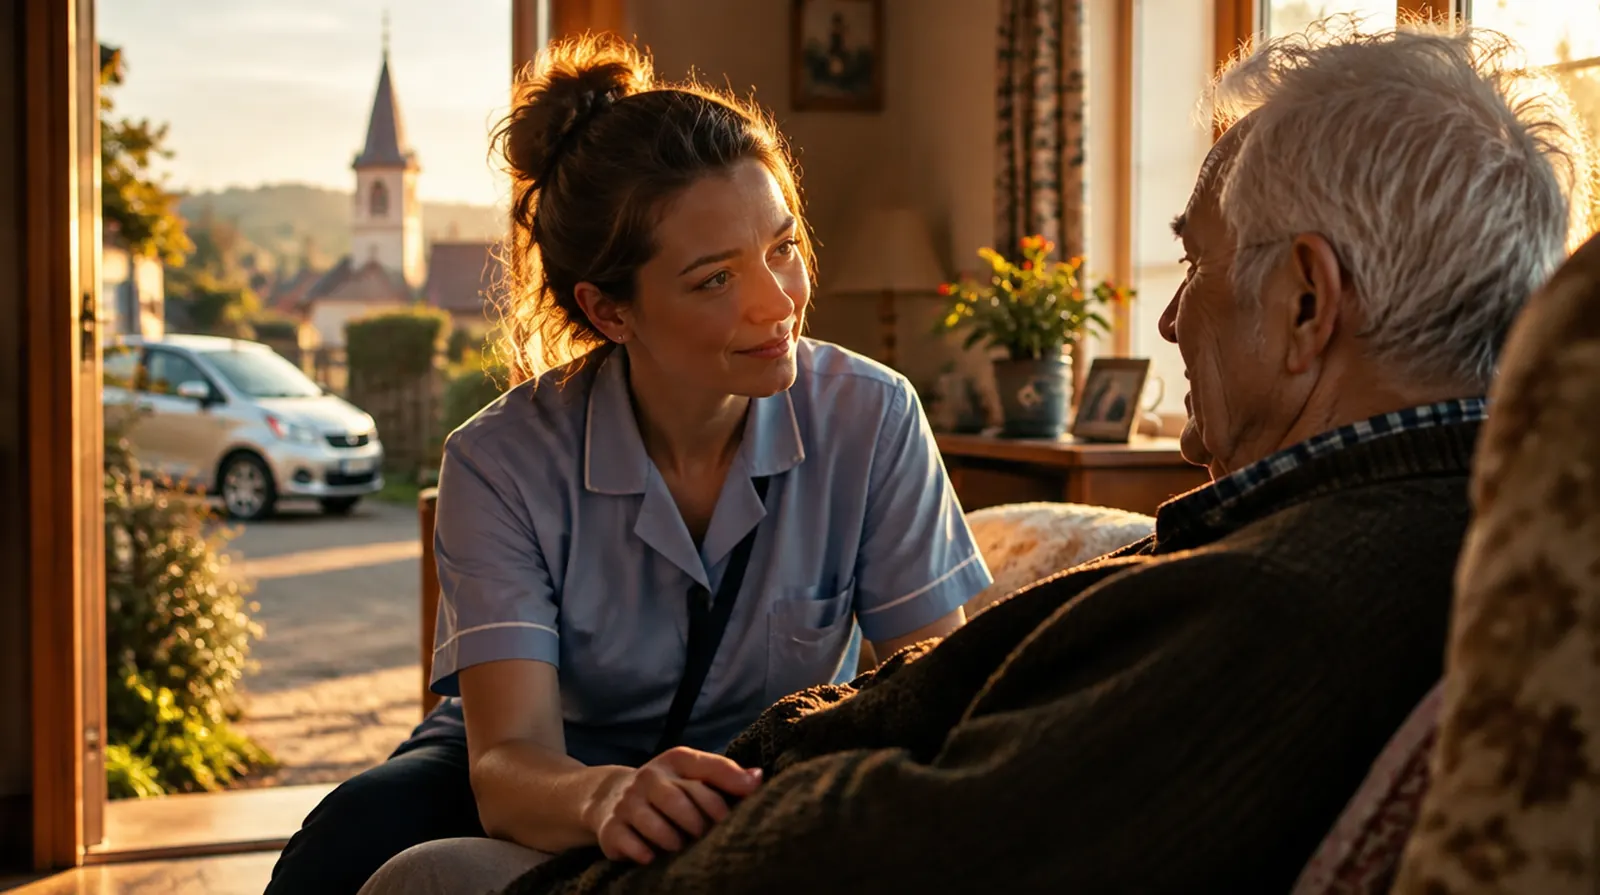
Die Frage, die hier fast jeder zuerst stellt
Der Pflegedienst, wenn ein Fehler vorliegt, etwa eine falsche Technik, fehlende Hilfsmittel oder eine Person statt der nötigen zwei. Die Betriebs- bzw. Berufshaftpflicht zahlt Behandlung, Pflegemehrbedarf und Schmerzengeld und wehrt unberechtigte Forderungen ab. Nicht jeder Sturz ist ein Fehler; eine lückenlose Pflegedokumentation entscheidet oft, ob überhaupt gehaftet wird.
Stürze und Transfers
Sturzgefährdete Menschen, enge Badezimmer, schwere Transfers: Stürze während der Pflege sind der häufigste und oft teuerste Haftpflichtfall.
Medikation und Wunden
Eine verwechselte Tablette, eine übersehene Druckstelle, ein Fehler bei der Insulingabe können schwere Folgen haben.
Schlüssel zu vielen Türen
Pflegekräfte tragen Schlüssel zu dutzenden Wohnungen. Ein verlorener Bund kann den Tausch von Schließanlagen ganzer Wohnhäuser bedeuten.
Viele Kilometer
Dienstautos fahren täglich bei jedem Wetter, oft unter Zeitdruck. Unfälle und Parkschäden gehören zum Alltag.
Sachen der Klienten
Ein zerbrochenes Hörgerät, eine beschädigte Zahnprothese, ein ausgelaufener Wasserkocher: kleine Schäden, die sich summieren.
Körperliche Belastung
Heben, Tragen und Schichtarbeit führen zu Rückenschäden und Erschöpfung. Personalausfall ist in der Pflege ein ständiges Thema.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden bei Klienten aus Pflege und Betreuung, mit Schlüsselverlust, Schäden an Hilfsmitteln und Tätigkeiten in fremden Wohnungen.
Die Kfz-Haftpflicht ist Pflicht; für mehrere Dienstautos mit vielen Fahrerinnen ist ein Flottenvertrag mit Kasko meist die beste Lösung.
Dringend empfohlen
Für freiberuflich tätige diplomierte Pflegekräfte die eigene Absicherung aus der Pflegetätigkeit, über die Klienten informiert werden müssen.
Pflegedokumentation, Tourenplanung und Gesundheitsdaten sind digital; ein Angriff legt die Einsatzplanung lahm und löst Meldepflichten aus.
Für Streit mit Fördergebern, Angehörigen, Dienstnehmern und bei Ermittlungen nach einem Zwischenfall.
Sinnvoll je nach Betrieb
Ersetzt Büro, Pflegematerial und Hilfsmittel im Stützpunkt nach Feuer, Wasser und Einbruch.
Sichert Pflegekräfte auch in der Freizeit ab und ist ein Argument bei der Personalsuche.
Eine betriebliche Krankenversicherung mit Physiotherapie oder Vorsorge hilft, belastetes Personal gesund und im Betrieb zu halten.
Die Prämie folgt der Zahl der Pflegekräfte, der Art der Leistungen und der Zahl der Fahrzeuge. Für einzelne freiberufliche Pflegekräfte ist die Haftpflicht günstig, für Dienste mit vielen Autos dominiert die Kfz-Prämie.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Berufshaftpflicht | Freiberufliche diplomierte Pflegeperson, 3 Mio. Euro Summe | etwa 150 bis 350 Euro im Jahr |
| Betriebshaftpflicht | Mobiler Dienst mit 15 Pflege- und Betreuungskräften, mit Schlüsselverlust | etwa 1.200 bis 3.000 Euro im Jahr |
| Betriebshaftpflicht | Agentur für 24-Stunden-Betreuung, Vermittlung und Organisation | etwa 400 bis 1.200 Euro im Jahr |
| Flottenversicherung | Acht Kleinwagen, Haftpflicht und Vollkasko | etwa 6.000 bis 11.000 Euro im Jahr |
| Cyberversicherung | Dienst mit digitaler Pflegedokumentation und Tourenplanung | etwa 700 bis 1.600 Euro im Jahr |
Zum Vergleich: Die Berufshaftpflicht einer freiberuflichen Pflegeperson kostet im Jahr ungefähr so viel wie drei bis sechs Hausbesuche in der Hauskrankenpflege.
Richtwerte, Stand September 2026.
Haftpflicht und Cyber ohne die 11 Prozent Versicherungssteuer,
beim Kfz kommt die motorbezogene Versicherungssteuer dazu.
Die Beträge sind Richtwerte aus unserer Angebotspraxis;
öffentliche Quellen nennen für die Betriebshaftpflicht in Österreich nur allgemeine Spannen.
01
Start
Für: freiberufliche diplomierte Pflegeperson mit eigenem Auto
Zusammen etwa 700 bis 1.400 Euro im Jahr, davon der Großteil für das Auto
Dieses Paket anfragen02
Dienst
Für: mobiler Pflegedienst mit bis zu 20 Mitarbeitenden und Dienstautos
Zusammen etwa 9.000 bis 17.000 Euro im Jahr
Dieses Paket anfragen03
Rundum
Für: größerer Dienst mit Stützpunkt, vielen Fahrzeugen und Mitarbeiterbindung
Zusammen etwa 15.000 bis 30.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die in der mobilen Pflege wirklich passieren, hier alle an einem einzigen Montag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Auf eisiger Straße rutscht ein Dienstauto in eine Kreuzung, zwei Fahrzeuge sind beschädigt.
Eine Klientin stürzt beim Transfer ins Bad und bricht sich die Hüfte. Operation, Reha, höherer Pflegebedarf.
Der Schlüsselbund einer Pflegerin ist weg. Bei drei Wohnhäusern muss die Schließanlage getauscht werden.
Die Tourenplanung ist verschlüsselt, niemand weiß, welcher Klient wann welche Medikamente braucht.
Nach einem Medikationsfehler ermittelt die Staatsanwaltschaft gegen eine Pflegekraft, der Dienst braucht Rechtsbeistand.
Beim Abnehmen fällt ein Hörgerät ins Waschbecken und ist kaputt.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir vergleichen für Pflege und Betreuung
Schlüssel, Klientensachen und medizinische Tätigkeiten regelt jeder Versicherer anders. Als Makler holen wir mehrere Angebote ein und zeigen die Unterschiede.
Wir kennen die Schadenseite
In der Bootsversicherung bearbeiten wir Schäden selbst. Nach einem schweren Sturz helfen wir, Dokumentation und Meldung so aufzubereiten, dass der Fall sauber bearbeitet wird.
Ein deutscher Makler, offen gesagt
Wir sind in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Die Verträge laufen nach österreichischem Recht mit Versicherern, die hier Pflegebetriebe zeichnen.
Familienbetrieb seit 1989
Dienst, Fuhrpark und Mitarbeitervorsorge bei einem Ansprechpartner, erreichbar unter +49 3375 29 12 77. Die Vergütung zahlt der Versicherer.
Fragen und Antworten
Eine allgemeine gesetzliche Pflicht gibt es nicht.
Pflicht ist die Kfz-Haftpflicht,
und Länder, Sozialhilfeträger und Fördergeber verlangen in der Regel eine Betriebshaftpflicht.
Das GuKG verlangt, dass Sie Klienten über Ihren beruflichen Versicherungsschutz informieren.
Ohne Berufshaftpflicht haften Sie mit Ihrem Privatvermögen; wir empfehlen sie in jedem Fall.
Meist nicht.
Personenbetreuerinnen sind in der Regel selbstständig und brauchen eine eigene Haftpflicht.
Die Agentur haftet für Vermittlung und Organisation.
Für einen Dienst mit etwa 15 Mitarbeitenden liegt die Betriebshaftpflicht bei rund 1.200 bis 3.000
Euro im Jahr,
die Fahrzeuge kommen dazu.
Nur wenn Schlüsselverlust eingeschlossen ist.
Achten Sie auf die Summe, denn der Tausch einer Schließanlage in einem großen Wohnhaus kostet
schnell fünfstellig.
Ja, das sind Arbeitswege und über die AUVA gedeckt.
Für Unfälle in der Freizeit bietet sich eine Gruppenunfallversicherung an.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Haften wir, wenn eine Bewohnerin nachts aus dem Bett fällt?
Wer zahlt, wenn ein Jugendlicher aus unserer WG ein Auto beschädigt?
Brauche ich als Haushaltshilfe wirklich eine eigene Versicherung?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der
europäischen NACE):
Quelle: Destatis, Klassifikation der Wirtschaftszweige WZ 2025. Alle Betriebsarten
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen