Betriebshaftpflicht
Für Personen- und Sachschäden von Gästen und Besuchern, mit Gästegepäck, Skiraum, Küche und Freizeitanlagen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gastronomie und Hotel
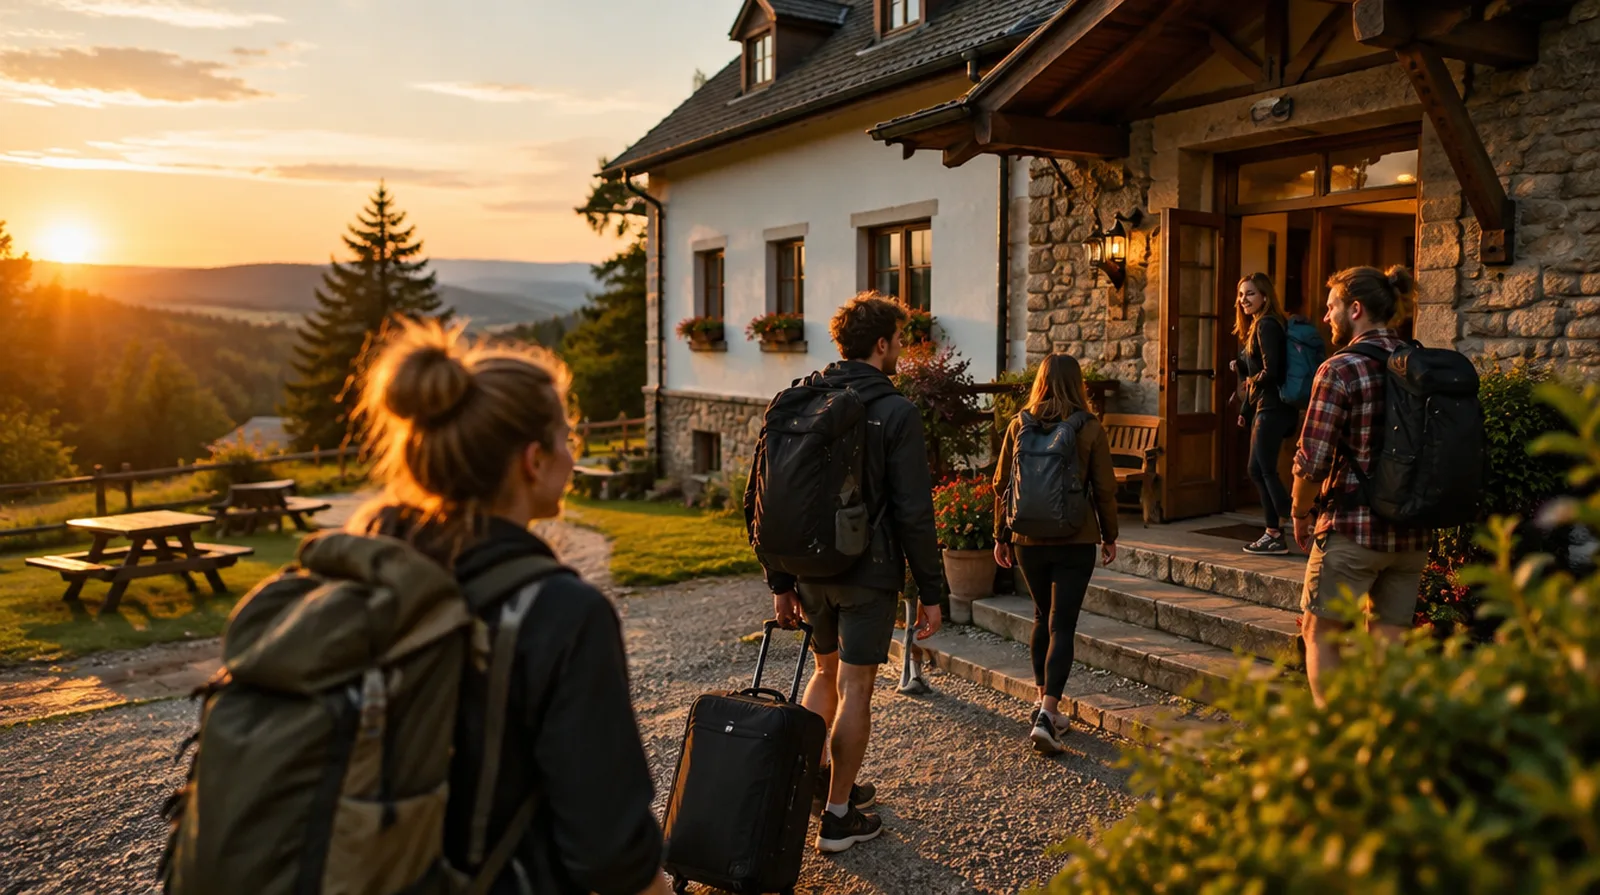
Ob Schulskikurs im Gebirge, Sportwoche am See oder Rucksackreisende in Wien: In Jugendherbergen, Jugendgästehäusern und Hostels schlafen viele junge Menschen unter einem Dach. Großküche, Skiraum, Spielgelände und volle Zimmer bedeuten Verantwortung bei Tag und Nacht. Hier steht, was in Österreich gesetzlich gilt, welche Versicherungen Sie brauchen und was sie kosten.
Die Frage, die hier fast jeder zuerst stellt
Die Unfallversicherung kümmert sich um die Folgen eines Unfalls bei der Schulveranstaltung, nicht um Ihre Haftung als Haus. Bricht ein schlecht gewartetes Stockbett oder ist der Skiraum vereist, wird nach Ihrer Verantwortung gefragt. Dazu kommen Lehrer, Familien, Vereine und Rucksackreisende. Für all das brauchen Sie eine Betriebshaftpflicht.
Brand im Haus
Ein überhitztes Ladegerät oder eine heimliche Zigarette im Mehrbettzimmer: Räumung in der Nacht und gesperrte Zimmer für Monate.
Unfälle bei Tag und Nacht
Sturz vom Stockbett, Ausrutschen im Skiraum, Verletzung am Spielplatz. Eltern fragen nach der Verantwortung des Hauses.
Großküche
Eine Lebensmittelinfektion trifft eine ganze Schulgruppe. Dazu kommen Fettbrand und Ausfall der Kühlung.
Gepäck und Ski
Handys, Geld und Skiausrüstung verschwinden aus Zimmern und Skiräumen. Gäste verlangen Ersatz.
Naturgefahren
Häuser im Gebirge und an Seen sind Schneedruck, Lawinen, Muren und Hochwasser besonders ausgesetzt.
Abgesagte Wochen
Nach einem Schaden fallen Schulskikurse und Projektwochen aus, Personal und Kredit laufen weiter.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Personen- und Sachschäden von Gästen und Besuchern, mit Gästegepäck, Skiraum, Küche und Freizeitanlagen.
Für das Haus gegen Feuer, Leitungswasser, Sturm, Hagel und Schneedruck.
Dringend empfohlen
Für Hochwasser, Muren, Lawinen und Erdrutsch, je nach Lage sehr wichtig und nicht überall leicht versicherbar.
Für Betten, Küche, Möbel, Leihski und Vorräte, auch gegen Einbruchdiebstahl.
Ersetzt Ertrag und laufende Kosten, wenn das Haus nach einem versicherten Schaden schließen muss.
Sinnvoll je nach Betrieb
Für Buchungssystem, Gästedaten und Zahlungen.
Für den Kleinbus, mit dem Gruppen vom Bahnhof oder zum Lift gebracht werden.
Die Prämie hängt von Bettenzahl, Gebäudewert, Lage und Freizeitangebot ab. Ein Haus im Lawinen- oder Hochwassergebiet zahlt für Naturgefahren deutlich mehr.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Haus mit 100 Betten, Großküche und Skiraum, 5 Mio. Euro Deckung | etwa 700 bis 1.600 Euro im Jahr |
| Betriebsgebäude | Gebäude mit Neubauwert 3 Mio. Euro, Feuer, Leitungswasser, Sturm | etwa 2.800 bis 6.500 Euro im Jahr |
| Betriebsinhalt | Einrichtung, Küche und Leihski im Wert von 250.000 Euro | etwa 450 bis 1.100 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall bis zwölf Monate für ein Haus mit 600.000 Euro Umsatz | etwa 550 bis 1.500 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht eines Hauses mit 100 Betten kostet im Jahr etwa so viel wie eine Nacht mit Vollpension für eine Schulklasse.
Richtwerte aus unserer Angebotspraxis, Stand Oktober 2026, ohne 11 Prozent Versicherungssteuer.
In stark gefährdeten Zonen zeichnen manche Versicherer Naturgefahren nur eingeschränkt.
Die Rechtsangaben stammen aus den verlinkten Gesetzestexten.
01
Stadthostel
Für: Hostel mit Mehrbettzimmern und Gemeinschaftsküche in gemieteten Räumen
Zusammen etwa 1.600 bis 3.800 Euro im Jahr
Dieses Paket anfragen02
Jugendgästehaus
Für: Eigenes Haus mit Großküche und Schulgruppen
Zusammen etwa 4.500 bis 10.000 Euro im Jahr
Dieses Paket anfragen03
Haus im Gebirge
Für: Jugendherberge mit Skiraum, Leihski, Kleinbus und Wintersaison
Zusammen individuell, meist ab etwa 10.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, die in Jugendherbergen und Hostels wirklich vorkommen, hier alle an einem Tag mit zwei Schulskikursen im Haus. Tippen Sie sich durch und sehen Sie, welche Versicherung gefragt ist.
Im vereisten Eingang zum Skiraum rutscht eine Lehrerin aus und bricht sich den Arm.
Schneedruck beschädigt das Vordach und die Dachrinnen.
Aus dem Skiraum werden vier Paar Leihski gestohlen.
Ein Murenabgang nach Tauwetter flutet den Keller mit Heizung und Vorräten.
Das Haus muss für zwei Wochen schließen, zwei Schulgruppen sagen ab.
Ein Ladegerät entzündet eine Matratze, ein Zimmer brennt aus.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Gruppenhäuser verstehen
Häuser mit Schulgruppen, Skiraum und Großküche passen selten in einen Standardvertrag für Hotels. Wir achten auf jede Einrichtung.
Makler statt Vertreter
Norman Nammert vermittelt als Versicherungsmakler und vergleicht Angebote mehrerer Versicherer für Sie.
Für Vereine und Betriebe
Ob gemeinnütziger Träger oder privates Hostel: Wir stellen den Schutz passend zu Haus und Rechtsform zusammen.
Familienbetrieb, Vermittlung seit 1989
Deutscher Makler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Kostenlos für Sie, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Für den Betrieb nicht.
Pflicht ist die Kfz-Haftpflicht für eigene Fahrzeuge, mit mindestens 7,79 Mio.
Euro je Schadenfall.
Haftpflicht und Gebäudeversicherung sind trotzdem die Grundlage.
Ja.
Wer Gäste beherbergt, haftet für eingebrachte Sachen wie ein Verwahrer, außer er beweist,
dass weder er noch seine Leute noch fremde Personen im Haus den Schaden verursacht haben.
Für Schmuck, Geld und Wertpapiere ist die Haftung grundsätzlich auf 550 Euro begrenzt.
Ja.
Unfälle bei der Teilnahme an Schulveranstaltungen gelten nach § 175 Abs.
5 ASVG als Arbeitsunfälle.
Ihre Haftung als Haus, etwa für einen vereisten Eingang, ersetzt das nicht.
Für ein Haus mit 100 Betten liegt die Haftpflicht etwa bei 700 bis 1.600 Euro im Jahr.
Mit Gebäude, Inhalt und Naturgefahren sind meist 4.500 bis 10.000 Euro üblich.
Nein.
Eine Ablehnung der Haftung durch Anschlag ist nach § 970a ABGB ohne rechtliche Wirkung.
Naturgefahren treten zurück, Gepäck, Gemeinschaftsküche und Buchungsdaten werden wichtiger.
Haftpflicht, Inhalt und Cyber stehen dann im Vordergrund.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Hafte ich, wenn einem Gast im Zimmer etwas gestohlen wird?
Wer zahlt, wenn bei Sturm ein Ast auf das Wohnmobil eines Gastes fällt?
Reicht meine private Haushalts- und Eigenheimversicherung, wenn ich die Wohnung an Urlauber…
Deckt eine Trainer-Haftpflicht auch Klettersteig und Kanu?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen