Betriebshaftpflicht
Deckt Personen- und Sachschäden von Kindern und Eltern und wehrt unberechtigte Ansprüche ab. Trampoline, Hüpfburgen und das Café gehören ausdrücklich hinein.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Sport, Kultur und Freizeit
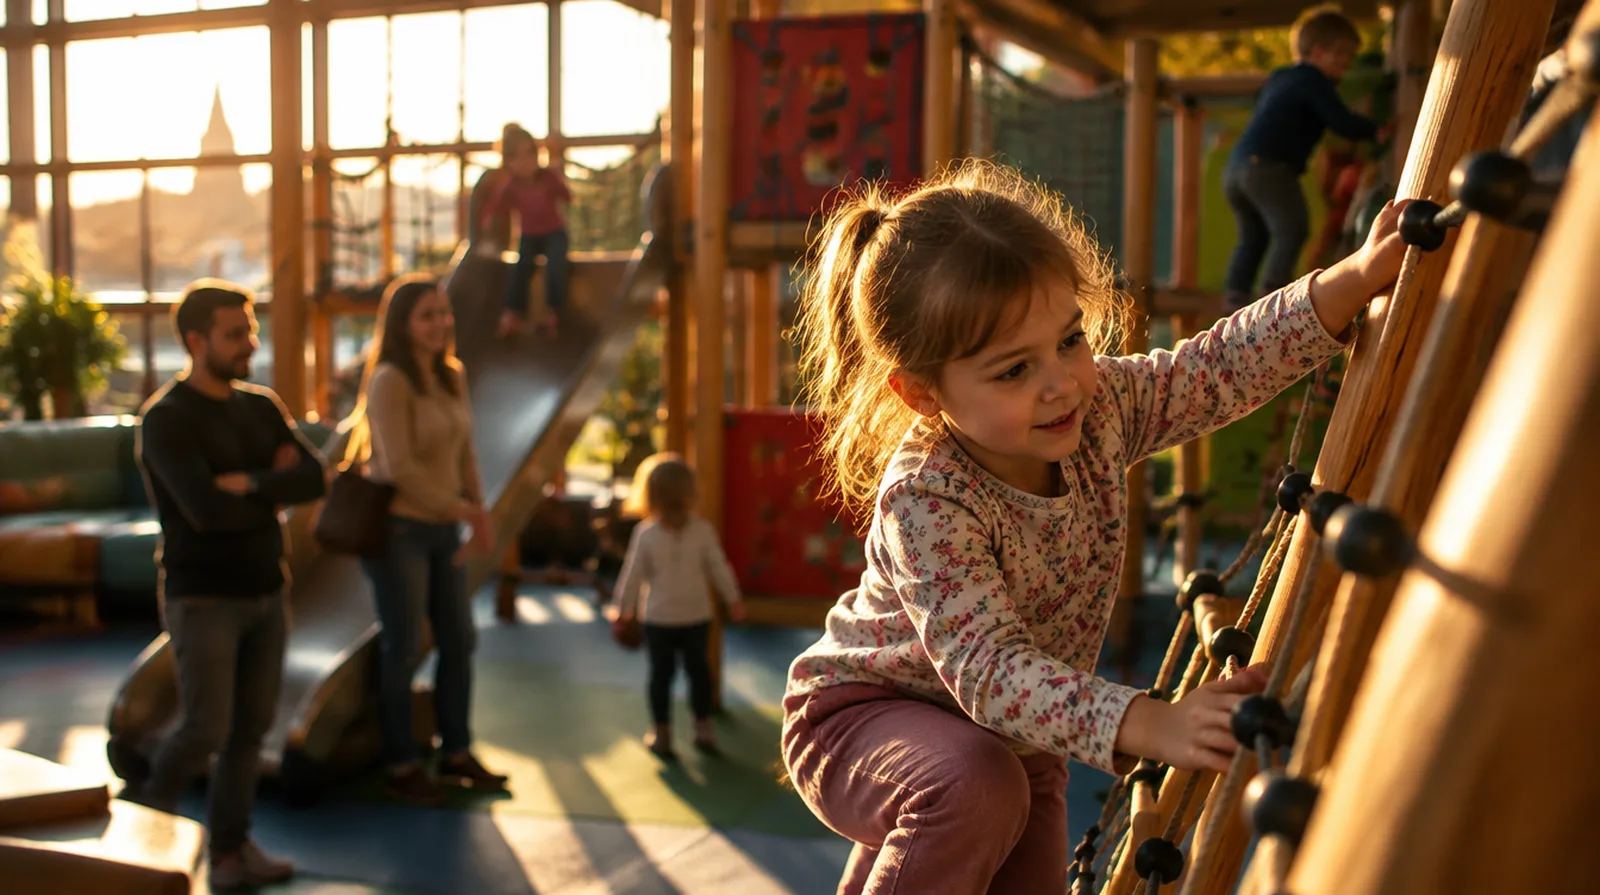
Wenn es draußen regnet oder schneit, sind Indoorspielplätze voll. Kinder klettern, rutschen und springen, Eltern sitzen im Café, und in Trampolinhallen geht es noch schneller zu. Für den Betreiber heißt das: viel Haftung, teure Einrichtung und eine Saison, die im Winter verdient wird. Hier steht, was Sie in Österreich versichern sollten und was es ungefähr kostet.
Die Frage, die hier fast jeder zuerst stellt
Nur wenn Ihnen ein Fehler vorgeworfen werden kann, etwa ein defektes Sprungtuch, fehlende Regeln oder zu viele Kinder auf einem Feld. Abgewehrt werden muss der Vorwurf trotzdem, und genau dafür ist die Betriebshaftpflicht da: Sie prüft, wehrt unberechtigte Forderungen ab und zahlt berechtigte. Achten Sie darauf, dass Trampoline im Vertrag stehen, denn nicht jeder Versicherer nimmt sie ohne Weiteres.
Verletztes Kind
Sturz aus dem Kletternetz, Bruch am Handgelenk, Unfallkrankenhaus. Die Eltern verlangen Schmerzengeld, die Sozialversicherung regressiert ihre Kosten.
Trampolinbereich
Zusammenstöße und Fehlsprünge sind häufig. Manche Tarife schließen Trampoline aus oder verlangen Auflagen.
Feuer und Wasser
Polster, Netze und Schaumstoff sind empfindlich. Ein Brand oder Rohrbruch zerstört schnell die halbe Einrichtung.
Einbruch
Kassa, Spielautomaten, Getränkevorrat und Technik verschwinden über Nacht.
Schließung in der Hochsaison
Fällt die Halle im Jänner aus, fehlen die besten Wochen des Jahres, Miete und Löhne laufen weiter.
Streit mit dem Vermieter
Wer Gebäudeschäden trägt und wer die Halle versichert, ist in Mietverträgen oft unklar geregelt.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden von Kindern und Eltern und wehrt unberechtigte Ansprüche ab. Trampoline, Hüpfburgen und das Café gehören ausdrücklich hinein.
Dringend empfohlen
Für Geräte, Polster, Kassa, Küche und Technik gegen Feuer, Leitungswasser, Sturm und Einbruch.
Ersetzt nach einem versicherten Sachschaden Deckungsbeitrag und Fixkosten, bis die Halle wieder offen ist.
Für Strafverfahren nach einem Unfall, Streit mit Vermieter, Lieferanten oder Mitarbeitern.
Sinnvoll je nach Betrieb
Eine Unfallversicherung für Besucher zahlt unabhängig vom Verschulden und nimmt Druck aus Gesprächen mit Eltern.
Nur wenn die Halle Ihnen gehört oder der Mietvertrag Ihnen die Gebäudeversicherung auferlegt.
Für Onlinebuchung von Geburtstagen, Gutscheinverkauf und gespeicherte Kundendaten.
Der Beitrag richtet sich nach Fläche, Besucherzahl, Geräten und Gastronomie. Trampolinhallen kosten in der Haftpflicht deutlich mehr als klassische Spielhallen.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleine Spielhalle bis 1.000 m² mit Café | etwa 550 bis 1.100 Euro im Jahr |
| Betriebshaftpflicht | Trampolinhalle mit Geburtstagsfeiern | etwa 1.800 bis 4.500 Euro im Jahr |
| Betriebsinhalt | Einrichtung und Geräte im Wert von 250.000 Euro | etwa 650 bis 1.400 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall bis zwölf Monate, 400.000 Euro Umsatz | etwa 400 bis 850 Euro im Jahr |
| Firmenrechtsschutz | Betrieb mit Straf-, Arbeits- und Vertragsrechtsschutz | etwa 450 bis 900 Euro im Jahr |
Zum Vergleich: Die Haftpflicht einer kleinen Spielhalle kostet im Jahr etwa so viel wie die Eintritte eines verregneten Samstags.
Richtwerte aus der Angebotspraxis, Stand Oktober 2026, ohne 11 Prozent Versicherungssteuer.
Die verlinkte Quelle belegt die rechtliche Angabe auf dieser Seite, nicht die Preise.
01
Spielhalle
Für: kleine Halle mit Klettergerüst, Bällebad und Café
Zusammen etwa 1.200 bis 2.500 Euro im Jahr
Dieses Paket anfragen02
Familienhalle
Für: größere Halle mit Geburtstagsfeiern und Angestellten
Zusammen etwa 3.200 bis 7.000 Euro im Jahr
Dieses Paket anfragen03
Trampolinhalle
Für: Halle mit Trampolinfeldern und Onlinebuchung
Zusammen individuell, meist ab etwa 5.500 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Betreibern wirklich passieren, hier an einem Samstag in den Semesterferien. Tippen Sie sich durch und sehen Sie, wer zahlt.
Über Nacht wurde eingebrochen, Kassa und Tablet sind weg, die Eingangstür ist kaputt.
Ein Mädchen fällt aus dem Kletternetz, dessen Befestigung sich gelöst hat. Gebrochener Unterarm.
Auf dem Trampolin landet ein Bub auf dem Knie eines anderen, Bänderverletzung.
In der Küche fängt die Fritteuse Feuer, Café und Teile des Spielbereichs sind verrußt.
Die Halle bleibt drei Wochen geschlossen, mitten in den Ferien.
Die Polizei ermittelt wegen des Kletternetzes, Sie brauchen einen Anwalt.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir vergleichen die Geräteklauseln
Ob Trampoline, Hüpfburgen oder Kletterwände gedeckt sind, regelt jeder Versicherer anders. Wir legen die Bedingungen nebeneinander.
Halle und Café aus einer Hand
Haftpflicht, Inhalt, Ausfall und Rechtsschutz betreuen wir zusammen, mit einem Ansprechpartner.
Familienbetrieb seit 1989
Norman Nammert vermittelt als deutscher Versicherungsmakler, in Österreich im Rahmen der Dienstleistungsfreiheit. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Eine eigene gesetzliche Pflichtversicherung für den Betrieb gibt es nicht.
Eine Betriebshaftpflicht ist trotzdem unverzichtbar, und Vermieter verlangen sie meist.
Ja, Dienstnehmer sind nach § 4 ASVG in Kranken-, Unfall- und Pensionsversicherung vollversichert.
Für Ihre Gäste gilt das nicht.
Für eine kleine Spielhalle etwa 550 bis 1.100 Euro im Jahr,
für Trampolinhallen etwa 1.800 bis 4.500 Euro, jeweils als Richtwert ohne Versicherungssteuer.
Nur,
wenn Ihnen ein eigener Fehler vorgeworfen werden kann, etwa bei Aufsicht, Belegung oder Wartung.
Sonst richtet sich der Anspruch an die Beteiligten.
Für Hallen, die im Winter den Großteil des Umsatzes machen, meist ja.
Sie zahlt nach einem versicherten Sachschaden Fixkosten und entgangenen Gewinn.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Muss ich haften, wenn ein Gast trotz Einweisung stürzt?
Was passiert, wenn ein Pinsetter ausfällt?
Haften wir automatisch, wenn im Becken etwas passiert?
Hafte ich für jeden Sturz eines Kindes?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen