Betriebshaftpflicht
Für Lebensmittelvergiftungen, Allergenschäden und Unfälle von Gästen, mit Produkthaftung und Schäden an gemieteten Räumen und Geräten.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gastronomie und Hotel
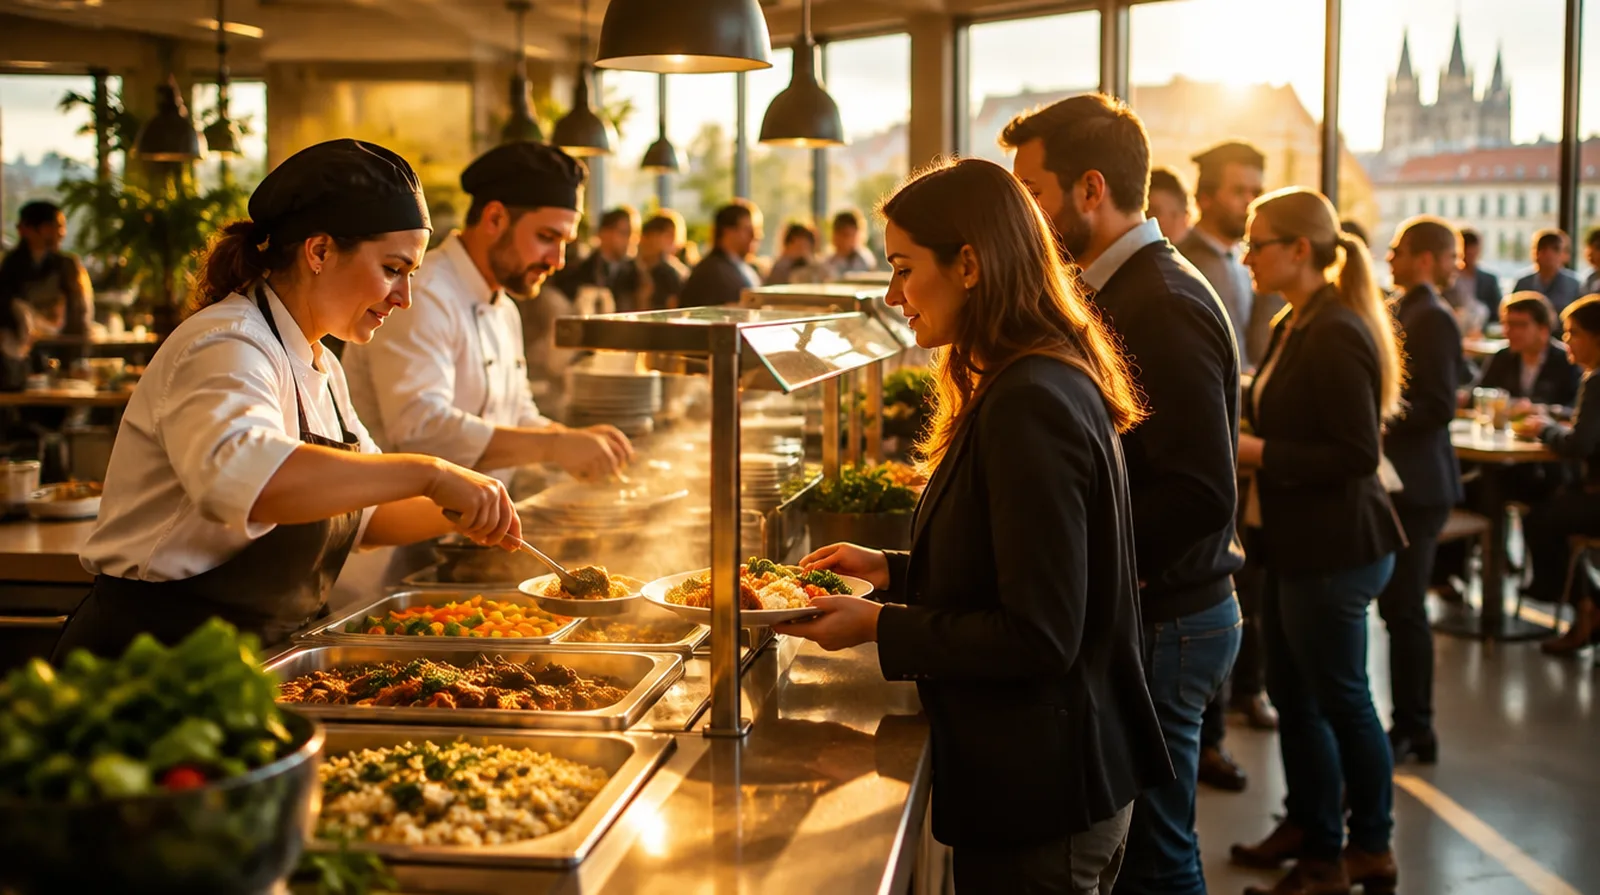
Betriebskantine, Schulausspeisung oder Essen für Pflegeheime: In der Gemeinschaftsverpflegung kochen Sie für viele Menschen gleichzeitig. Ein Fehler in der Kühlung oder bei Allergenen trifft nicht einen Gast, sondern ganze Belegschaften. Dazu kommt Großküchentechnik, die oft dem Auftraggeber gehört. Hier steht, welche Versicherungen eine Kantine in Österreich braucht und was sie kosten.
Die Frage, die hier fast jeder zuerst stellt
Wenn das Essen die Ursache war, haftet Ihr Betrieb nach österreichischem Schadenersatzrecht für Behandlungskosten, Verdienstentgang und Schmerzengeld. Das trägt die Betriebshaftpflicht mit Produkthaftung für Lebensmittel. Wählen Sie eine Versicherungssumme, die viele Geschädigte gleichzeitig trägt.
Erkrankung vieler Gäste
Eine unterbrochene Kühlkette oder verdorbene Zutaten: In der Gemeinschaftsverpflegung erkranken schnell Dutzende.
Kühlung fällt aus
Ein Kompressor fällt über das Wochenende aus, am Montag ist die Kühlzelle Abfall.
Fettbrand
Fritteuse und Abzug: Ein Brand legt die Küche für Wochen still.
Fremde Küche
Pachtküche und Geräte gehören oft dem Auftraggeber. Beschädigt Ihr Team sie, zahlen Sie.
Allergene
Ein falsch gekennzeichnetes Gericht löst bei einem Gast eine schwere allergische Reaktion aus.
Unfälle in der Küche
Nasse Böden, heiße Flüssigkeiten, scharfe Messer: Küchen sind unfallträchtige Arbeitsplätze.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Lebensmittelvergiftungen, Allergenschäden und Unfälle von Gästen, mit Produkthaftung und Schäden an gemieteten Räumen und Geräten.
Dringend empfohlen
Für Kombidämpfer, Kühlzellen und Spülstraßen gegen Bedienungsfehler und Kurzschluss, mit Kühlgutverderb, wenn vereinbart.
Ersetzt eigene Einrichtung, Vorräte und Geschirr nach Feuer, Leitungswasser, Sturm und Einbruchdiebstahl.
Trägt Personalkosten und entgangenen Deckungsbeitrag, wenn die Küche nach einem Schaden ausfällt.
Sinnvoll je nach Betrieb
Für Lieferfahrzeuge, wenn Sie Schulen, Kindergärten oder weitere Standorte beliefern.
Für Streit mit Auftraggebern über Pachtverträge, mit Behörden nach Kontrollen und mit Mitarbeitern.
Zusätzlicher Schutz für das Küchenteam, auch in der Freizeit.
Die Haftpflichtprämie steigt mit der Zahl der Essen und der belieferten Standorte. Großküchentechnik und Betriebsunterbrechung kommen dazu.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Betriebskantine mit bis zu 300 Essen am Tag in einer Pachtküche | etwa 450 bis 1.300 Euro im Jahr |
| Betriebshaftpflicht | Gemeinschaftsverpflegung mit Schul- und Kindergartenbelieferung, bis 1.500 Essen am Tag | etwa 1.600 bis 4.300 Euro im Jahr |
| Maschinenbruch | Großküchentechnik im Wert von 150.000 Euro mit Kühlgutverderb | etwa 750 bis 1.900 Euro im Jahr |
| Betriebsinhalt | Eigene Einrichtung und Vorräte für 80.000 Euro | etwa 330 bis 850 Euro im Jahr |
| Betriebsunterbrechung | Haftzeit zwölf Monate, 900.000 Euro Umsatz | etwa 650 bis 1.600 Euro im Jahr |
Zum Vergleich: Haftpflicht und Küchentechnik zusammen kosten eine mittlere Kantine im Jahr ungefähr so viel wie zwei Tage Mittagessen für alle Gäste.
Alle Beträge sind Richtwerte aus der Angebotspraxis ohne 11 Prozent Versicherungssteuer,
Stand Oktober 2026.
Entscheidend sind Essen am Tag, Belieferung und wem die Küche gehört.
01
Pachtküche
Für: Betriebskantine in gepachteter Küche mit Technik des Auftraggebers
Zusammen etwa 1.400 bis 3.800 Euro im Jahr
Dieses Paket anfragen02
Eigene Großküche
Für: Gemeinschaftsverpflegung mit eigener Küche und Zustellung
Zusammen etwa 4.300 bis 10.500 Euro im Jahr
Dieses Paket anfragen03
Mehrere Standorte
Für: Verpflegungsbetrieb mit mehreren Kantinen und Schulausspeisung
Zusammen individuell, meist ab etwa 10.500 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie in Kantinen und Großküchen passieren, hier alle an einem Montag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Die Kühlzelle ist über das Wochenende ausgefallen, Fleisch und Milchprodukte sind verdorben.
Beim Reinigen beschädigt eine Mitarbeiterin den Kombidämpfer des Auftraggebers.
Der Zustellwagen für die Volksschule touchiert beim Reversieren ein parkendes Auto.
Ein Gast reagiert allergisch auf nicht gekennzeichnete Sellerie und muss ins Spital.
Ein Fettbrand greift auf den Abzug über, die Küche bleibt drei Wochen geschlossen.
Dreißig Mitarbeiter des Auftraggebers melden Brechdurchfall nach dem Mittagessen.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir vergleichen für Sie
Norman Nammert vermittelt als Versicherungsmakler auch für Betriebe in Österreich. Wir holen Angebote ein und legen Ihnen Haftpflicht, Küchentechnik und Betriebsunterbrechung nebeneinander.
Wir lesen Pachtverträge mit
Wer welche Küche und welche Geräte versichert, steht oft im Pachtvertrag. Wir stimmen Ihren Schutz darauf ab.
Familienbetrieb seit 1989
Wir vermitteln seit 1989 Versicherungen. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Das Gastgewerbe ist nach § 94 Z 26 GewO reglementiert.
Ausnahmen vom Befähigungsnachweis nennt § 111 Abs.
2 GewO, etwa einfache Speisenverabreichung mit höchstens acht Plätzen;
für eine Betriebskantine reicht das selten.
Zentral ist eine Betriebshaftpflicht mit Produkthaftung für Lebensmittel und Schäden an gemieteten
Räumen.
Dazu kommen Maschinen, Inhalt und Betriebsunterbrechung.
Nach unserer Angebotspraxis etwa 450 bis 1.300 Euro im Jahr ohne Versicherungssteuer bei bis zu
300 Essen am Tag.
Das regelt der Pachtvertrag.
Häufig versichert der Eigentümer Gebäude und Technik, Sie haften aber für Schäden,
die Ihr Team verursacht.
Nur wenn Kühlgutverderb vereinbart ist, meist in der Maschinen- oder Inhaltsversicherung.
Angestellte sind über die AUVA gesetzlich unfallversichert.
Eine Gruppenunfallversicherung ergänzt das um Freizeit und höhere Leistungen.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Wer zahlt, wenn beim Aufbau das Parkett im Festsaal beschädigt wird?
Zahlt die Versicherung, wenn ein Gast nach dem Essen krank wird?
Reicht die Kfz-Versicherung für meinen Foodtruck?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen