Kfz-Versicherung
Die Kfz-Haftpflicht ist für jedes Fahrzeug vorgeschrieben. Eine Kasko lohnt bei neueren oder geleasten Fahrzeugen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Dienstleistungen
Ob Verlassenschaft, Kellerabteil oder Messiewohnung: Bei Entrümpelung und Räumung entsteht der Schaden fast nie im eigenen Lager, sondern im Stiegenhaus, im Lift oder in der Wohnung des Kunden. Hier steht, welche Versicherungen Entrümpler in Österreich brauchen, was sie ungefähr kosten und welche Erlaubnis das Abfallwirtschaftsgesetz verlangen kann.
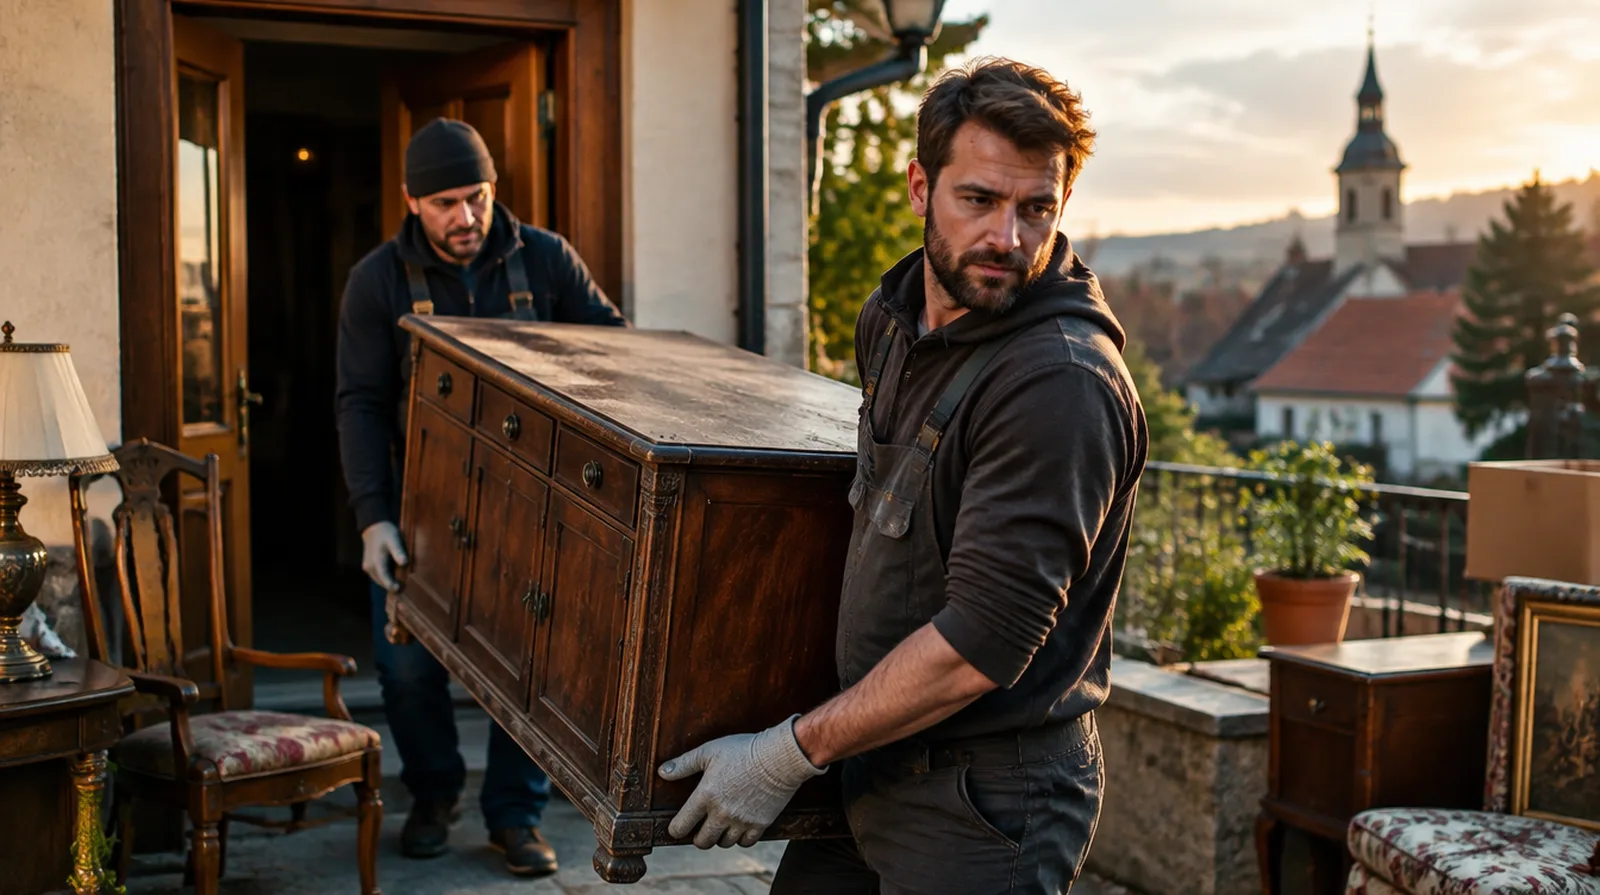
Die Frage, die hier fast jeder zuerst stellt
Das hängt davon ab, was Sie tun. Wer Abfälle sammelt oder behandelt, braucht nach § 24a AWG 2002 eine Erlaubnis des Landeshauptmanns. Ausgenommen ist unter anderem, wer Abfälle nur im Auftrag des Abfallbesitzers transportiert. Die Behörde im Bundesland Ihres Sitzes ist zuständig. Für die Versicherung zählt: Die Betriebsbeschreibung in der Polizze muss genau das abbilden, was Sie tatsächlich machen.
Stiegenhaus und Lift
Ein Kasten schrammt die Wand, das Geländer bricht, die Liftkabine ist verkratzt. Die Hausverwaltung schickt die Rechnung.
Erbstücke im Container
Bei Verlassenschaften tauchen Sparbücher, Schmuck oder Dokumente erst auf, wenn sie schon weg sind. Die Erben fordern Ersatz.
Unfall mit dem Klein-Lkw
Enge Innenhöfe in Wien, Ladezonen, volle Ladung beim Reversieren: Das Fahrzeug ist täglich im Stress.
Verletzungen beim Tragen
Schwere Möbel ohne Lift, Glasscherben und Nägel: Rücken und Hände sind ständig gefährdet.
Schlüssel verloren
Der Zentralschlüssel einer Wohnhausanlage ist weg. Ein Tausch der Schließanlage kostet schnell mehrere tausend Euro.
Ärger mit Behörde und Kunden
Eine Verwaltungsstrafe wegen falscher Entsorgung oder ein Streit über die Rechnung landet schnell beim Anwalt.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Die Kfz-Haftpflicht ist für jedes Fahrzeug vorgeschrieben. Eine Kasko lohnt bei neueren oder geleasten Fahrzeugen.
Dringend empfohlen
Keine Pflicht, aber der wichtigste Schutz für Schäden im Stiegenhaus und beim Kunden. Bearbeitungs-, Obhuts- und Schlüsselschäden müssen eingeschlossen sein.
Für Streit über Rechnungen und entsorgte Gegenstände, für Verwaltungsstrafverfahren und arbeitsrechtliche Fragen.
Die gesetzliche Unfallversicherung zahlt bei Arbeitsunfällen nur einen Teil; eine private Unfallversicherung ergänzt sie mit Kapital bei Invalidität.
Sinnvoll je nach Betrieb
Für Lager, Werkzeug und Altwaren, die Sie weiterverkaufen, gegen Feuer, Einbruch und Leitungswasser.
Für wertvolle Stücke, die Sie zu Händlern oder Auktionshäusern bringen.
Wer den Rücken nicht mehr belasten kann, verliert in diesem Gewerbe sein Einkommen.
Österreichische Versicherer veröffentlichen für Entrümpler keine eigenen Tarife. Entscheidend sind Umsatz, Mitarbeiter, Deckungssumme und ob Bearbeitungs- und Schlüsselschäden eingeschlossen sind.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Ein-Personen-Unternehmen mit Aushilfen, 3 Mio. Euro Pauschalsumme, mit Bearbeitungs- und Schlüsselschäden | etwa 300 bis 750 Euro im Jahr |
| Kfz-Versicherung | Klein-Lkw bis 3,5 Tonnen, gewerblich, Haftpflicht und Teilkasko, gute Bonus-Malus-Stufe | etwa 1.000 bis 2.000 Euro im Jahr |
| Firmenrechtsschutz | Betrieb mit zwei Mitarbeitern, Vertrags-, Arbeits- und Fahrzeugrechtsschutz | etwa 400 bis 900 Euro im Jahr |
| Unfallversicherung | Inhaber, 100.000 Euro Invaliditätskapital mit Progression | etwa 150 bis 320 Euro im Jahr |
| Betriebsinhalt | Lager mit Werkzeug und Altwaren im Wert von 50.000 Euro | etwa 200 bis 550 Euro im Jahr |
Zum Vergleich: Haftpflicht und Rechtsschutz eines kleinen Räumungsbetriebs kosten im Jahr ungefähr so viel wie eine einzige Verlassenschaftsräumung einer Dreizimmerwohnung.
Alle Beiträge sind Richtwerte aus der Angebotspraxis,
Kfz einschließlich der mit der Prämie eingehobenen Steuern,
sonst ohne 11 Prozent Versicherungssteuer, Stand Oktober 2026.
Die Mindestsumme der Kfz-Haftpflicht nennt der ÖAMTC, die Erlaubnispflicht steht im AWG 2002.
01
Start
Für: Inhaber mit einem Klein-Lkw und gelegentlichen Aushilfen
Zusammen etwa 1.300 bis 2.700 Euro im Jahr
Dieses Paket anfragen02
Betrieb
Für: zwei Fahrzeuge, feste Mitarbeiter, Aufträge von Hausverwaltungen und Notariaten
Zusammen etwa 3.200 bis 6.000 Euro im Jahr
Dieses Paket anfragen03
Mit Altwarenhandel
Für: Räumung mit Lager und Weiterverkauf von Möbeln und Antiquitäten
Zusammen individuell, meist ab etwa 4.800 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Entrümpler wirklich erleben, alle an einem Tag in einem Gründerzeithaus ohne Lift. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Reversieren in den Innenhof touchiert der Klein-Lkw ein geparktes Auto.
Eine Kredenz rutscht auf der Stiege weg und beschädigt Geländer und Wandfliesen.
Beim Abbau eines Einbaukastens wird eine Wasserleitung angebohrt, der Nachbar unten hat einen Wasserfleck.
Der Zentralschlüssel der Hausverwaltung ist weg, die Schließanlage muss getauscht werden.
Ein Erbe behauptet, ein Sparbuch sei mitentsorgt worden, und kündigt Klage an.
Ein Mitarbeiter schneidet sich an einer Glasvitrine tief in die Hand.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir vergleichen die Bedingungen
Bei Entrümplern zählt, ob Bearbeitungs- und Schlüsselschäden drin sind. Norman Nammert vergleicht als Versicherungsmakler die Polizzen mehrerer Versicherer.
Fahrzeug und Betrieb aus einer Hand
Klein-Lkw, Haftpflicht, Rechtsschutz und Ihre eigene Absicherung betreuen wir gemeinsam.
Erfahrung mit Schadenbelegen
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir wissen, welche Fotos und Belege ein Versicherer verlangt.
Makler seit 1989
Ein Familienbetrieb, an keinen Versicherer gebunden und für Sie kostenlos, weil der Versicherer die Vergütung zahlt.
Fragen und Antworten
Die Kfz-Haftpflicht für jedes Fahrzeug, mit mindestens 7,79 Mio.
Euro je Versicherungsfall.
Eine Betriebshaftpflicht ist keine gesetzliche Pflicht,
wird von Hausverwaltungen aber oft verlangt.
Wer Abfälle sammelt oder behandelt,
braucht nach § 24a AWG 2002 eine Erlaubnis des Landeshauptmanns.
Wer Abfälle nur im Auftrag des Abfallbesitzers transportiert, ist ausgenommen.
Für einen kleinen Betrieb mit 3 Mio.
Euro Pauschalsumme und den wichtigen Zusatzbausteinen rechnen wir mit etwa 300 bis 750 Euro im
Jahr ohne Steuer.
Nur die Betriebshaftpflicht mit Obhutsschäden, und auch dann zählt, was Sie nachweisen können.
Eine schriftliche Liste dessen, was weg darf, schützt Sie am besten.
Bei neuen oder geleasten Fahrzeugen meist ja.
Bei älteren Fahrzeugen reicht oft eine Teilkasko gegen Diebstahl, Glas und Unwetter.
Nur wenn der Handel in der Betriebsbeschreibung steht.
Geben Sie ihn an, sonst fehlt der Schutz für verkaufte Möbel und Geräte.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Wer zahlt, wenn beim Tragen der Kasten des Kunden kaputtgeht?
Versichert uns nach mehreren Bränden in der Branche überhaupt noch jemand?
Hafte ich wirklich, wenn jemand vor dem Haus ausrutscht?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen