Betriebshaftpflicht
Als Veranstalterhaftpflicht für Personen- und Sachschäden von Publikum und Vermietern, mit Gastspielen und Schäden an gemieteten Spielstätten.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Sport, Kultur und Freizeit
Ob Kabarettbühne im Wirtshaussaal, Kellertheater in der Stadt oder Sommertheater im Schlosshof: Freie Theater arbeiten mit wenig Personal, viel Technik und einem Publikum, das im Halbdunkel über Stufen geht. Ein Scheinwerfer löst sich, ein Gast stürzt, der Hauptdarsteller fällt am Premierentag aus. Hier steht, welche Versicherungen freie Theater, Kleinkunstbühnen und Kabarett in Österreich brauchen und was sie kosten.
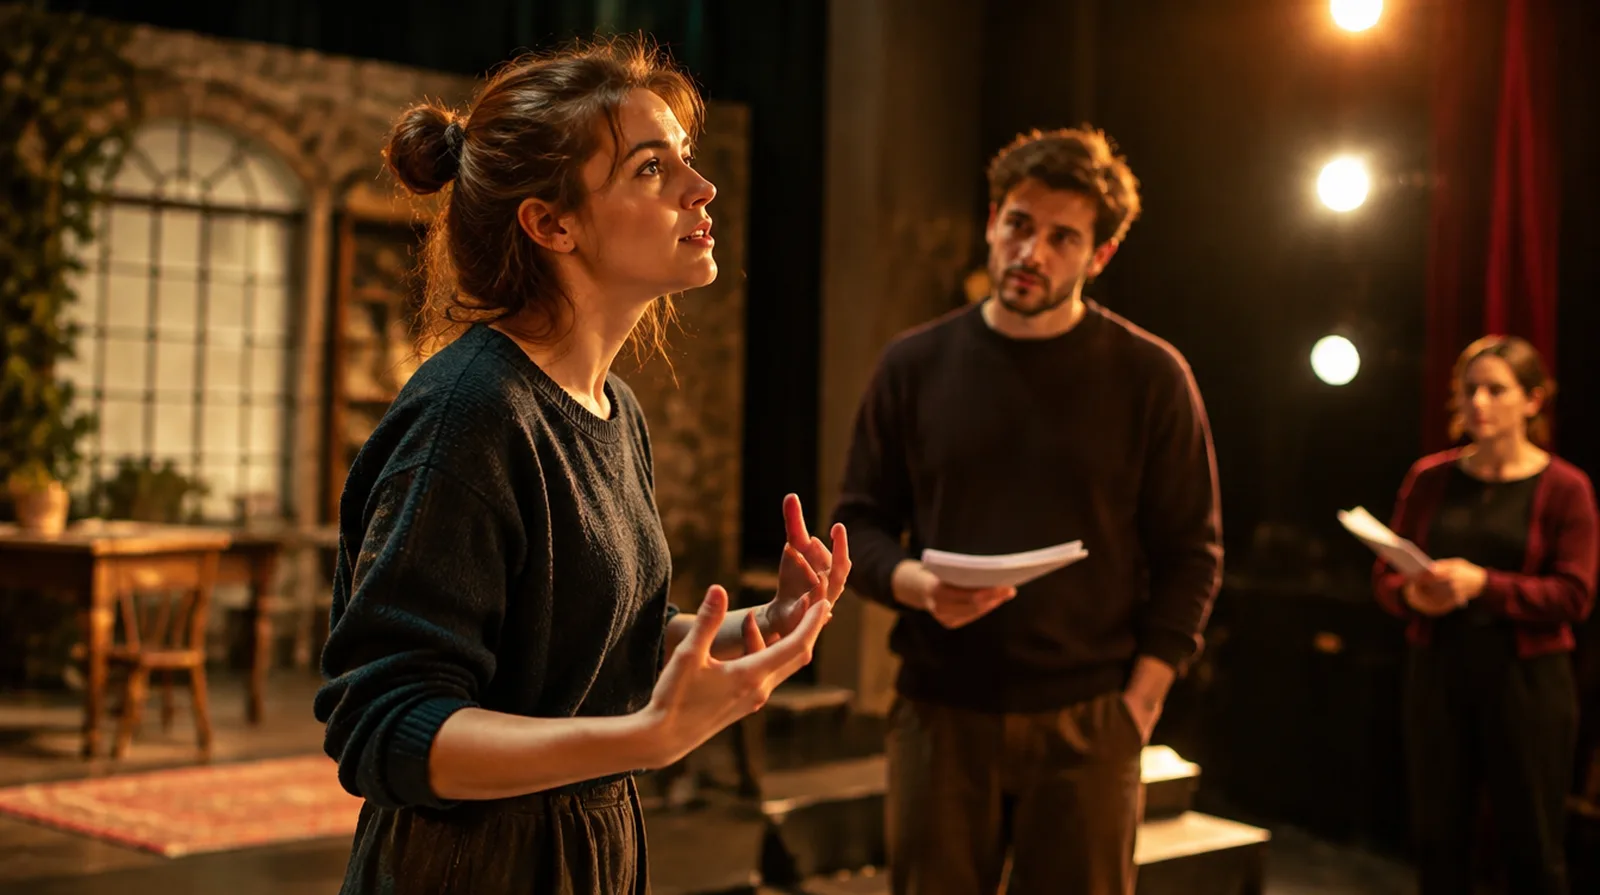
Die Frage, die hier fast jeder zuerst stellt
Ohne eigene Versicherung niemand außer Ihnen. Die Haftpflicht zahlt nur Schäden an Dritten. Die Kosten einer abgesagten Vorstellung deckt eine Veranstaltungsausfallversicherung, die für die Saison oder einzelne Termine abgeschlossen wird. Wetter und Krankheit von Mitwirkenden müssen ausdrücklich eingeschlossen sein.
Sturz im Zuschauerraum
Dunkle Stufen, Kabel, eine wackelige Tribüne im Schlosshof: Ein Gast stürzt und fordert Schmerzengeld.
Bühnentechnik
Ein Scheinwerfer löst sich, eine Kulisse kippt, ein Podest gibt nach.
Fundus
Kostüme und Kulissen aus Jahren verbrennen oder werden durch Wasser zerstört.
Licht und Ton
Pult, Scheinwerfer und Lautsprecher gehen bei Überspannung, Sturz oder Regen kaputt.
Wetter und Krankheit
Gewitter über der Freiluftbühne oder ein kranker Hauptdarsteller: Die Kosten bleiben, die Karten werden zurückgegeben.
Tournee
Das Bühnenbild wird beim Verladen beschädigt oder der Transporter verunglückt.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Als Veranstalterhaftpflicht für Personen- und Sachschäden von Publikum und Vermietern, mit Gastspielen und Schäden an gemieteten Spielstätten.
Dringend empfohlen
Für Fundus, Kostüme, Kulissen und Einrichtung gegen Feuer, Einbruch und Leitungswasser.
Für Licht-, Ton- und Videotechnik, auch bei Bedienfehlern, Überspannung und Nässe.
Als Veranstaltungsausfallversicherung für abgesagte Vorstellungen, wichtig bei Freiluftbühnen.
Sinnvoll je nach Betrieb
Für Bühnenbild und Technik auf Tournee.
Für Laiendarsteller und ehrenamtliche Helfer, mit festen Leistungen nach einem Unfall.
Für den Vorstand von Theatervereinen, etwa bei Fehlern mit Förderungen.
Die Prämie richtet sich nach Platzzahl, Zahl der Vorstellungen, Technik, Pyrotechnik und Tourneen. Ausfallversicherungen werden je Saison oder Produktion kalkuliert.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Einzelne kleine Veranstaltung an einem Tag, Online-Tarif | ab 30 Euro je Veranstaltung |
| Betriebshaftpflicht | Kleinkunstbühne bis 100 Plätze, Jahresvertrag, 3 Mio. Euro Summe | etwa 320 bis 750 Euro im Jahr |
| Betriebshaftpflicht | Sommertheater mit 400 Plätzen auf einer Freiluftbühne | etwa 900 bis 2.200 Euro je Saison |
| Elektronikversicherung | Licht- und Tontechnik im Wert von 80.000 Euro | etwa 650 bis 1.600 Euro im Jahr |
| Betriebsunterbrechung | Ausfallversicherung für eine Sommersaison mit 60.000 Euro Kosten | etwa 1.500 bis 3.500 Euro je Saison |
Zum Vergleich: Die Haftpflicht einer Kleinkunstbühne kostet im Jahr etwa so viel wie ein Abend mit 30 Karten zu je 20 Euro.
Das erste Beispiel stammt aus einem veröffentlichten Online-Tarif eines österreichischen
Versicherers für kleine eintägige Veranstaltungen (abgerufen im Oktober 2026).
Die übrigen Werte sind Richtwerte aus der Angebotspraxis ohne 11 Prozent Versicherungssteuer.
01
Bühne
Für: Kleinkunstbühne oder Kabarett mit eigener Spielstätte
Zusammen etwa 1.300 bis 3.200 Euro im Jahr
Dieses Paket anfragen02
Sommertheater
Für: Freiluftbühne mit Saisonbetrieb
Zusammen etwa 3.000 bis 7.500 Euro je Saison
Dieses Paket anfragen03
Tournee
Für: freie Gruppe ohne eigenes Haus
Zusammen etwa 1.600 bis 4.200 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die freien Theatern wirklich passieren, alle am Premierentag eines Sommertheaters. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Einleuchten fällt ein Scheinwerfer und zerstört das Lichtpult.
Ein Gewitter zieht auf, die Premiere wird abgesagt, 400 Karten werden zurückgegeben.
Regen dringt in die Tonanlage, zwei Lautsprecher sind hin.
Am Ersatztermin stürzt eine Zuschauerin auf der Tribünenstiege und bricht sich den Arm.
Eine Kulisse kippt beim Umbau gegen die Mauer des Schlosshofs und beschädigt den Verputz.
Ein Laiendarsteller rutscht beim Abbau aus und verletzt sich am Knie.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Bühne und Technik gemeinsam
Als Versicherungsmakler vergleichen wir mehrere Versicherer und stimmen Haftpflicht, Fundus und Technik ab.
Freiluft und Tournee mitgedacht
Wetter, fremde Bühnen und Transporte gehören zum Alltag freier Theater. Wir achten darauf, dass Ihr Schutz passt.
Verein und Menschen
Norman Nammert betreut als Versicherungsmakler Theaterverein, Spielstätte und die Vorsorge der Beteiligten aus einer Hand.
Familienbetrieb, vermittelt seit 1989
Deutscher Makler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig und unter +49 3375 29 12 77 erreichbar. Kostenlos für Sie, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Bundesweit nicht.
In Oberösterreich schreibt die Oö.
Veranstaltungssicherheitsverordnung (§ 1 Z 3) für Veranstaltungen eine ausreichende
Haftpflichtversicherung vor.
Spielstätten verlangen sie fast immer.
Für kleine eintägige Veranstaltungen gibt es Online-Tarife ab 30 Euro je Veranstaltung.
Eine Kleinkunstbühne mit Jahresvertrag liegt bei etwa 320 bis 750 Euro,
Richtwert aus der Angebotspraxis.
Eine Veranstaltungsausfallversicherung, wenn Wetter eingeschlossen ist.
Die Haftpflicht zahlt dafür nicht.
Ja, laut AKM erwirbt und bezahlt der Veranstalter die Lizenz für die öffentliche Aufführung von
Musik.
Verlassen Sie sich nicht darauf.
Eine Gruppenunfallversicherung zahlt Laien und Ehrenamtlichen feste Leistungen nach einem Unfall,
unabhängig von der Schuldfrage.
Nur mit einer Betriebsinhaltsversicherung,
die Kostüme, Kulissen und Requisiten mit ausreichender Summe umfasst.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Wer versichert die Leihgaben für unsere Sonderausstellung?
Ist mein Instrument über die Haushaltsversicherung versichert?
Wer zahlt, wenn unser Zeltfest wegen Unwetter abgesagt wird?
Wer zahlt, wenn ein Kind im Unterricht stürzt?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen