Betriebshaftpflicht
Mit Umwelthaftpflicht für Bäder und Abwasser, Bearbeitungsschäden an Kundenteilen und erweiterter Produkthaftpflicht für Zulieferer.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Produktion und Industrie
Säurebäder, Chrom, Nickel, Einbrennöfen und Pulverkabinen: Ein Betrieb der Oberflächentechnik in Österreich hat Feuer- und Umweltrisiken, die andere Gewerbe kaum kennen. Dazu veredeln Sie fremde Teile, und ein Fehler trifft die Ware Ihrer Kunden. Hier lesen Sie, welche Deckungen für Galvanik und Pulverbeschichtung sinnvoll sind und mit welchen Prämien Sie rechnen können.
Die Frage, die hier fast jeder zuerst stellt
Nicht automatisch. Schäden an Sachen, die Sie gerade bearbeiten, sind in vielen Betriebshaftpflichtpolizzen ausgeschlossen. Sie können sie als Bearbeitungsschäden mit eigener Versicherungssumme einschließen. Die Kosten für das neue Beschichten, also Ihre eigene Leistung, zahlt keine Versicherung.
Bad rinnt aus
Ein rissiger Behälter oder eine undichte Leitung, und Säure, Chrom- oder Cyanidlösung gelangen in Boden, Kanal oder Grundwasser.
Feuer in der Pulverkabine
Pulverstaub brennt, Filter und Absaugung sammeln ihn. Ein Funke oder ein überhitzter Ofen genügt für einen Hallenbrand.
Kundenteile verdorben
Zu dünne Schicht, Blasen, Versprödung: Die Teile sind Ausschuss oder fallen später beim Kunden aus.
Stillstand beim Abnehmer
Passen beschichtete Teile in der Montage nicht, verlangt der Kunde Sortierung, Austausch und Ersatz für seinen Stillstand.
Gleichrichter oder Brenner defekt
Ein Ausfall stoppt die ganze Linie, Ersatzteile kommen oft erst nach Wochen.
Verätzungen
Spritzer beim Ansetzen der Bäder und Dämpfe führen in der Oberflächentechnik zu schweren Arbeitsunfällen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Mit Umwelthaftpflicht für Bäder und Abwasser, Bearbeitungsschäden an Kundenteilen und erweiterter Produkthaftpflicht für Zulieferer.
Ersetzt Bäder, Gleichrichter, Kabinen, Öfen und Kundenware nach Feuer, Leitungswasser, Sturm und Einbruchdiebstahl.
Dringend empfohlen
Nach einem Brand stehen Linien monatelang. Löhne, Mieten und Leasing laufen weiter, Kunden suchen sich andere Beschichter.
Für Gleichrichter, Einbrennöfen, Pulveranlagen und Abluftreinigung, auch bei Bedienungsfehlern.
Wenn die Halle Ihnen gehört, gegen Feuer, Sturm und Leitungswasser.
Sinnvoll je nach Betrieb
Für Verfahren mit Behörden und Streit mit Kunden über Reklamationen.
Zahlt zusätzlich zur AUVA eine Kapitalleistung, etwa nach schweren Verätzungen, auch in der Freizeit.
Die Prämie richtet sich vor allem nach dem Verfahren. Eine Pulverbeschichtung ohne Bäder ist günstiger als eine Hartverchromung. Badvolumen, Umsatz, Brandschutz und Industriekunden spielen ebenfalls hinein.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleiner Pulverbeschichter, bis 500.000 Euro Umsatz, 3 Mio. Euro Pauschalsumme mit Bearbeitungsschäden | etwa 1.000 bis 2.800 Euro im Jahr |
| Betriebshaftpflicht | Galvanik mit Umwelthaftpflicht und erweiterter Produkthaftpflicht, 20 Beschäftigte | etwa 4.500 bis 12.000 Euro im Jahr |
| Betriebsinhalt | Anlagen, Bäder und Kundenware im Wert von 800.000 Euro | etwa 1.600 bis 4.200 Euro im Jahr |
| Maschinenbruch | Gleichrichter, Ofen und Pulveranlage, 400.000 Euro Neuwert | etwa 1.500 bis 3.600 Euro im Jahr |
Zum Vergleich: Die Haftpflicht eines kleinen Pulverbeschichters kostet im Jahr ungefähr so viel wie eine Palette Pulverlack.
Richtwerte aus der Angebotspraxis, ohne Versicherungssteuer, Stand Oktober 2026.
Betriebe mit großen Bädern liegen oft darüber,
manche Versicherer zeichnen erst nach einer Besichtigung.
Die Quellen belegen die Angaben zu Gewerbe und Unfallversicherung.
01
Pulverkabine
Für: Kleiner Pulverbeschichter ohne Bäder
Zusammen etwa 2.200 bis 5.500 Euro im Jahr
Dieses Paket anfragen02
Lohngalvanik
Für: Galvanik mit mehreren Bädern für Industrie und Gewerbe
Zusammen etwa 8.500 bis 23.000 Euro im Jahr
Dieses Paket anfragen03
Oberflächenzentrum
Für: Galvanik und Pulverbeschichtung mit eigener Halle und Industriekunden
Zusammen individuell, meist ab etwa 20.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden aus der Oberflächentechnik, zusammengelegt auf einen Mittwoch. Tippen Sie sich durch und sehen Sie, wer zahlt.
Ein Heizstab im Nickelbad versagt, das Bad überhitzt und ist hinüber.
Ein Kunde reklamiert 3.000 verzinkte Winkel mit Blasen, alles Ausschuss.
An der Abwasseranlage platzt eine Leitung, belastetes Wasser rinnt auf das Nachbargrundstück.
In der Absaugung der Pulverkabine entzündet sich Staub, Kabine und Filter brennen aus.
Die Pulverlinie steht sieben Wochen still, Aufträge wandern ab.
Die Behörde leitet wegen des Abwasserschadens ein Verfahren ein, ein Anwalt wird nötig.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Umweltdeckungen richtig sortiert
Umwelthaftpflicht, Umweltsanierung und Bearbeitungsschäden sind drei verschiedene Dinge. Wir ordnen sie Ihren Anlagen zu und holen Angebote mehrerer Versicherer ein.
Erfahrung mit großen Schäden
In der Bootsversicherung bearbeiten wir Schäden selbst und wissen, welche Unterlagen nach einem Brand gebraucht werden.
Makler aus Deutschland
Vermittelt wird von Norman Nammert als Versicherungsmakler, in Österreich im Rahmen der Dienstleistungsfreiheit.
Familienbetrieb seit 1989
Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Ja.
Oberflächentechnik ist nach § 94 Z 51 Gewerbeordnung ein reglementiertes Gewerbe,
gemeinsam mit Metalldesign als verbundenes Handwerk.
Ja, sobald Sie Bäder, Säuren oder Laugen betreiben.
Ein einziger Leitungsschaden kann Boden und Grundwasser belasten und hohe Sanierungskosten
auslösen.
Kleine Betriebe liegen für Haftpflicht und Inhalt meist bei etwa 2.200 bis 5.500 Euro im Jahr.
Das ist ein Richtwert aus der Angebotspraxis.
Nur wenn Bearbeitungsschäden eingeschlossen sind.
Das neue Beschichten zahlt keine Versicherung.
Nach § 1 Produkthaftungsgesetz haftet der Hersteller,
der ein fehlerhaftes Produkt in Verkehr bringt, für Personen- und Sachschäden.
Die Produkthaftpflicht deckt solche Ansprüche.
Für Arbeitnehmer die AUVA.
Eine Gruppenunfallversicherung kann zusätzlich eine Kapitalleistung zahlen.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Wer zahlt, wenn ein Gussteil erst beim Kunden als fehlerhaft auffällt?
Ist ein Spindelcrash durch einen Bedienungsfehler versichert?
Brauche ich neben der Betriebshaftpflicht wirklich eine eigene Umweltversicherung?
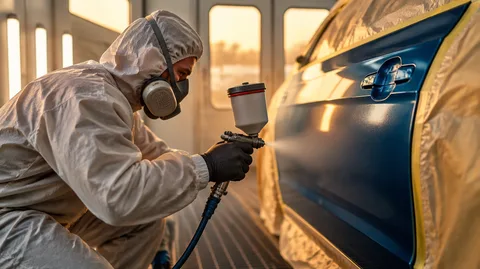
Wer zahlt, wenn ein Kundenauto bei mir in der Kabine verbrennt?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen