Betriebshaftpflicht
Deckt Personen- und Sachschäden bei Behandlung, im Studio und bei Hausbesuchen, wenn die Fußpflege als Tätigkeit genannt ist.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Schönheit und Wohlbefinden
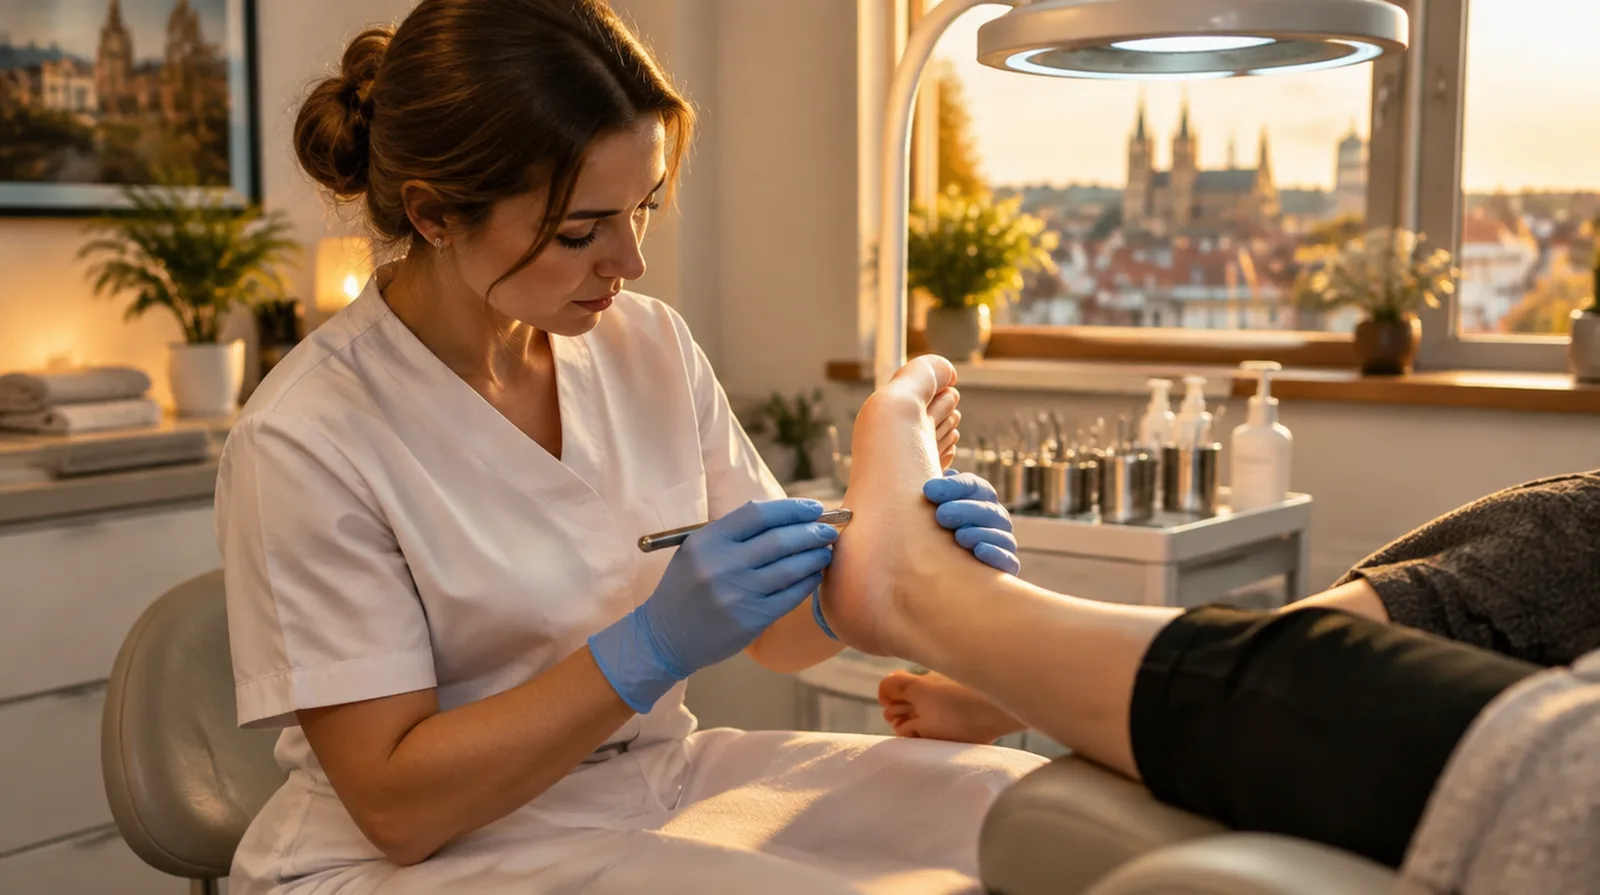
In Österreich ist die Fußpflege ein reglementiertes Gewerbe: Wer es ausübt, braucht den Befähigungsnachweis. Sie arbeiten mit Skalpell, Fräse und oft an älteren Menschen, im Studio wie bei Hausbesuchen. Hier steht, welche Versicherung im Fußpflege-Gewerbe zählt, was sie kostet und worauf Sie im Vertrag achten sollten.
Die Frage, die hier fast jeder zuerst stellt
Nur wenn die Betriebshaftpflicht die Tätigkeit außerhalb Ihres Standorts einschließt. Das ist bei vielen Verträgen so, aber nicht bei allen. Fräse und Instrumente im Auto sind über eine Inhalts- oder Elektronikversicherung nur geschützt, wenn Außenversicherung vereinbart ist.
Verletzung bei Diabetes
Ein kleiner Schnitt heilt beim diabetischen Fuß schlecht und kann eine lange ärztliche Behandlung nach sich ziehen.
Übertragene Keime
Unzureichend aufbereitete Instrumente können Nagelpilz und Bakterien weitertragen.
Sturz im Studio
Ältere Kundinnen rutschen beim Aufstehen aus oder stolpern beim Einstieg in den Behandlungsstuhl.
Diebstahl aus dem Auto
Wer mobil arbeitet, hat Fräse und Koffer im Fahrzeug. Ein Einbruch legt die Arbeit lahm.
Ausfall der Inhaberin
Fällt die Fußpflegerin wegen Rücken oder Handgelenk aus, gibt es keinen Umsatz, die Miete läuft weiter.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden bei Behandlung, im Studio und bei Hausbesuchen, wenn die Fußpflege als Tätigkeit genannt ist.
Dringend empfohlen
Als Betriebsinhaltsversicherung für Behandlungsstuhl, Einrichtung und Vorräte bei Feuer, Leitungswasser, Sturm und Einbruch.
Zahlt eine Kapitalleistung bei dauernder Invalidität nach einem Unfall, auch in der Freizeit.
Sichert das Einkommen, wenn Sie den Beruf aus gesundheitlichen Gründen nicht mehr ausüben können.
Sinnvoll je nach Betrieb
Für Fräsgeräte, Sterilisator und Registrierkasse bei Defekt, Überspannung oder Sturz.
Ersetzt laufende Kosten, wenn das Studio nach einem Schaden geschlossen bleibt.
Für Streit mit Vermieter, Lieferanten oder Kundschaft über Behandlungen.
Ein Fußpflegestudio ist günstig zu versichern. Teurer wird es mit Angestellten, mobilem Einsatz und hochwertigen Geräten.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Fußpflegerin allein, Studio und Hausbesuche, 3 Mio. Euro Deckung | etwa 90 bis 170 Euro im Jahr |
| Betriebshaftpflicht | Studio mit zwei Angestellten | etwa 180 bis 380 Euro im Jahr |
| Betriebsinhalt | Einrichtung und Vorräte im Wert von 25.000 Euro | etwa 90 bis 220 Euro im Jahr |
| Unfallversicherung | Private Unfallversicherung für die Inhaberin, mittlere Summen | etwa 150 bis 350 Euro im Jahr |
Zum Vergleich: Die Haftpflicht eines kleinen Fußpflegestudios kostet im Jahr ungefähr so viel wie vier Behandlungen.
Richtwerte aus der Angebotspraxis ohne 11 Prozent Versicherungssteuer, Stand Oktober 2026.
Der Beitrag hängt von Leistungen, Angestellten und Versicherungssummen ab.
01
Mobil
Für: Fußpflegerin ohne Studio, Hausbesuche und Heime
Zusammen etwa 200 bis 450 Euro im Jahr
Dieses Paket anfragen02
Studio
Für: Eigenes Studio mit ein bis drei Behandlungsplätzen
Zusammen etwa 450 bis 1.100 Euro im Jahr
Dieses Paket anfragen03
Studio und Inhaberin
Für: Studio, dessen Einkommen an der Inhaberin hängt
Zusammen individuell, je nach Alter und Gesundheit
Dieses Paket anfragenFünf Dinge, die Fußpflegerinnen wirklich erleben, alle an einem Mittwoch. Tippen Sie sich durch und sehen Sie, wer zahlt.
Bei einer Kundin mit Diabetes entzündet sich eine kleine Verletzung, sie braucht ärztliche Behandlung.
Ein Kunde stürzt beim Aufstehen vom Behandlungsstuhl.
Die Fräse fällt beim Ausladen auf den Asphalt.
Im Seniorenheim wird ein Rollstuhl beim Rangieren beschädigt.
Ein Rohrbruch setzt das Studio unter Wasser.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir prüfen Ihre Tätigkeit
Studio, Hausbesuch, Heim: Wir sorgen dafür, dass alles im Vertrag steht, was Sie tatsächlich tun.
Makler, nicht Versicherer
Norman Nammert vermittelt als Versicherungsmakler, in Österreich im Rahmen der Dienstleistungsfreiheit. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Betrieb und Privat aus einer Hand
Studio, Auto, Wohnung und Vorsorge mit einem Ansprechpartner.
Fragen und Antworten
Ja.
Fußpflege ist nach § 94 Z 23 der Gewerbeordnung ein reglementiertes Gewerbe,
für das ein Befähigungsnachweis nötig ist.
Für das Gewerbe besteht keine gesetzliche Pflicht.
Ohne Haftpflicht zahlen Sie Schmerzengeld und Behandlungskosten aber selbst.
Allein etwa 90 bis 170 Euro im Jahr, mit Angestellten etwa 180 bis 380 Euro,
jeweils ohne Versicherungssteuer.
Das sind Richtwerte aus unserer Angebotspraxis.
Nur mit Außenversicherung in der Inhalts- oder Elektronikversicherung.
Ohne sie gilt der Schutz meist nur im Studio.
Ja, im Rahmen der Dienstleistungsfreiheit.
Wir vermitteln Verträge nach österreichischem Recht.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Bin ich über die Innung automatisch versichert?
Reicht die Versicherung über Physio Austria, oder brauche ich mehr?
Bin ich über die Innung nicht schon versichert?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen