Betriebshaftpflicht
Für Personen- und Sachschäden von Kunden, mit eingeschlossenen Schäden an fremden Sachen in Bearbeitung und ausreichender Summe.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Dienstleistungen
In der Werkstatt eines Kleidermachers hängen Trachten, Dirndl, Anzüge und Mäntel von Kunden, oft mit Wert und Geschichte. Wird ein Stück verschnitten, beim Bügeln versengt oder bei einem Einbruch gestohlen, stehen Sie dafür ein. Ob Maßatelier, Änderungsschneiderei oder kleine Nähstube am Land: Hier steht, welche Versicherungen in Österreich sinnvoll sind und was sie kosten.
Die Frage, die hier fast jeder zuerst stellt
Nur wenn Schäden an fremden Sachen in Bearbeitung ausdrücklich eingeschlossen sind. Viele Tarife nehmen genau diese Schäden aus oder begrenzen sie auf wenige tausend Euro. Für eine Schneiderei ist dieser Baustein der wichtigste; achten Sie auf Summe und Selbstbehalt.
Verschnitten oder versengt
Der Rock wird zu kurz, das Bügeleisen zu heiß, der Loden verfärbt sich beim Dämpfen. Die Kundin verlangt Ersatz.
Tracht vor dem Ball
Ein beschädigtes Festtagsgewand mit fixem Termin kostet nicht nur Stoff, sondern Ersatz unter Zeitdruck.
Einbruch und Brand
Auf den Stangen hängen Dutzende Kundenstücke. Ohne passende Betriebsinhaltsversicherung zahlen Sie fremde Kleidung selbst.
Maschine steht
Die Industrienähmaschine fällt mitten in der Ballsaison aus, Aufträge bleiben liegen.
Kunden im Geschäft
Ein Kunde stolpert in der Umkleide oder verletzt sich an einer Nadel.
Eigene Gesundheit
Augen, Hände und Rücken sind Ihr Werkzeug. Eine lange Krankheit bedeutet kein Einkommen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Personen- und Sachschäden von Kunden, mit eingeschlossenen Schäden an fremden Sachen in Bearbeitung und ausreichender Summe.
Dringend empfohlen
Die Betriebsinhaltsversicherung deckt Maschinen, Stoffe und Kundenware gegen Feuer, Einbruch und Leitungswasser. Fremdes Eigentum muss eingeschlossen sein.
Sichert Ihr Einkommen, wenn Sie den Beruf aus gesundheitlichen Gründen dauerhaft nicht mehr ausüben können.
Sinnvoll je nach Betrieb
Ersetzt Miete und Fixkosten, wenn das Geschäft nach einem Brand oder Wasserschaden schließen muss.
Die Maschinenbruchversicherung zahlt bei Bedienfehlern und Kurzschluss an teuren Näh- und Stickmaschinen.
Für Streit mit Kunden über Mängel und Preise, mit dem Vermieter und mit Mitarbeitern.
Die Prämie hängt von Umsatz, Mitarbeitern, der Summe für Schäden an Kundenware und vom Wert der Ware im Geschäft ab.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Änderungsschneiderei, eine Inhaberin, 3 Mio. Euro Summe, Kundenware in Bearbeitung bis 10.000 Euro | etwa 100 bis 230 Euro im Jahr |
| Betriebshaftpflicht | Maßatelier mit drei Mitarbeitern, Kundenware bis 25.000 Euro | etwa 200 bis 480 Euro im Jahr |
| Betriebsinhalt | Geschäft mit Einrichtung, Stoffen und Kundenware, zusammen 40.000 Euro | etwa 170 bis 420 Euro im Jahr |
| Maschinenbruch | Näh- und Stickmaschinen im Wert von 25.000 Euro | etwa 160 bis 380 Euro im Jahr |
| Betriebsunterbrechung | Kleines Geschäft, 12 Monate Haftzeit | etwa 130 bis 320 Euro im Jahr |
Zum Vergleich: Die Haftpflicht einer kleinen Änderungsschneiderei kostet im Jahr etwa so viel wie zehn gekürzte Hosen.
Alle Werte sind Richtwerte aus der Angebotspraxis ohne 11 Prozent Versicherungssteuer,
Stand Oktober 2026.
Öffentliche Tarife speziell für Schneidereien haben wir nicht gefunden;
die Quelle belegt die Unfallversicherung der Selbständigen.
Das konkrete Angebot holen wir für Sie ein.
01
Nähstube
Für: Änderungsschneidereien und Nähstuben ohne Mitarbeiter
Zusammen etwa 280 bis 650 Euro im Jahr
Dieses Paket anfragen02
Atelier
Für: Kleidermacher mit Geschäft und Mitarbeitern
Zusammen etwa 650 bis 1.600 Euro im Jahr
Dieses Paket anfragen03
Rundum
Für: Inhaber, die auch ihr eigenes Einkommen absichern wollen
Zusammen etwa 1.000 bis 2.200 Euro im Jahr ohne Berufsunfähigkeit
Dieses Paket anfragenSechs Dinge, die Schneidereien wirklich passieren, alle an einem Freitag vor dem Ball. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Kürzen eines Dirndls wird die Schürze verschnitten. Ersatzstoff und Eilarbeit werden fällig.
Das Bügeleisen hinterlässt einen Glanzfleck auf einem Smoking.
Eine Kundin rutscht auf den Stufen zur Umkleide aus und bricht sich den Knöchel.
Die Stickmaschine bleibt mit Motorschaden stehen.
Ein Kunde zahlt die Änderung nicht und schaltet einen Anwalt ein.
Einbruch über das Hoffenster: Trachtenjanker und Mäntel von Kunden sind weg.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Kundenware im Blick
Als Versicherungsmakler vergleichen wir mehrere Versicherer und achten auf den Baustein, der für Schneidereien zählt: Schäden an der Ware in Bearbeitung.
Werkstatt und Geschäft zusammen
Haftpflicht, Betriebsinhalt und Maschinen werden gemeinsam geprüft, damit keine Lücke zwischen den Verträgen bleibt.
Betrieb und privat in einer Hand
Norman Nammert betreut als Versicherungsmakler Ihr Geschäft und Ihre eigene Vorsorge zusammen.
Familienbetrieb, vermittelt seit 1989
Deutscher Makler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig und unter +49 3375 29 12 77 erreichbar. Kostenlos für Sie, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Eine gesetzliche Pflichtversicherung gibt es nicht.
Die Betriebshaftpflicht mit Schäden an Kundenware ist trotzdem der wichtigste Schutz.
Schäden an einem Stück, das Sie gerade bearbeiten, etwa ein verschnittener Rock.
Viele Haftpflichttarife nehmen sie aus, deshalb muss der Baustein ausdrücklich enthalten sein.
Nur wenn die Betriebsinhaltsversicherung fremdes Eigentum einschließt und die Summe reicht.
Die Haftpflicht beginnt bei etwa 100 Euro im Jahr.
Mit Betriebsinhalt liegen kleine Betriebe meist bei 280 bis 650 Euro,
Richtwerte aus der Angebotspraxis.
Als Selbständige mit Kammermitgliedschaft sind Sie nach § 8 ASVG in der Unfallversicherung
teilversichert.
Eine private Unfallversicherung ergänzt das, auch für die Freizeit.
Bei teuren Stick- oder Industriemaschinen ja,
denn die Betriebsinhaltsversicherung zahlt nicht bei Bedienfehlern oder innerem Defekt.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Was, wenn ein Kleidungsstück in der Reinigung kaputtgeht?
Zahlt die Versicherung, wenn die Ware nach einem Brand nebenan nach Rauch riecht?
Zahlt die Versicherung, wenn ich das Gerät eines Kunden bei der Reparatur beschädige?
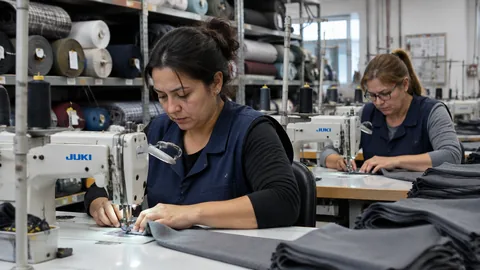
Wer zahlt, wenn ein Kundenstoff beim Besticken oder Ändern kaputtgeht?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen