Betriebshaftpflicht
Deckt Personen- und Sachschäden durch Säulen, Kabel und Störungen, auch an Kundenfahrzeugen, wenn eingeschlossen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Energie und Umwelt
Wer in Österreich öffentlich zugängliche Ladestellen betreibt, meldet sie bei der E-Control und steht mit seiner Technik rund um die Uhr im Freien: am Hotelparkplatz, beim Supermarkt, an der Bundesstraße. Säulen werden angefahren, Kabel gestohlen, Backends angegriffen. Hier steht, was Ladesäulenbetreiber absichern sollten.
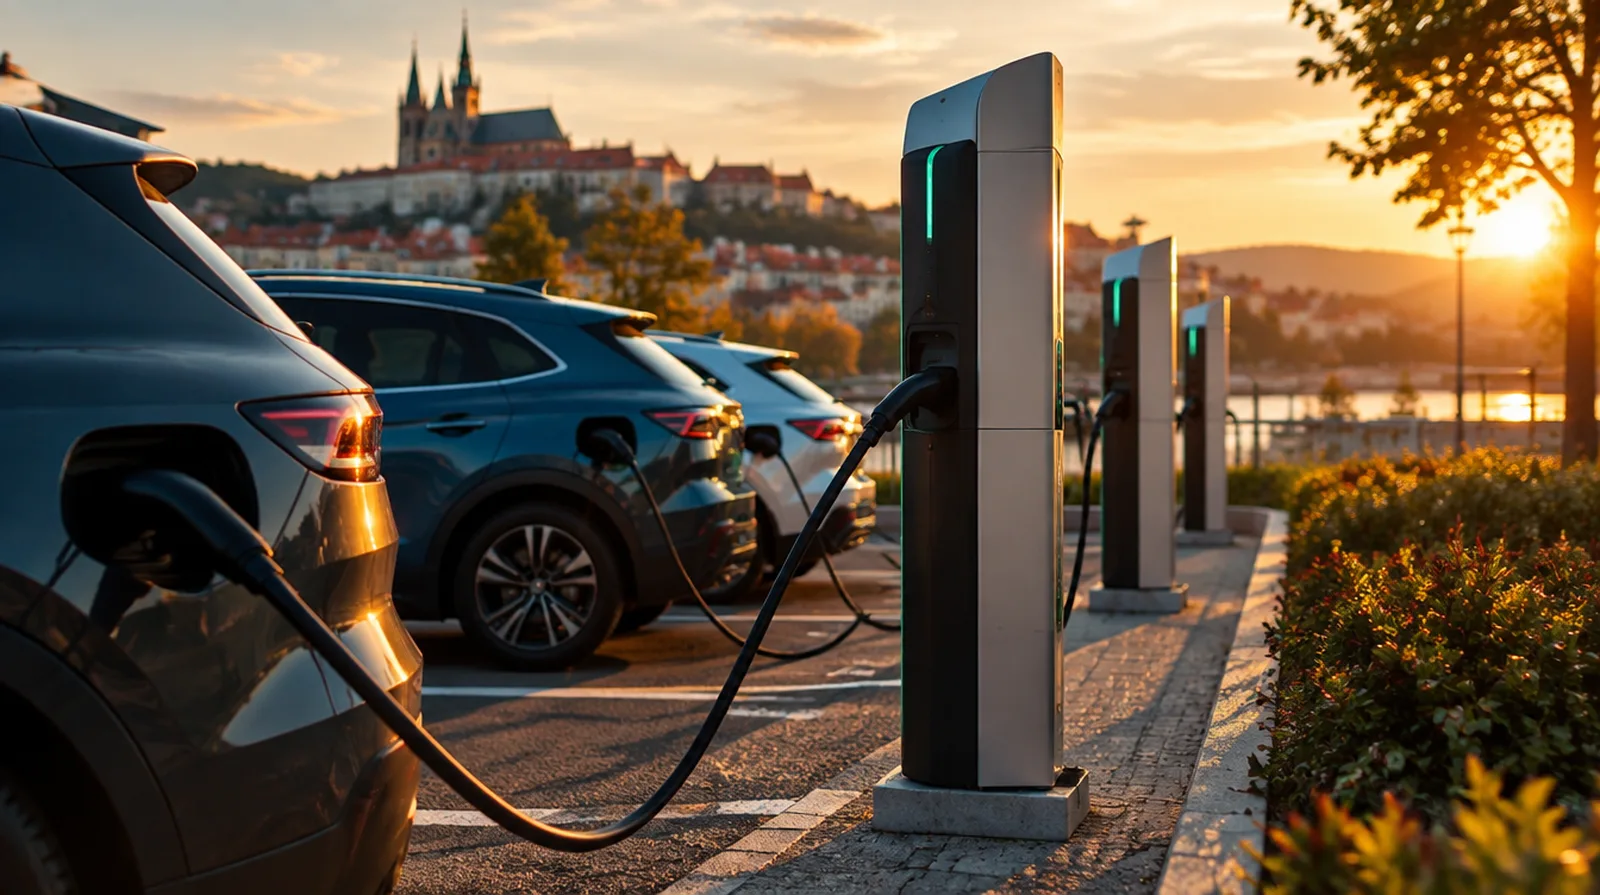
Die Frage, die hier fast jeder zuerst stellt
Meist nicht ausreichend. Freistehende Säulen gehören oft nicht zum versicherten Gebäude, und Anfahrschäden oder Vandalismus sind dort selten gedeckt. Für die Säulen eignet sich eine Elektronik- oder Maschinenversicherung, für Schäden an Fahrzeugen und Personen eine Betriebshaftpflicht.
Anfahrschaden
Ein Kleintransporter setzt beim Zurückschieben gegen die Säule, der Fahrer fährt weiter.
Kabeldiebstahl
Kupfer lohnt sich für Diebe. Abgeschnittene Ladekabel legen den Standort über Nacht still.
Schaden am Kundenfahrzeug
Eine Störung beschädigt das Ladegerät eines E-Autos, der Halter fordert Ersatz.
Sturz über das Kabel
Ein Ladekabel liegt über dem Gehsteig, eine Fußgängerin stürzt.
Stillstand
Ersatzteile für Schnelllader kommen oft erst nach Wochen. In der Zeit verdient die Säule nichts.
Backend und Zahlung
Ein Angriff auf die Steuerung legt alle Standorte lahm, Zahlungsdaten sind betroffen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden durch Säulen, Kabel und Störungen, auch an Kundenfahrzeugen, wenn eingeschlossen.
Dringend empfohlen
Für die Säulen gegen Anfahren, Vandalismus, Überspannung und Bedienfehler.
Ersetzt entgangene Einnahmen nach einem versicherten Sachschaden.
Für Backend, App und Zahlungsabwicklung.
Sinnvoll je nach Betrieb
Für Trafostationen und Batteriespeicher größerer Ladeparks.
Für Streit mit Standortgebern, Netzbetreibern und Herstellern.
Die Prämien hängen von Zahl und Wert der Säulen, Standorten und Umsatz ab. Ein Schnellladepark an der Autobahn kostet mehr als einige Säulen am Hotelparkplatz.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Betreiber mit zehn öffentlichen Ladepunkten, 5 Mio. Euro Deckung | etwa 350 bis 800 Euro im Jahr |
| Elektronikversicherung | Vier Schnellladesäulen im Neuwert von zusammen 160.000 Euro | etwa 1.700 bis 3.800 Euro im Jahr |
| Betriebsunterbrechung | Ladepark mit 200.000 Euro Jahresumsatz | etwa 450 bis 1.000 Euro im Jahr |
| Cyberversicherung | Backend mit App und Kartenzahlung, 500.000 Euro Deckung | etwa 900 bis 2.000 Euro im Jahr |
Zum Vergleich: Ein einziger Anfahrschaden an einem Schnelllader kann mehr kosten als die Versicherung des ganzen Standorts über viele Jahre.
Richtwerte aus der Angebotspraxis, zuzüglich 11 Prozent Versicherungssteuer, Stand Oktober 2026.
Öffentliche Tarife für Ladestellenbetreiber haben wir nicht gefunden.
Die Quelle belegt die Meldepflicht.
01
Standort
Für: Hotel, Handel oder Betrieb mit einigen öffentlichen Ladepunkten
Zusammen etwa 900 bis 2.000 Euro im Jahr
Dieses Paket anfragen02
Ladepark
Für: Betreiber mehrerer Standorte mit Schnellladern und Backend
Zusammen etwa 4.000 bis 9.000 Euro im Jahr
Dieses Paket anfragen03
Netz
Für: Betreiber vieler Standorte mit Speichern und Trafostationen
Zusammen ab etwa 11.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Ladestellenbetreibern wirklich passieren. Hier alle an einem einzigen Tag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Diebe schneiden die Kabel von zwei Schnellladern ab.
Ein Lieferwagen fährt gegen eine Säule und verschwindet.
Das Ersatzteil kommt erst in fünf Wochen, die Säule bringt keinen Umsatz.
Ein Pensionist stolpert über ein Ladekabel und bricht sich die Hüfte.
Nach einer Störung ist das Ladegerät eines Kundenautos defekt.
Das Backend wird verschlüsselt, alle Standorte sind offline.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Technik im Freien
Aus der Bootsversicherung kennen wir Schäden durch Wetter, Wasser und Vandalismus an Technik, die draußen steht.
Sachwert und Haftung abgestimmt
Elektronik, Haftpflicht und Ausfall stimmen wir so ab, dass kein Schaden zwischen zwei Verträge fällt.
Makler aus Deutschland
Norman Nammert vermittelt als Versicherungsmakler, in Österreich im Rahmen der Dienstleistungsfreiheit. Kostenlos für Sie, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Nein.
Pflicht ist für öffentlich zugängliche Ladestellen die Datenmeldung an die E-Control nach der
Ladepunkt-Daten-Verordnung.
Ohne Verursacher nur Ihre eigene Sachversicherung,
meist eine Elektronikversicherung mit Einschluss von Anfahrschäden.
Wenn eine Störung Ihrer Säule den Schaden verursacht, kann der Halter Ersatz verlangen.
Lassen Sie das in der Betriebshaftpflicht einschließen.
In einer Elektronikversicherung mit Diebstahlschutz in der Regel ja, mit Selbstbehalt.
Für einige Ladepunkte nach unserer Angebotspraxis etwa 900 bis 2.000 Euro im Jahr,
für Ladeparks mit Schnellladern meist 4.000 bis 9.000 Euro, zuzüglich Versicherungssteuer.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Zahlt die Versicherung auch den entgangenen Stromerlös?
Wer zahlt, wenn Treibstoff ins Erdreich gelangt?
Zahlt die Haftpflicht, wenn meine Installation zwei Jahre später einen Brand auslöst?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen