Versicherungen für Rettungsdienste und Krankentransporte
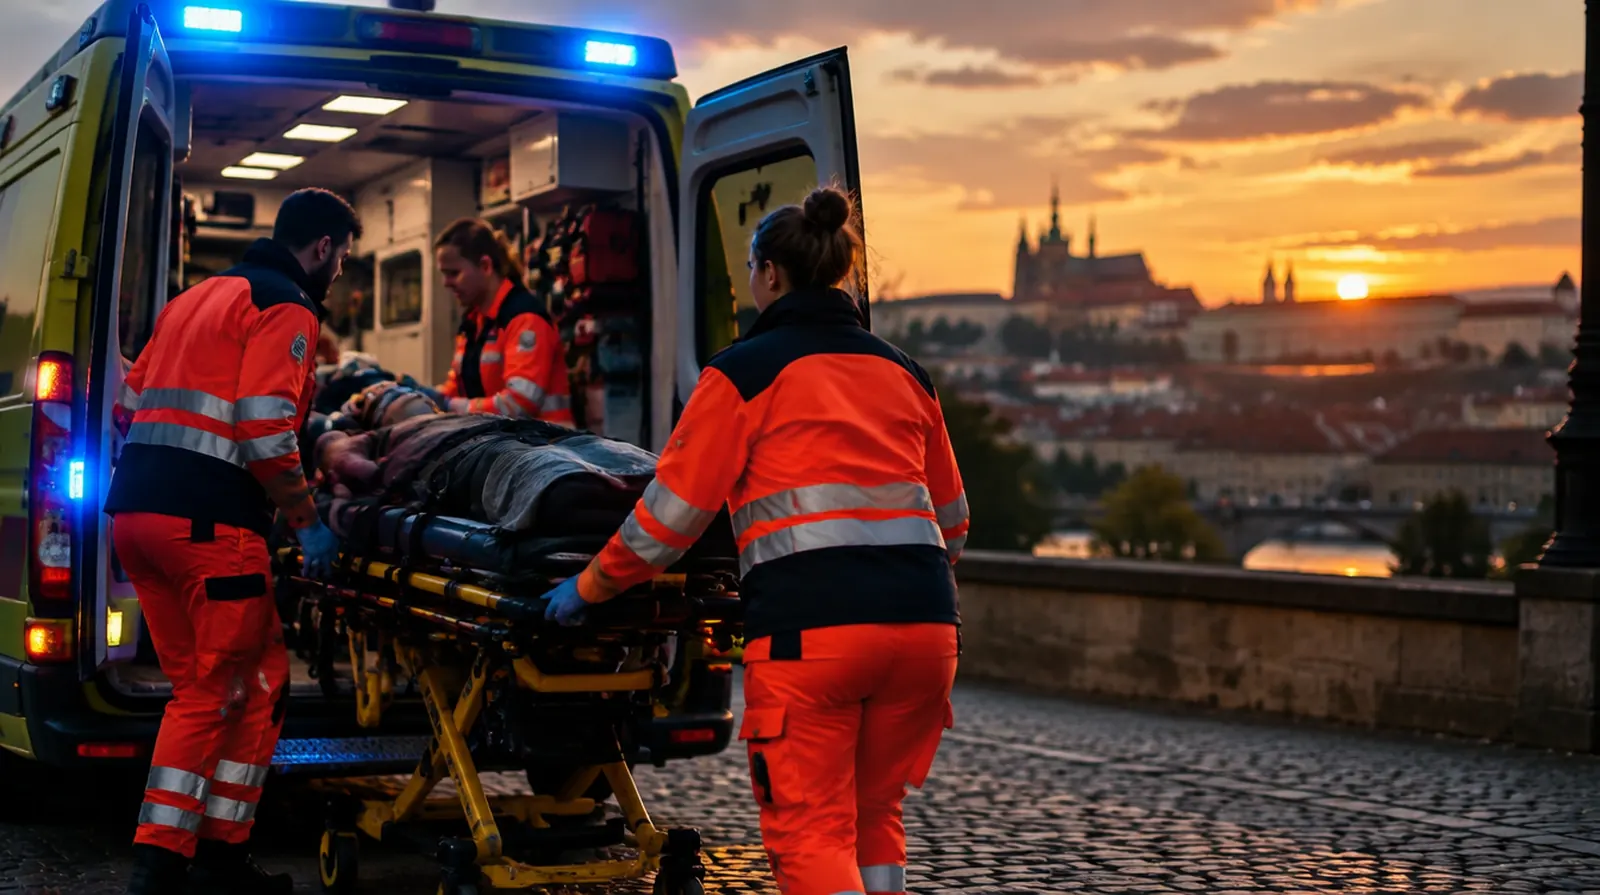
Ein Krankentransport ist ein Arbeitsplatz, der mit Blaulicht durch die Kreuzung fährt und dabei einen Menschen trägt, der sich nicht selbst helfen kann. Unfälle, Stürze beim Tragen und Fehler in der Versorgung sind hier Alltagsrisiken. Hier steht, wie sich private Transportdienste und Rettungsorganisationen in Österreich absichern.
Zahlt die Kfz-Versicherung auch, wenn ein Patient im Wagen verletzt wird?
Wenn der Schaden durch den Betrieb des Fahrzeugs entsteht, etwa bei einer Vollbremsung oder einem Unfall, ja: das ist ein Fall für die Kfz-Haftpflicht. Stürzt der Patient aber beim Umlagern von der Trage oder wird eine Sauerstoffversorgung falsch angeschlossen, ist das ein Fehler bei der Versorgung und gehört in die Betriebs- oder Berufshaftpflicht. Beide Verträge müssen deshalb lückenlos zusammenpassen.
Was in dieser Branche schiefgeht
01
Einsatzfahrten
Mit Sondersignal über rote Ampeln: Wegerecht bedeutet nicht Freibrief. Unfälle bei Einsatzfahrten sind häufig und teuer, oft mit mehreren Beteiligten.
02
Tragen und Umlagern
Schmale Stiegenhäuser, Glatteis, übergewichtige Patienten: Stürze beim Tragen verletzen Patienten und Sanitäter zugleich.
03
Versorgungsfehler
Nach dem Sanitätergesetz dürfen Sanitäter bestimmte Maßnahmen setzen. Wird dabei etwas übersehen oder falsch gemacht, folgen Ansprüche.
04
Infektionen
Patienten mit ansteckenden Krankheiten, Nadelstichverletzungen, Desinfektion unter Zeitdruck: Das Personal trägt ein hohes Gesundheitsrisiko.
05
Fahrzeugausfall
Ein Unfall nimmt einen Wagen für Wochen aus dem Dienst. Verträge mit Auftraggebern verlangen aber eine feste Zahl einsatzbereiter Fahrzeuge.
06
Verlorene Sachen
Brillen, Hörgeräte, Handys und Geldbörsen von Patienten gehen beim Transport verloren oder werden beschädigt.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Für den Vorstand einer Rettungsorganisation als Verein oder die Geschäftsführung einer GmbH.
Was es kostet: Beispielprämien
Der größte Posten ist die Flotte. Rettungsfahrzeuge haben ein höheres Unfallrisiko und einen teuren Ausbau, deshalb liegen die Prämien deutlich über denen normaler Transporter. Dazu kommen Haftpflicht und Technik.
Versicherung
Beispiel
Richtwert
Flottenversicherung
Krankentransportwagen, Haftpflicht und Vollkasko mit Ausbau
etwa 1.800 bis 3.500 Euro im Jahr je Fahrzeug
Betriebshaftpflicht
Transportdienst mit zehn Fahrzeugen und 30 Beschäftigten, 5 Mio. Euro Deckung
etwa 1.500 bis 4.000 Euro im Jahr
Elektronikversicherung
Medizintechnik in fünf Fahrzeugen im Wert von 150.000 Euro
etwa 900 bis 2.000 Euro im Jahr
Gruppenunfallversicherung
30 Personen, Invalidität 100.000 Euro je Person
etwa 1.200 bis 2.700 Euro im Jahr
Zum Vergleich: Haftpflicht und Kasko für einen Krankentransportwagen kosten im Jahr ungefähr so viel wie ein bis zwei Wochen Dieselverbrauch der ganzen Flotte eines kleinen Dienstes.
Richtwerte aus unserer Angebotspraxis ohne 11 Prozent Versicherungssteuer und ohne motorbezogene
Versicherungssteuer, Stand September 2026.
Für Rettungsdienste gibt es keine öffentlichen Tarifbeispiele;
die Quelle erläutert den Rahmen der Berufs- und Betriebshaftpflicht in Österreich.
Sechs Einsätze, wie sie so vorkommen. Hier alle in einer einzigen Schicht. Gehen Sie die Schicht durch und sehen Sie, wer zahlt.
Schaden bis jetzt155.500 Euro
Auf der Einsatzfahrt kollidiert der Rettungswagen in einer Kreuzung mit einem Pkw, dessen Lenker das Blaulicht übersehen hat. Zwei Verletzte.
48.000 Euro · Zahlt: Flottenversicherung
Beim Tragen im engen Stiegenhaus rutscht ein Sanitäter aus. Die Patientin fällt von der Trage und bricht sich den Arm.
16.000 Euro · Zahlt: Betriebshaftpflicht
Der Defibrillator fällt beim Ausladen auf den Asphalt und ist nicht mehr einsatzfähig.
19.000 Euro · Zahlt: Elektronikversicherung
Ein Sanitäter verletzt sich an einer herumliegenden Kanüle und muss wochenlang Medikamente nehmen.
5.000 Euro · Zahlt: Gruppenunfallversicherung
Die Angehörigen eines Patienten werfen der Besatzung vor, einen Schlaganfall nicht erkannt und zu spät gemeldet zu haben.
60.000 Euro · Zahlt: Berufshaftpflicht
Beim Rangieren an der Rampe beschädigt der Wagen das Rolltor eines Pflegeheims.
7.500 Euro · Zahlt: Flottenversicherung
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 155.500 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Lassen Sie den medizinischen Ausbau und Sondersignalanlagen in der Kasko ausdrücklich mitversichern, mit Neuwert statt Zeitwert.
Prüfen Sie, ob Einsatzfahrten mit Sondersignal ohne Einschränkung versichert sind und ob Ihr Vertrag einen Rabattschutz für die Flotte kennt.
Schließen Sie die sanitätsdienstliche Tätigkeit nach dem Sanitätergesetz ausdrücklich in die Haftpflicht ein.
Nehmen Sie Schäden an Sachen der Patienten, etwa Hörgeräte und Brillen, als Einschluss mit.
Vereinbaren Sie für Freiwillige und Zivildiener eine Gruppenunfallversicherung, die auch Infektionen umfasst.
Denken Sie bei Ausfällen an Ersatzfahrzeuge: Mietkosten für einen ausgebauten Wagen sollten im Vertrag stehen.
Warum NAMMERT für Ihren Betrieb
Flotte und Haftpflicht aus einem Guss
Als Makler holen wir Angebote mehrerer Versicherer ein und achten darauf, dass Kfz-Versicherung und Haftpflicht keine Lücke beim Umlagern lassen.
Schadenerfahrung von innen
In der Bootsversicherung bearbeiten wir Schäden selbst. Diese Erfahrung hilft, wenn nach einem Einsatzunfall Haftungsquoten und Werkstattrechnungen strittig sind.
Ein Ansprechpartner für den Betrieb
Fahrzeuge, Station, Personal und die Absicherung des Vorstands betreuen wir gemeinsam, erreichbar unter +49 3375 29 12 77.
Für Sie ohne Kosten
Ihr Dienst zahlt uns nichts, unsere Vergütung kommt vom Versicherer. Als deutscher Familienbetrieb seit 1989 sind wir in Österreich im Rahmen der Dienstleistungsfreiheit tätig.
Häufige Fragen
Fragen und Antworten
Welche Versicherungen sind für einen Krankentransport Pflicht?
Gesetzlich Pflicht ist die Kfz-Haftpflicht für jedes Fahrzeug.
Verträge mit Ländern, Gemeinden und der Sozialversicherung sowie die Landesrettungsgesetze
verlangen in der Praxis zusätzlich eine Betriebshaftpflicht mit ausreichender Summe.
Sind Sanitäter persönlich versichert, wenn sie einen Fehler machen?
Angestellte und Freiwillige handeln für die Organisation, die dafür haftet.
Deshalb muss die Haftpflicht der Organisation die sanitätsdienstliche Tätigkeit ausdrücklich
einschließen.
Bei grober Fahrlässigkeit kann der Dienstgeber nur eingeschränkt Rückgriff nehmen.
Sind freiwillige Helfer unfallversichert?
Freiwillige Mitglieder anerkannter Rettungsorganisationen sind bei Einsätzen und Übungen über die
gesetzliche Unfallversicherung geschützt.
Für bleibende Schäden und Unfälle außerhalb des Einsatzes ist eine Gruppenunfallversicherung
sinnvoll.
Was kostet die Versicherung eines Rettungswagens?
Haftpflicht und Vollkasko mit Ausbau liegen meist bei 1.800 bis 3.500 Euro im Jahr je Fahrzeug,
abhängig von Schadenverlauf, Selbstbehalt und Wert des Ausbaus.
Wer zahlt bei einem Unfall mit Blaulicht?
Die Kfz-Haftpflicht zahlt die Schäden anderer, die Kasko den eigenen Wagen.
Auch mit Sondersignal müssen Lenker auf andere achten;
bei einem Unfall wird die Haftung oft geteilt.
Brauchen wir eine Elektronikversicherung für die Medizintechnik?
Wir empfehlen sie.
Die Kasko deckt Medizintechnik oft nur bis zu einer kleinen Summe und nur bei einem Unfall des
Fahrzeugs, nicht wenn ein Gerät beim Tragen herunterfällt.
NAMMERT Versicherungsmakler
Angebote für Rettungsdienst anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.