Betriebshaftpflicht
Deckt Schäden in Kundenwohnungen und an betreuten Personen, einschließlich Schlüsselverlust, wenn eingeschlossen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Dienstleistungen
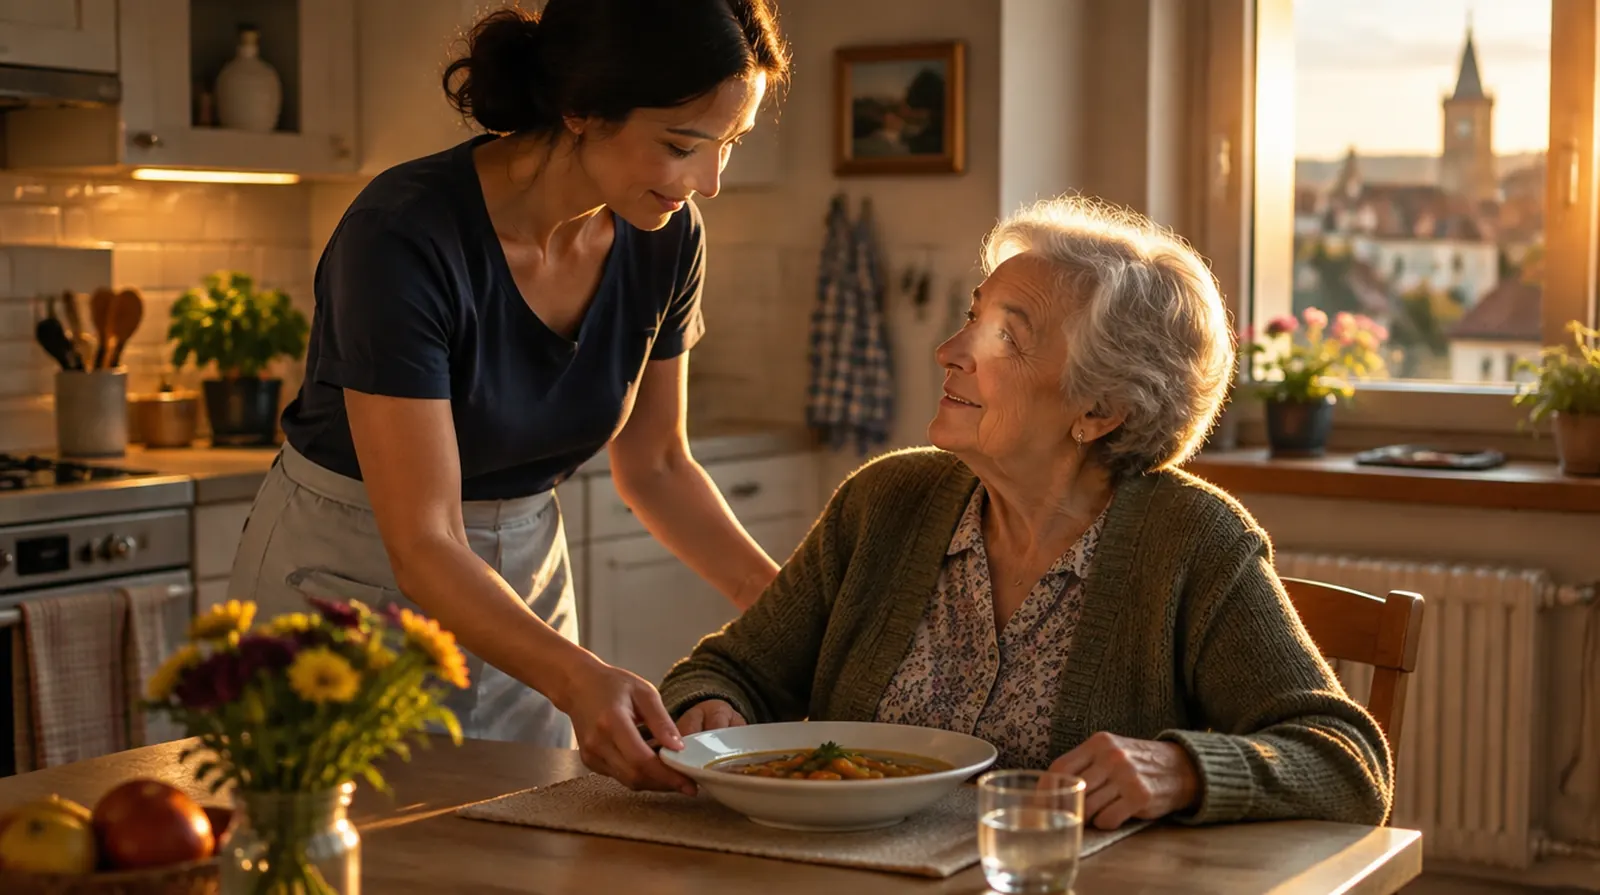
Wer in fremden Wohnungen putzt, einkauft oder ältere Menschen begleitet, arbeitet mitten im Leben anderer. Eine zerbrochene Vase ist ärgerlich, ein Sturz der betreuten Dame beim gemeinsamen Spaziergang aber eine Haftungsfrage. Hier steht, wie sich selbständige Haushaltshilfen, Alltagsbegleiter und Personenbetreuer in Österreich absichern.
Die Frage, die hier fast jeder zuerst stellt
Wenn Sie selbständig arbeiten, ja. Die Privathaftpflicht deckt keine beruflichen Tätigkeiten, und die Haushaltsversicherung Ihrer Kunden zahlt nicht für Schäden, die Sie verursachen. Wer dagegen mit dem Dienstleistungsscheck oder als Angestellte arbeitet, ist über den Auftraggeber versichert und braucht meist keine eigene Betriebshaftpflicht.
Beim Aufstehen, Duschen oder Spazierengehen stürzt die betreute Person. Die Angehörigen fragen dann, ob die Begleitung genug aufgepasst hat.
Die geerbte Vase, der Flachbildschirm, der Glastisch: Beim Reinigen gehen Dinge kaputt, die teurer sind, als sie aussehen.
Eine vergessene Waschmaschine, ein Bügeleisen neben dem Vorhang: Folgeschäden treffen schnell auch die Wohnung darunter.
Wer viele Kunden hat, hat viele Schlüssel. Ein verlorener Bund kann den Tausch mehrerer Schlösser oder einer Hausanlage auslösen.
Fehlt Schmuck oder Bargeld, fällt der Verdacht schnell auf die Hilfe im Haushalt, auch zu Unrecht.
Heben, Tragen, Leitern und Wege zwischen den Kunden: Die AUVA deckt Arbeitsunfälle, aber nicht den langen Verdienstausfall.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Schäden in Kundenwohnungen und an betreuten Personen, einschließlich Schlüsselverlust, wenn eingeschlossen.
Dringend empfohlen
Zahlt nach einem Unfall eine Kapitalleistung oder Rente, auch in der Freizeit, wo die AUVA nicht leistet.
Sichert Ihr Einkommen, wenn der Rücken die körperliche Arbeit auf Dauer nicht mehr zulässt.
Wenn Sie mit dem eigenen Auto zu Kunden fahren oder Einkäufe erledigen, muss die berufliche Nutzung in der Polizze stehen.
Sinnvoll je nach Betrieb
Hilft bei Streit mit Kunden, Agenturen oder der SVS, etwa um offene Honorare oder die Einstufung als Selbständige.
Taggeld und Sonderklasse sichern Selbständige ab, wenn sie krank werden und kein Honorar fließt.
Haushaltsnahe Dienstleistungen gehören zu den günstigsten Risiken in der Betriebshaftpflicht. Teurer wird es, wenn Sie Menschen pflegen oder begleiten oder Mitarbeiter beschäftigen.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Selbständige Haushaltshilfe ohne Mitarbeiter, 3 Mio. Euro | etwa 80 bis 200 Euro im Jahr |
| Betriebshaftpflicht | Personenbetreuung oder Alltagsbegleitung mit Begleitung außer Haus | etwa 120 bis 300 Euro im Jahr |
| Betriebshaftpflicht | Kleine Agentur mit fünf angestellten Haushaltshilfen | etwa 350 bis 800 Euro im Jahr |
| Unfallversicherung | Private Unfallversicherung für eine Einzelunternehmerin | etwa 150 bis 350 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht einer selbständigen Haushaltshilfe kostet im Jahr ungefähr so viel wie fünf bis sechs Stunden Arbeit bei einer Kundin.
Richtwerte ohne Versicherungssteuer, Stand September 2026, aus unserer Angebotspraxis. Für haushaltsnahe Dienstleistungen gibt es in Österreich kaum veröffentlichte Tarifbeispiele; die Werte sind vorsichtig geschätzt. Für die private Unfallversicherung gilt ein niedrigerer Steuersatz.
01
Für: selbständige Haushaltshilfe oder Alltagsbegleiterin
Zusammen etwa 80 bis 300 Euro im Jahr
Dieses Paket anfragen02
Für: Einzelunternehmerin, die sich auch selbst absichern will
Zusammen etwa 500 bis 1.100 Euro im Jahr
Dieses Paket anfragen03
Für: Betrieb mit angestellten Haushaltshilfen und Fahrzeug
Zusammen etwa 1.200 bis 2.500 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Haushaltshilfen und Betreuerinnen wirklich passieren, hier alle an einem Mittwoch. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Fensterputzen fällt ein Glaseinsatz der Balkontür heraus und zerbricht.
Die betreute Dame rutscht beim Spaziergang an Ihrem Arm auf dem Laub aus und bricht sich den Oberschenkelhals.
Der Wasserschlauch der Waschmaschine löst sich, während Sie einkaufen sind, das Wasser läuft zu den Nachbarn.
Der Schlüsselbund mit fünf Kundenschlüsseln ist in der Straßenbahn liegen geblieben.
Auf dem Weg zur nächsten Kundin fahren Sie im Kreisverkehr einem anderen Auto auf.
Sie stürzen von der Trittleiter beim Vorhangaufhängen und fallen sechs Wochen aus.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Wir suchen eine schlanke Haftpflicht, die genau Ihre Tätigkeit deckt, statt Ihnen ein großes Gewerbepaket zu verkaufen.
Als Makler holen wir Angebote mehrerer Versicherer ein und achten auf Schlüssel, Bearbeitungsschäden und Begleitung außer Haus.
Wir denken an Unfall, Krankheit und Einkommen, weil Sie als Selbständige kein Krankengeld wie Angestellte bekommen.
Wir sind ein deutscher Makler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Beratung kostenlos unter +49 3375 29 12 77.
Fragen und Antworten
Nein. Die Privathaftpflicht deckt nur private Tätigkeiten. Wer selbständig in fremden Haushalten arbeitet, braucht eine Betriebshaftpflicht.
Beim Dienstleistungsscheck sind Sie Arbeitnehmerin des Haushalts und bei der AUVA unfallversichert. Schäden, die Sie verursachen, trägt in der Regel der Haushalt beziehungsweise dessen Versicherung.
Für Einzelunternehmerinnen meist 120 bis 300 Euro im Jahr, je nach Tätigkeit und Summe. Haushaltshilfen ohne Betreuung zahlen eher weniger.
Nur wenn Sie haften, also wenn Sie einen Fehler gemacht haben. Einen Sturz ohne Ihr Verschulden trägt die betreute Person oder ihre eigene Unfallversicherung.
Die Haftpflicht zahlt bei Diebstahl nicht. Eine Rechtsschutzversicherung hilft Ihnen aber, sich gegen falsche Vorwürfe zu wehren.
Wenn Sie es beruflich nutzen, müssen Sie das dem Versicherer melden. Sonst kann er bei einem Unfall auf dem Weg zur Kundin kürzen.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Zahlt die Haftpflicht, wenn wir beim Reinigen etwas beschädigen?
Wer haftet, wenn eine Klientin beim Transfer vom Bett in den Rollstuhl stürzt?
Hafte ich wirklich, wenn jemand vor dem Haus ausrutscht?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen