Alles zur Versicherung: Eigenheim
Muss ich mein Haus in Österreich versichern?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Eigenheim
Kurz gesagt
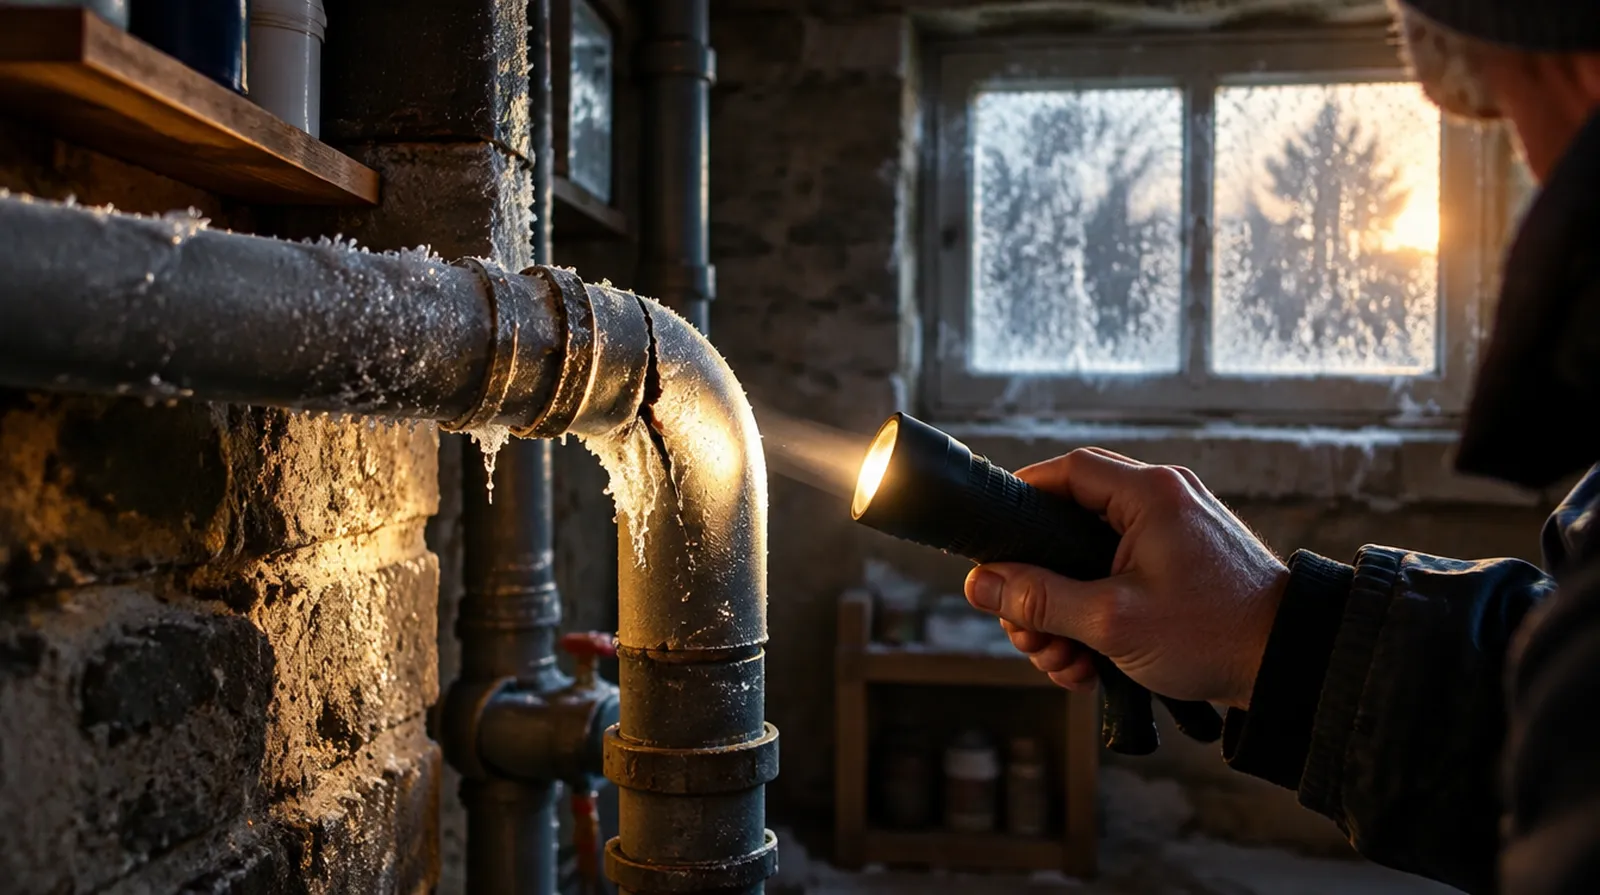
Ja, die Eigenheimversicherung zahlt bei Frostschäden in Österreich über die Leitungswasserdeckung: geplatzte Rohre, Armaturen, Heizkörper und das ausgetretene Wasser. Die Sanierung eines Hauses kostet oft 3.000 bis 8.000 Euro. Haben Sie aber Ihre Winterpflichten verletzt, etwa die 72-Stunden-Regel für das Absperren, kann der Versicherer nach VersVG ganz leistungsfrei sein, nicht nur kürzen.
Öffentlich genannte Kosten für Wasserschäden und Prämien der Eigenheimversicherung in Österreich, Stand 2026.
| Beispiel | Richtwert |
|---|---|
| Bautrocknung je Quadratmeter | etwa 20 bis 40 Euro |
| Miete für einen Bautrockner | etwa 35 bis 42 Euro am Tag |
| Estrich- und Dämmschichttrocknung | etwa 4.000 bis 6.000 Euro |
| Sanierung eines Wasserschadens im Einfamilienhaus | etwa 3.000 bis 8.000 Euro |
| Eigenheimversicherung Einfamilienhaus, Grunddeckung bis erweitert | etwa 200 bis 600 Euro im Jahr |
Stand Oktober 2026, aus öffentlich genannten Sanierungskosten,
Prämienangaben und einem veröffentlichten Bedingungswerk.
Die 72 Stunden stehen in mehreren veröffentlichten Eigenheimbedingungen;
Ihre Polizze kann andere Fristen nennen.
Die Beträge im Rechenbeispiel sind Richtwert aus der Angebotspraxis.
Was Ihre Polizze für den Winter verlangt, prüfen wir; das genaue Angebot holen wir ein.
Rechenbeispiel
Das Haus steht seit Oktober leer. Die Heizung läuft auf kleiner Stufe, der Haupthahn ist offen. Nach einer Woche mit minus 15 Grad fällt der Brenner aus und eine Leitung in der Außenwand platzt.
| Leckortung und Rohrreparatur | etwa 1.000 Euro |
| Trocknung, Estrich und Fliesen im Bad | etwa 7.000 Euro |
| Schaden gesamt | etwa 8.000 Euro |
| Polizze verlangt Absperren nach 72 Stunden, Pflicht verletzt | Leistungsfreiheit möglich, 0 Euro |
| Wasser abgesperrt und Leitungen entleert | volle Leistung abzüglich Selbstbehalt |
Das Entleeren hätte einige Hundert Euro gekostet. Ohne diese Vorsorge droht hier der gesamte Schaden von rund 8.000 Euro bei Ihnen zu bleiben. Rechnung mit Richtwerten.
Frierendes Wasser dehnt sich aus und sprengt Rohre, Ventile und Heizkörper. Die Leitungswasserdeckung Ihrer Eigenheimversicherung zahlt dann das Auffinden und Reparieren des Rohrs, das Öffnen und Verschließen von Wänden, die Trocknung und den Wasserschaden an Estrich, Putz und Böden.
Viele österreichische Bedingungen begrenzen den Frostschaden auf Leitungen und Anlagen innerhalb des Gebäudes. Die Zuleitung zum Gartenhahn, eine Außendusche oder die Leitung im ungeheizten Nebengebäude sind oft ausgeschlossen. Wie lang ein Rohr ersetzt wird, steht ebenfalls in der Polizze, manchmal nur wenige Meter.
| Frostschaden | Welche Versicherung | Hinweis |
|---|---|---|
| Geplatztes Rohr in der Wand | Eigenheim, Leitungswasser | Suche, Reparatur und Trocknung |
| Geplatzter Heizkörper oder Kessel | Eigenheim, Leitungswasser | meist ausdrücklich genannt |
| Nasser Parkettboden im Wohnzimmer | Eigenheim | gehört zum Gebäude |
| Durchnässte Couch und Kleidung | Haushaltsversicherung | nicht über das Eigenheim |
| Gartenleitung außen geplatzt | je nach Polizze | häufig ausgeschlossen |
Österreichische Polizzen enthalten Sicherheitsvorschriften, die Juristen Obliegenheiten nennen. Veröffentlichte Eigenheim- und Leitungswasserbedingungen verlangen zum Beispiel: Verlassen alle Personen das Gebäude länger als 72 Stunden, sind alle Wasserzuleitungen abzusperren und geeignete Maßnahmen gegen Frostschäden zu treffen.
Für die Heizperiode fordern manche Bedingungen zusätzlich, die wasserführenden Leitungen zu entleeren, wenn die Heizung nicht durchgehend läuft; so steht es etwa in einer Klausel, die eine Schlichtungsstelle der Wirtschaftskammer geprüft hat. Den Haupthahn nur zuzudrehen reicht dann nicht, weil das Wasser in den Rohren stehen bleibt und dort gefriert. Lesen Sie die Winterklausel Ihrer Polizze vor dem ersten Frost.
In Deutschland kürzt der Versicherer bei grober Fahrlässigkeit nach Quote. In Österreich gilt das Versicherungsvertragsgesetz (VersVG) anders: Verletzen Sie eine vereinbarte Winterpflicht schuldhaft, kann der Versicherer nach Paragraf 6 VersVG ganz leistungsfrei sein. Er muss dafür den Vertrag binnen eines Monats ab Kenntnis kündigen, sonst kann er sich darauf nicht berufen.
Leistungsfrei ist er nicht, wenn die Verletzung keinen Einfluss auf den Frostschaden hatte, oder wenn Sie gar kein Verschulden trifft. Hat jemand den Frostschaden grob fahrlässig herbeigeführt, gilt zusätzlich Paragraf 61 VersVG: ohne Einschluss der groben Fahrlässigkeit gibt es auch hier keine Leistung.
Die meisten Frostschäden passieren in Häusern, in denen im Winter niemand wohnt: geerbte Häuser, Häuser im Verkauf, Ferienhäuser in den Bergen. Ein längerer Leerstand kann nach dem VersVG eine Gefahrerhöhung sein, die Sie dem Versicherer anzeigen müssen.
Melden Sie einen längeren Leerstand Ihrer Eigenheimversicherung schriftlich und lassen Sie die Leitungen vor dem Winter von einem Installateur entleeren. Für ein Ferienhaus verlangen Versicherer oft einen Zuschlag, dafür ist die Nutzung dann sauber vereinbart.
Ein bewohntes, normal beheiztes Haus mit Leitungen in Innenwänden ist selten betroffen. Fällt die Heizung in einer Frostnacht aus und platzt ein Rohr, obwohl Sie zu Hause waren, liegt meist keine Pflichtverletzung vor und die Eigenheimversicherung zahlt den Frostschaden.
Prüfen sollten Sie vor allem Leitungen in Außenwänden, in Garage, Keller und Dachboden sowie Wasserhähne außen am Haus.
Fragen und Antworten
Meist erst, wenn das Rohr bricht oder Wasser austritt.
Das bloße Auftauen ohne Schaden zahlen Sie in der Regel selbst.
Wenn Ihre Polizze diese Frist nennt, ja.
Ein langes Wochenende ohne Absperren kann schon reichen, um gegen die Pflicht zu verstoßen.
Er hilft bei grober Fahrlässigkeit nach Paragraf 61 VersVG.
Eine verletzte Winterpflicht nach Paragraf 6 VersVG deckt er nicht automatisch ab.
Das Gebäude zahlt die Eigenheim- oder Gebäudeversicherung des Vermieters,
Ihre Sachen die Haushaltsversicherung.
Haben Sie Pflichten aus dem Mietvertrag verletzt, kann der Vermieter Sie in Anspruch nehmen.
Nein.
Das ist Abnutzung durch Witterung und kein Leitungswasserschaden.
Wer die Winterpflichten der Polizze erfüllt und Kontrollen organisiert hat, ist meist gedeckt.
Kritisch wird es, wenn das Wasser trotz langer Abwesenheit nicht abgesperrt war.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Eigenheim
Muss ich mein Haus in Österreich versichern?
Zahlt die Eigenheimversicherung bei einem Leitungswasserschaden?
Ja, Leitungswasser ist in fast jeder Eigenheimversicherung enthalten. Gezahlt werden ausgetre …
Zahlt die Eigenheimversicherung bei grober Fahrlässigkeit?
Nur wenn Ihre Polizze grobe Fahrlässigkeit ausdrücklich einschließt. Nach Paragraf 61 VersVG …
Wie versichere ich ein Ferienhaus in Österreich?
Mit einer Eigenheimversicherung, in der das Haus ausdrücklich als Ferienhaus oder Zweitwohnsi …
Was zahlt die Eigenheimversicherung in Österreich?
Die Eigenheimversicherung zahlt Reparatur oder Wiederaufbau Ihres Hauses nach Feuer, Leitungs …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen