Alles zur Versicherung: Privathaftpflicht
Brauche ich eine eigene Privathaftpflicht, wenn ich eine Haushaltsversicherung habe?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Privathaftpflicht
Kurz gesagt
Oft nicht: Viele Polizzen in Österreich beruhen auf den AHVB, deren Art. 7 Sachschäden durch allmähliche Einwirkung von Temperatur, Gasen, Dämpfen, Flüssigkeiten oder Feuchtigkeit ausschließt. Ob die Haftpflicht bei Schäden zahlt, die langsam entstanden sind, entscheidet daher Ihre Polizze. Manche Tarife schließen sie per Zusatzklausel ein. Eine eigene Privathaftpflicht kostet ab etwa 36 bis 73 Euro im Jahr.
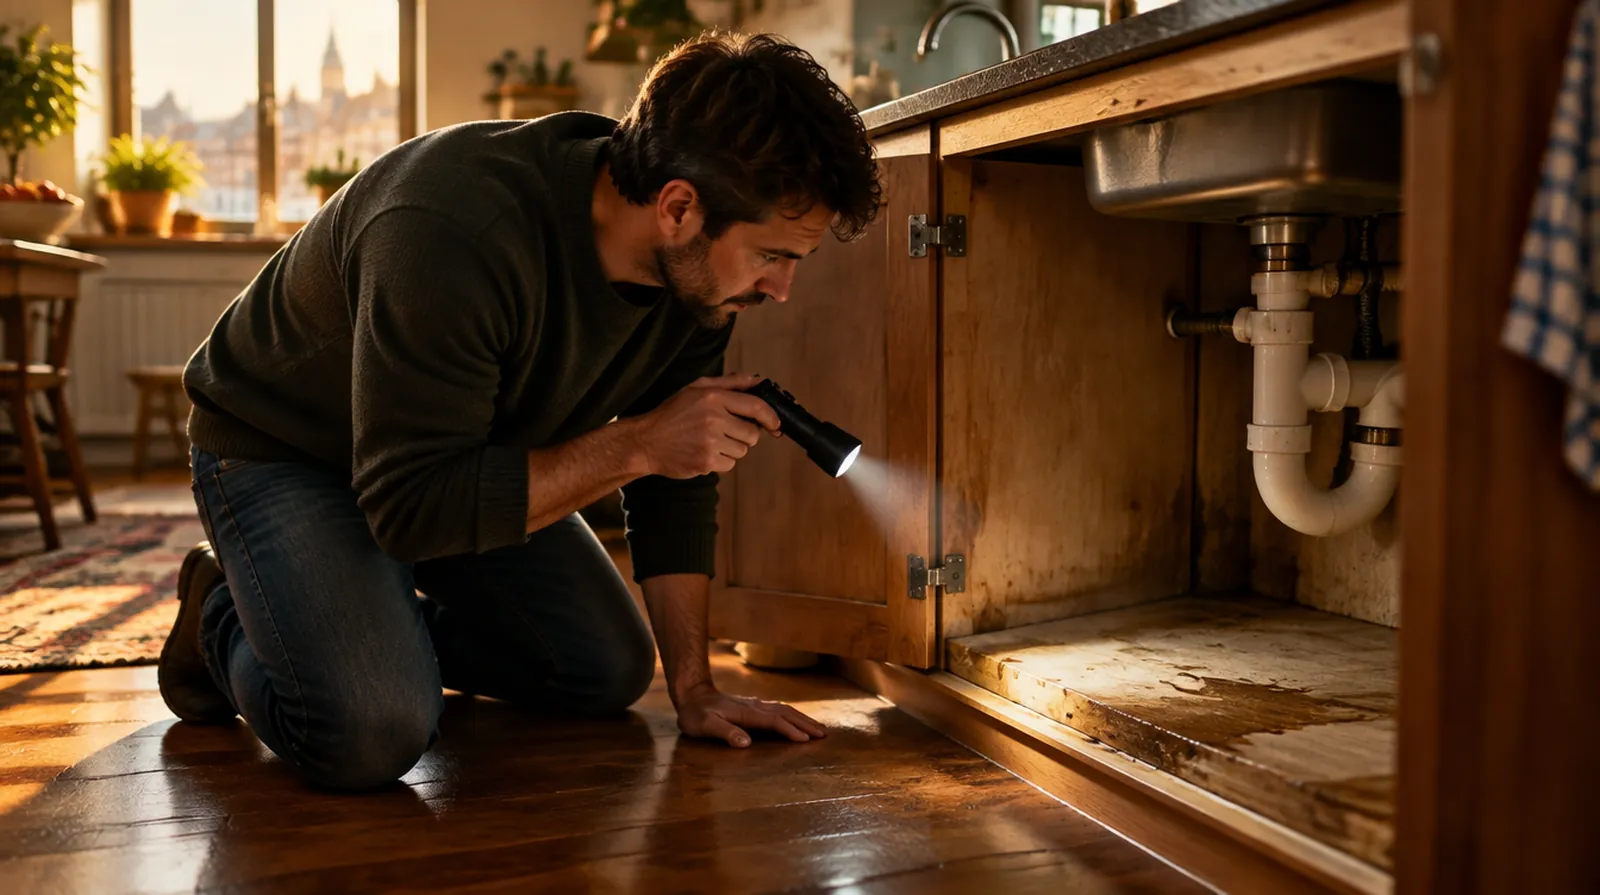
Allmählichkeitsschäden kosten keinen eigenen Beitrag, entscheidend ist der Tarif. Veröffentlichte Preise für eine eigene Privathaftpflicht in Österreich:
| Beispiel | Richtwert |
|---|---|
| 5 Millionen Euro, nur Europa, mit Einschränkungen | ab etwa 23 Euro im Jahr |
| 3 Millionen Euro, weltweit | ab etwa 42 Euro im Jahr |
| 30 Millionen Euro, weltweit | ab etwa 73 Euro im Jahr |
Richtwerte, Stand Oktober 2026, aus öffentlich genannten Preisvergleichen.
Die Beträge im Rechenbeispiel sind Richtwerte aus der Angebotspraxis.
Ob Allmählichkeitsschäden eingeschlossen sind, steht in Ihrer Polizze;
das genaue Angebot holen wir ein.
Rechenbeispiel
Über Monate dringt Wasser durch eine rissige Fuge in die Decke der Nachbarwohnung. Sie hatten dunkle Stellen in der Fuge gesehen, aber nicht reagiert.
| Trocknung, Spachtel und Malerarbeiten beim Nachbarn | etwa 5.000 Euro |
| Polizze mit Allmählichkeitsausschluss nach AHVB | meist keine Zahlung |
| Polizze mit Zusatzklausel, 10 Prozent Selbstbehalt | Versicherer zahlt etwa 4.500 Euro |
| Ursache war nicht erkennbar | Versicherer prüft die Haftung und wehrt sonst ab |
Mit Zusatzklausel tragen Sie etwa 500 Euro selbst, ohne sie unter Umständen den ganzen Schaden.
In Österreich steckt die Privathaftpflicht meist in der Haushaltsversicherung. Viele Polizzen verweisen auf die Allgemeinen und Ergänzenden Bedingungen für die Haftpflichtversicherung, kurz AHVB und EHVB. In der Fassung 1993 schließt Art. 7 Pkt. 11 Schadenersatzpflichten wegen Schäden an Sachen durch allmähliche Emission oder allmähliche Einwirkung von Temperatur, Gasen, Dämpfen, Flüssigkeiten, Feuchtigkeit oder nicht atmosphärischen Niederschlägen wie Rauch, Ruß oder Staub aus.
Gemeint sind schleichende Vorgänge, deren Beginn, Ende und Schadenseintritt sich zeitlich kaum festmachen lassen. Personenschäden fallen nicht unter diese Klausel, sie betrifft nur Sachen.
Der Oberste Gerichtshof legt die Klausel eng an ihrem Zweck aus: Sie soll Gefahren ausnehmen, bei denen Ursache und Verantwortung schwer nachweisbar sind. Die allmähliche Einwirkung muss bei der Ursache vorliegen (OGH 7 Ob 12/93).
So galten Frostaufbrüche an Platten, die binnen einiger Wintertage entstanden, nicht als Allmählichkeitsschaden, ebenso wenig eine Durchfeuchtung der Dachkonstruktion durch zu lange Schrauben (OGH 7 Ob 139/11h und 7 Ob 228/99a). Die Schlichtungsstelle der Versicherungsmakler empfahl 2014 Deckung für eine Fernwärmeleitung, deren Ummantelung beim Einschlagen eines Betoneisens beschädigt wurde und die danach korrodierte, weil die Ursache klar war.
| Fall | Einordnung | Quelle |
|---|---|---|
| Frostaufbrüche binnen einiger Wintertage | kein Allmählichkeitsschaden | OGH 7 Ob 139/11h |
| Wasser dringt über Monate durch falsch gesetzte Schrauben ein | kein Allmählichkeitsschaden | OGH 7 Ob 228/99a |
| Ummantelung beschädigt, Leitung korrodiert später | Deckung empfohlen, Ursache klar | RSS-E 32/14 |
| Schleichende Durchfeuchtung ohne klare Ursache | meist ausgeschlossen | Art. 7 Pkt. 11 AHVB 1993 |
Manche Versicherer bieten eine Besondere Bedingung, die Allmählichkeitsschäden wieder einschließt. Eine veröffentlichte Klausel begrenzt die Leistung auf 10 Prozent der Versicherungssumme und sieht einen Selbstbehalt von 10 Prozent, mindestens 180 Euro, vor.
Fragen Sie deshalb nicht nur, ob der Einschluss besteht, sondern auch, bis zu welcher Summe und mit welchem Selbstbehalt.
Die Haftpflicht zahlt nur, wenn Sie schadenersatzpflichtig sind. Nach § 1295 ABGB haftet, wer den Schaden verschuldet hat. Konnten Sie eine verdeckte Undichtheit nicht bemerken, fehlt es oft schon daran. Dann prüft der Versicherer die Haftung und wehrt die Forderung ab.
Abnutzung und gewöhnliche Gebrauchsspuren sind in keinem Fall ein versicherter Schaden.
Fragen und Antworten
Ein Sachschaden durch eine schleichende Einwirkung, etwa Feuchtigkeit, Dämpfe oder Ruß,
dessen Beginn und Ende sich kaum festlegen lassen.
Nein.
Nach der Rechtsprechung kommt es auf den Zweck an: Ist die Ursache klar und kurz,
etwa bei Frostaufbrüchen binnen weniger Tage, liegt kein Allmählichkeitsschaden vor.
Nein, die Klausel in Art.
7 Pkt.
11 AHVB 1993 betrifft nur Schäden an Sachen.
Nein.
Wenn Wasser plötzlich austritt, ist das ein gewöhnlicher Haftpflichtfall, sofern Sie haften.
Innerhalb einer Woche ab Kenntnis der Tatsachen, die eine Haftung auslösen können.
Wird geklagt, sofort.
So regelt es § 153 VersVG.
Das hängt vom Versicherer ab.
Für einen bereits eingetretenen Schaden hilft ein späterer Einschluss in der Regel nicht.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Privathaftpflicht
Brauche ich eine eigene Privathaftpflicht, wenn ich eine Haushaltsversicherung habe?
Zahlt die Haftpflicht in Österreich Schäden an der Mietwohnung?
Nur wenn Ihre Polizze Mietsachschäden ausdrücklich einschließt. Grundsätzlich sind Schäden an …
Haftet meine Haushaltsversicherung, wenn die Waschmaschine ausläuft?
Ja, Ihre Haushaltsversicherung zahlt, wenn die Waschmaschine ausläuft, gleich zweifach: Den e …
Wann zahlt die Privathaftpflicht in Österreich nicht?
Die Privathaftpflicht, in Österreich meist Teil der Haushaltsversicherung, zahlt nicht bei Vo …
Was zahlt die private Haftpflicht in Österreich?
Die private Haftpflicht zahlt, wenn Sie einem anderen einen Personen- oder Sachschaden zufüge …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen