Wer haftet in Österreich, wenn ein Hirnimplantat oder vernetztes Medizingerät versagt?
Wer haftet in Österreich, wenn ein Hirnimplantat oder ein vernetztes Medizingerät versagt? Zu …
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen
Kurz gesagt
Wer zahlt in Österreich, wenn ein Exoskelett oder eine smarte Prothese versagt? Hilfsmittel gibt es von der Krankenversicherung gegen 10 Prozent Selbstbehalt, mindestens 46,20 Euro, bis zu einem Höchstbetrag. Verletzt Sie ein Gerätefehler, haftet der Hersteller ohne Verschulden nach dem Produkthaftungsgesetz. In der Arbeit zahlt die Unfallversicherung. Verletzen Sie andere, zahlt die Privathaftpflicht.
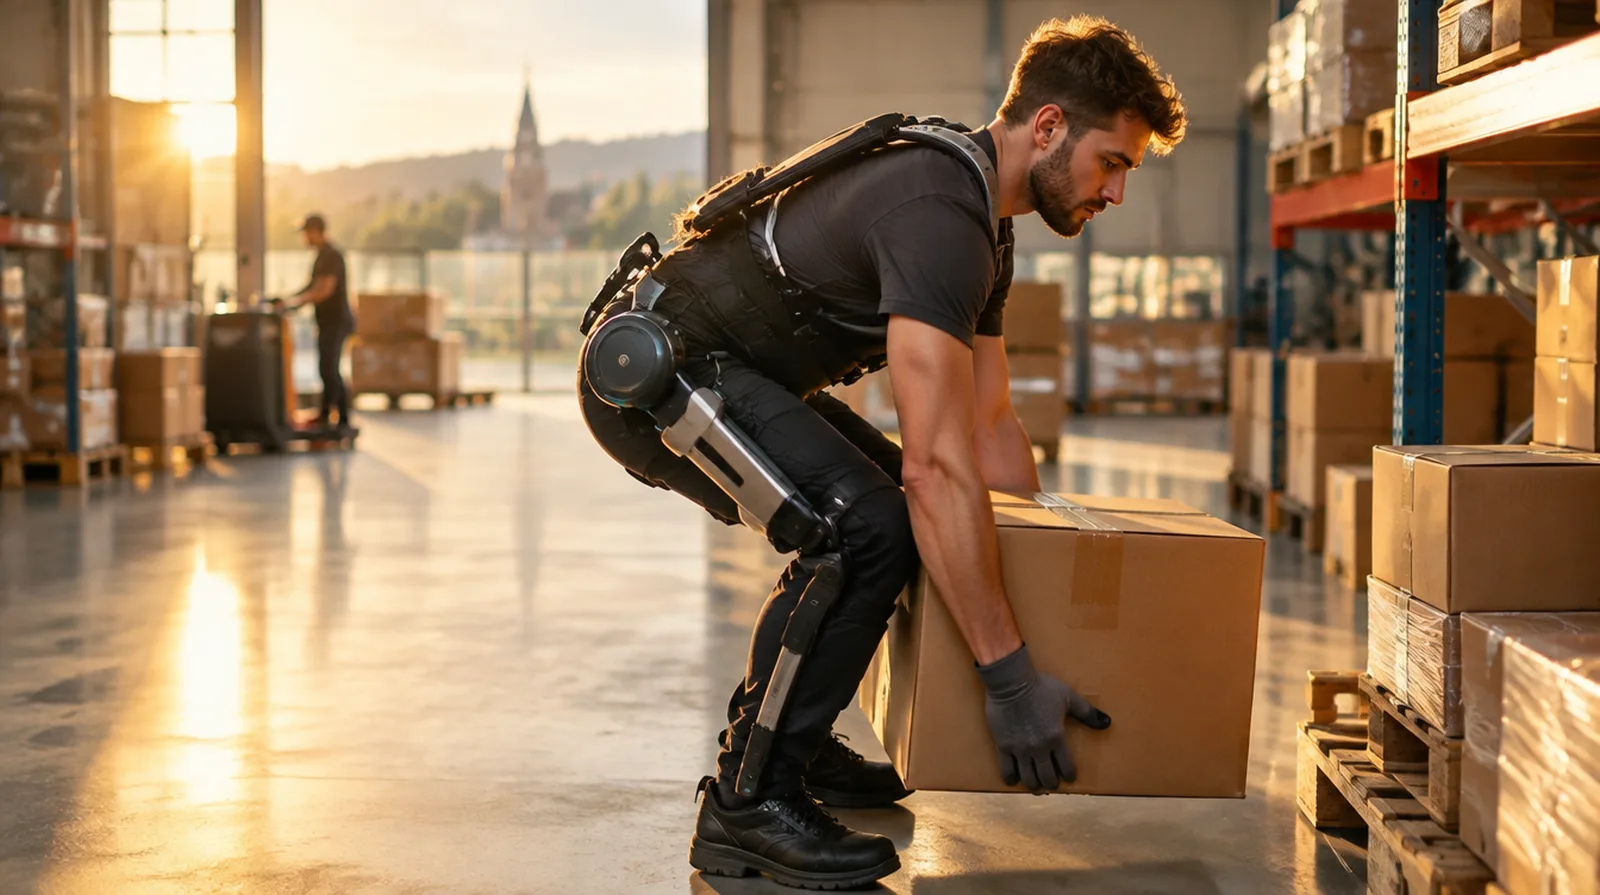
Für ein versagendes Exoskelett oder eine smarte Prothese zählen Krankenversicherung, Haftpflicht, Unfall und Rechtsschutz.
| Beispiel | Richtwert |
|---|---|
| Selbstbehalt für Hilfsmittel nach ASVG und B-KUVG | 10 Prozent, mindestens 46,20 Euro |
| Selbstbehalt für Hilfsmittel nach GSVG und BSVG | in der Regel 20 Prozent |
| Private Unfallversicherung, guter Schutz für eine erwachsene Person | etwa 150 bis 300 Euro im Jahr |
| Rechtsschutz, Einzelperson, Basisschutz | ab etwa 6 Euro im Monat |
| Eigene Privathaftpflicht, Einzelperson | etwa 35 bis 60 Euro im Jahr |
Richtwerte, Stand Oktober 2026, aus öffentlich genannten Beispielen.
Gerätepreis und Schadenhöhen im Rechenbeispiel sind Richtwerte aus der Angebotspraxis.
Rechenbeispiel
Eine smarte Prothese blockiert wegen eines Softwarefehlers. Die Trägerin stürzt, bricht sich das Handgelenk, ihr Smartphone für 700 Euro geht kaputt.
| Reparatur oder Ersatz der Prothese | Krankenversicherung nach Satzung, Selbstbehalt, sonst Garantie |
| Behandlung des Handgelenks | Krankenversicherung, Regress beim Hersteller |
| Schadenersatz für die Verletzung | Hersteller nach dem PHG |
| Smartphone für 700 Euro | Hersteller zahlt 200 Euro, die ersten 500 Euro bleiben bei ihr |
Für die Folgen des Fehlers haftet der Hersteller. Beim Gerät selbst kommt es auf Krankenversicherung, Gewährleistung und Garantie an.
Prothesen und andere Hilfsmittel stellt die Krankenversicherung gegen ärztliche Verordnung in einfacher und zweckmäßiger Ausführung zur Verfügung. Nach ASVG und B-KUVG zahlen Sie 10 Prozent Selbstbehalt, mindestens 46,20 Euro. Die Satzung des Versicherungsträgers legt zudem einen Höchstbetrag für Zuschüsse fest.
Eine smarte Prothese oder ein Exoskelett kostet oft deutlich mehr als dieser Höchstbetrag. Für den Rest kommen Unterstützungsfonds für Menschen mit Behinderung und Förderungen der Bundesländer in Frage. Klären Sie das vor der Anschaffung, nicht erst wenn das Gerät versagt.
| Was passiert ist | Wer typischerweise zahlt |
|---|---|
| Prothese defekt, über die Krankenversicherung bezogen | Krankenversicherung nach ihrer Satzung, Selbstbehalt |
| Sturz durch Gerätefehler, Sie werden verletzt | Hersteller oder Importeur nach dem PHG |
| Sturz mit dem Exoskelett in der Arbeit | Unfallversicherung als Arbeitsunfall |
| Sie stoßen mit der Prothese jemanden um | Ihre Privathaftpflicht, wenn Sie haften |
| Privat gekauftes Gerät außerhalb der Garantie | Sie selbst oder eine Geräteversicherung |
Wird jemand durch den Fehler eines Produkts am Körper verletzt, haftet nach § 1 Produkthaftungsgesetz der Unternehmer, der es hergestellt und in Verkehr gebracht hat, ohne Verschulden. Bei Geräten aus Drittstaaten haftet der Importeur in den Europäischen Wirtschaftsraum.
Den Schaden an der smarten Prothese oder dem Exoskelett selbst ersetzt das PHG nicht, nur Schäden an anderen Sachen und davon nur den Teil über 500 Euro. Für das Gerät gelten Gewährleistung und Garantie. Medizinprodukte unterliegen zudem der EU-Verordnung 2017/745.
Viele Exoskelette und smarte Prothesen steuern Gelenke über Software. Die EU-Produkthaftungsrichtlinie 2024/2853 zählt Software ausdrücklich zu den Produkten und muss bis 9. Dezember 2026 umgesetzt werden. Sie gilt für Produkte, die danach in Verkehr kommen.
Heben Sie deshalb Lieferschein, Seriennummer und Software-Stand Ihrer Prothese auf. So lässt sich später klären, welches Recht für Ihr Gerät gilt.
In Logistik, Pflege und Industrie tragen Beschäftigte Exoskelette zur Entlastung von Rücken und Schultern. Verletzt Sie ein solches Exoskelett in der Arbeit, ist das ein Arbeitsunfall, und die gesetzliche Unfallversicherung leistet.
Ihr Dienstgeber haftet Ihnen für den Personenschaden dann nur bei Vorsatz (§ 333 ASVG). Lag ein Konstruktionsfehler im Exoskelett vor, kann sich der Sozialversicherungsträger beim Hersteller schadlos halten (§ 332 ASVG).
Die Privathaftpflicht, meist Teil der Haushaltsversicherung, zahlt, wenn Sie mit Prothese oder Exoskelett jemanden verletzen oder fremde Sachen beschädigen und dafür haften. Eine private Unfallversicherung zahlt bei dauernder Invalidität nach einem Sturz, egal wer schuld war.
Streiten Sie mit dem Hersteller über einen Gerätefehler, trägt eine Rechtsschutzversicherung mit Schadenersatz-Baustein Anwalts- und Gutachterkosten, wenn der Streit nach Vertragsbeginn entsteht.
Für eine Prothese über die Krankenversicherung brauchen Sie keine eigene Geräteversicherung. Eine solche Polizze lohnt sich nur für Geräte, die Sie selbst gekauft haben, etwa ein Exoskelett für Sport oder Freizeit.
Norman Nammert vermittelt als Versicherungsmakler und prüft, ob Ihre Polizzen für Haftpflicht, Unfall und Rechtsschutz zu Ihrem Hilfsmittel passen. Die Courtage zahlt der Versicherer, für Sie ist die Beratung kostenlos.
Fragen und Antworten
Sie stellt Hilfsmittel in einfacher und zweckmäßiger Ausführung zur Verfügung,
mit Selbstbehalt und bis zu einem Höchstbetrag laut Satzung.
Für teure Modelle kommen ergänzend Förderungen in Frage.
Ja, wenn ein Fehler im Gerät die Ursache war.
Er haftet nach dem Produkthaftungsgesetz ohne Verschulden.
Nach dem PHG nicht, es deckt nur Schäden an anderen Sachen.
Für das Gerät gelten Gewährleistung und Garantie.
Haften Sie, zahlt Ihre Privathaftpflicht, meist Teil der Haushaltsversicherung.
Ein Unfall damit ist ein Arbeitsunfall.
Der Dienstgeber haftet Ihnen für Personenschäden nur bei Vorsatz (§ 333 ASVG).
Sie gilt für Produkte, die nach dem 9.
Dezember 2026 in Verkehr kommen.
Für ältere Geräte bleibt es beim bisherigen PHG.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Wer haftet in Österreich, wenn ein Hirnimplantat oder vernetztes Medizingerät versagt?
Wer haftet in Österreich, wenn ein Hirnimplantat oder ein vernetztes Medizingerät versagt? Zu …
Wer haftet in Österreich, wenn ein humanoider Haushaltsroboter etwas beschädigt?
Wer haftet in Österreich, hängt von der Ursache ab. Beschädigt ein humanoider Haushaltsrobote …
Wer zahlt in Österreich Hilfsmittel wie Pflegebett oder Rollator?
Wer zahlt in Österreich Hilfsmittel wie Pflegebett oder Rollator? Vor allem Ihre Krankenversi …
Was leistet eine private Unfallversicherung in Österreich?
Kernleistung ist die Kapitalleistung bei Dauerinvalidität: Versicherungssumme mal Invalidität …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen