Versicherungen für Möbelhandel, Küchenstudios und Einrichtungshäuser
Im Möbelhandel entsteht der teure Schaden selten im Geschäft, sondern beim Kunden. Ein Kasten schrammt beim Tragen über das Stiegenhaus, der Geschirrspüler ist falsch angeschlossen und flutet die Wohnung darunter, ein Oberschrank löst sich von der Wand. Wer zustellt und montiert, braucht mehr als eine Ladenversicherung.
Wer zahlt, wenn meine Monteure beim Kunden den Boden beschädigen?
Die Betriebshaftpflicht, aber nur, wenn Bearbeitungs- und Tätigkeitsschäden an fremden Sachen eingeschlossen sind. Standardverträge nehmen genau diese Schäden oft aus, weil sie beim Arbeiten an der Sache des Kunden entstehen. Für Möbelhändler mit Montage ist dieser Einschluss der wichtigste Punkt im ganzen Vertrag.
Was in dieser Branche schiefgeht
01
Wasseranschluss
Beim Küchenaufbau werden Spüle und Geschirrspüler angeschlossen. Ein lockerer Schlauch flutet Tage später die Wohnung und das Stockwerk darunter.
02
Tragen und Montieren
Kratzer im Parkett, Dellen im Türstock, beschädigte Stiegenhäuser in Altbauten mit Denkmalschutz.
03
Kippende Möbel
Schlecht befestigte Regale und Kästen können auf Kinder fallen, im Schauraum oder später beim Kunden.
04
Zustellung
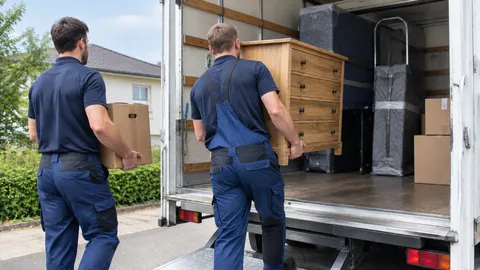
Möbel werden beim Verladen oder auf der Fahrt beschädigt. Dazu kommen Unfälle mit dem Lkw.
05
Lager und Schauraum
Holz, Polster und Verpackung brennen gut. Ein Feuer im Lager trifft bereits verkaufte Kundenware.
06
Finanzierungen
Kunden kaufen auf Raten, gewerbliche Kunden auf Rechnung. Zahlungsausfälle treffen besonders Objekteinrichter.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Für Streit mit Kunden über Mängel bei Küchen oder mit Lieferanten über Lieferverzug.
Was es kostet: Beispielprämien
Die Haftpflichtprämie richtet sich stark nach dem Anteil der Montage und nach Wasseranschlüssen. Reiner Verkauf ohne Zustellung ist günstig, Küchenstudios mit eigenen Monteuren zahlen mehr.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Einrichtungsgeschäft mit Zustellung und Montage, zwei Monteure
etwa 300 bis 750 Euro im Jahr
Betriebshaftpflicht
Küchenstudio mit Wasser- und Elektroanschluss
etwa 600 bis 1.400 Euro im Jahr
Betriebsinhalt
Schauraum und Lager 300.000 Euro
etwa 1.000 bis 2.400 Euro im Jahr
Transportversicherung
eigene Zustellung, bis 30.000 Euro je Fahrt
etwa 300 bis 800 Euro im Jahr
Zum Vergleich: Haftpflicht und Inhalt für ein kleines Einrichtungsgeschäft kosten im Jahr etwa 1.500 Euro, ungefähr so viel wie ein gutes Boxspringbett.
Richtwerte ohne 11 Prozent Versicherungssteuer, Stand September 2026,
aus allgemeinen Marktangaben und unserer Angebotspraxis.
Für Möbelhändler nennen österreichische Versicherer keine öffentlichen Preise.
Sechs Schäden, die Möbelhändler wirklich kennen, alle an einem Donnerstag. Gehen Sie durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt165.800 Euro
Ein Kunde ruft an: Der Geschirrspüler aus der neuen Küche hat über Nacht die Wohnung darunter geflutet.
18.000 Euro · Zahlt: Betriebshaftpflicht
Beim Tragen eines Kastens wird der Handlauf im denkmalgeschützten Stiegenhaus beschädigt.
4.500 Euro · Zahlt: Betriebshaftpflicht
Auf der Autobahn verrutscht die Ladung, eine Designcouch und ein Esstisch sind zerkratzt.
6.800 Euro · Zahlt: Transportversicherung
Ein Monteur rutscht mit einer Arbeitsplatte auf der Stiege aus und fällt Wochen aus.
9.000 Euro · Zahlt: Gruppenunfallversicherung
Ein Kind klettert im Schauraum auf ein Regal, das nicht befestigt war, und verletzt sich.
7.500 Euro · Zahlt: Betriebshaftpflicht
Ein Kurzschluss im Lager: Polstermöbel und bereits verkaufte Küchen brennen.
120.000 Euro · Zahlt: Betriebsinhalt
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 165.800 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Schließen Sie Bearbeitungs- und Tätigkeitsschäden an Kundeneigentum ausdrücklich ein, ohne niedrige Sublimits.
Lassen Sie Wasser- und Elektroanschlüsse in der Polizze nennen, wenn Ihre Monteure Küchen anschließen.
Versichern Sie bereits verkaufte Kundenware im Lager mit, sie ist bis zur Übergabe Ihr Risiko.
Befestigen Sie Regale und Kästen im Schauraum an der Wand. Kippende Möbel sind ein vermeidbarer Haftungsfall.
Prüfen Sie die Transportdeckung auf Ladungssicherung und Diebstahl aus dem Lkw über Nacht.
Wenn Sie Subunternehmer für die Montage beauftragen, verlangen Sie deren Haftpflichtnachweis.
Warum NAMMERT für Ihren Betrieb
Wir prüfen die Montageklauseln
Als Makler holen wir Angebote mehrerer Versicherer ein und vergleichen, wie Bearbeitungsschäden und Wasseranschlüsse behandelt werden, denn dort liegen im Möbelhandel die großen Unterschiede.
Erfahrung mit Schadenbearbeitung
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir wissen, wie man einen Wasserschaden beim Kunden sauber dokumentiert und durchsetzt.
Betrieb und Privat
Geschäft, Fuhrpark und Ihre eigene Vorsorge betreuen wir gemeinsam. Sie erreichen uns unter +49 3375 29 12 77.
Familienbetrieb seit 1989
Ein deutscher Makler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Für Sie kostenlos, weil der Versicherer uns vergütet.
Häufige Fragen
Fragen und Antworten
Welche Versicherung braucht ein Möbelhändler mit Montage?
Eine Betriebshaftpflicht mit Bearbeitungsschäden und Einschluss von Wasseranschlüssen,
eine Inhaltsversicherung für Schauraum und Lager und eine Transportversicherung für die Zustellung.
Ist ein Wasserschaden nach der Küchenmontage versichert?
Ja, über die Betriebshaftpflicht,
wenn Ihr Monteur den Anschluss gemacht hat und diese Tätigkeit versichert ist.
Arbeitet ein Subunternehmer, haftet zunächst dessen Versicherung.
Was kostet eine Versicherung für ein Küchenstudio?
Mit Haftpflicht, Inhalt, Transport und Betriebsunterbrechung liegen Küchenstudios meist bei 2.200
bis 5.000 Euro im Jahr, ohne Steuer.
Wer zahlt, wenn Möbel beim Transport beschädigt werden?
Bei eigener Zustellung die Transportversicherung, nicht die Haftpflicht,
denn die Ware gehört bis zur Übergabe noch Ihnen oder ist Ihr Risiko.
Sind verkaufte Möbel im Lager versichert?
Nur, wenn Kundenware in der Inhaltsversicherung eingeschlossen ist.
Nach einem Brand müssen Sie sonst neu liefern und tragen den Verlust selbst.
Brauche ich eine Warenkreditversicherung?
Für Privatkunden meist nicht, weil Finanzierungen über Banken laufen.
Für Objekteinrichtungen auf Rechnung an Hotels oder Büros kann sie sinnvoll sein.
NAMMERT Versicherungsmakler
Angebote für Möbelhandel anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.