Versicherungen für Baumärkte, Eisenhandlungen und Baustoffhandel
Zwischen Hochregalen, Staplern und Paletten mit Zement kaufen Heimwerker und Profis ein. Farben, Lacke und Gasflaschen machen das Lager brandgefährlich, das Freigelände steht jedem Hagel offen. Und wer im Geschäft den falschen Dübel empfiehlt, haftet womöglich für das heruntergefallene Regal beim Kunden.
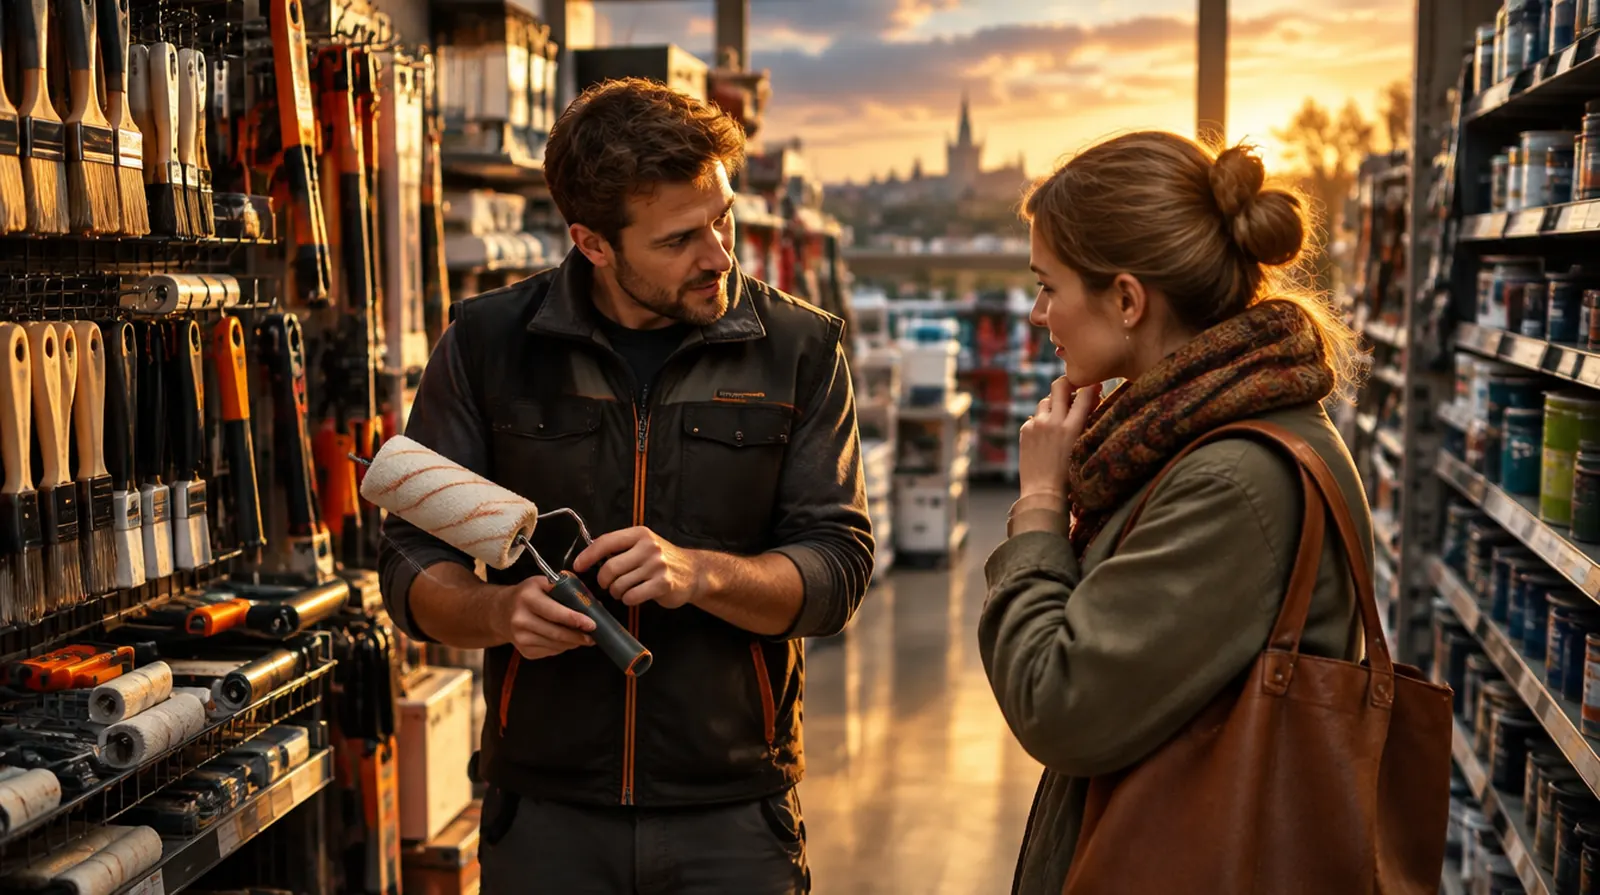
Hafte ich, wenn meine Beratung falsch war und beim Kunden ein Schaden entsteht?
Ja, wenn Ihr Mitarbeiter etwa den falschen Dübel oder Kleber empfiehlt und das Hängeregal samt Inhalt herunterfällt. Die Betriebshaftpflicht zahlt den Folgeschaden, wenn Beratung im Rahmen des Verkaufs mitversichert ist. Bei reinen Vermögensschäden ohne Sachschaden wird es enger, darum sollte die Beratungshaftung ausdrücklich genannt sein.
Was in dieser Branche schiefgeht
01
Brandlast
Lacke, Verdünnung, Gasflaschen, Holz und Dämmstoffe: Ein Feuer findet im Baumarkt reichlich Nahrung.
02
Stapler und Hochregal
Herabfallende Ware trifft Kunden, Stapler rammen Regale oder Autos auf dem Parkplatz.
03
Freigelände
Holz, Pflanzen, Gartenmöbel und Baustoffe im Freien sind Sturm und Hagel ausgesetzt und nachts schlecht zu bewachen.
04
Zuschnitt
Plattensäge und Holzzuschnitt sind Maschinen mit Verletzungsrisiko für Mitarbeitende und Kunden in der Nähe.
05
Beratung und Produkte
Falsche Empfehlungen und fehlerhafte Eigenmarken aus Drittländern führen zu Schäden in Wohnungen und Häusern.
06
Profikunden auf Rechnung
Handwerksbetriebe kaufen auf Ziel. Fällt ein großer Kunde aus, fehlen schnell fünfstellige Beträge.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Zusätzlich zur AUVA für Mitarbeitende im Lager und am Zuschnitt.
Was es kostet: Beispielprämien
Baumärkte zahlen wegen hoher Brandlast und großer Flächen deutlich mehr als andere Händler. Entscheidend sind Verkaufsfläche, Freigelände, Löschanlage und Umsatz mit Profikunden.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Eisenhandlung mit Beratung und Zuschnitt, fünf Mitarbeitende
etwa 350 bis 800 Euro im Jahr
Betriebshaftpflicht
Baumarkt mit 2.000 Quadratmetern und Staplern
etwa 1.500 bis 4.000 Euro im Jahr
Betriebsinhalt
Ware und Einrichtung 1 Mio. Euro, einschließlich Freigelände
etwa 3.000 bis 7.500 Euro im Jahr
Maschinenbruch
zwei Stapler, Plattensäge und Farbmischanlage
etwa 600 bis 1.500 Euro im Jahr
Kreditversicherung
Forderungen gegen Profikunden bis 500.000 Euro Jahresumsatz
etwa 1.000 bis 2.500 Euro im Jahr
Zum Vergleich: Haftpflicht und Inhalt für eine kleine Eisenhandlung kosten im Jahr etwa 3.000 Euro, so viel wie rund 375 Sack Zement zu 8 Euro.
Richtwerte ohne 11 Prozent Versicherungssteuer und ohne Feuerschutzsteuer, Stand September 2026.
Für Baumärkte gibt es keine öffentlichen Tarife;
die Spannen beruhen auf allgemeinen Marktangaben und unserer Angebotspraxis.
Sechs Schäden, die Baumärkte wirklich treffen, alle an einem Samstag im Mai. Gehen Sie durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt331.300 Euro
Ein Stapler streift ein Hochregal, eine Palette Fliesen fällt auf den Gang. Ein Kunde wird am Bein verletzt.
19.000 Euro · Zahlt: Betriebshaftpflicht
Der Mast des Staplers ist verbogen, die Hydraulik undicht.
8.500 Euro · Zahlt: Maschinenbruch
Ein Kunde meldet, dass ein empfohlener Dübel nachgegeben hat. Oberschrank samt Geschirr ist heruntergefallen, die Arbeitsplatte ist kaputt.
3.800 Euro · Zahlt: Betriebshaftpflicht
Ein Hagelsturm zerstört Gartenmöbel, Pflanzen und das Vordach des Freigeländes.
36.000 Euro · Zahlt: Betriebsinhalt
Ein Installateur mit offenen Rechnungen meldet Insolvenz.
24.000 Euro · Zahlt: Kreditversicherung
Im Lacklager bricht ein Brand aus. Die Halle ist verrußt, der Markt bleibt Wochen zu.
240.000 Euro · Zahlt: Betriebsunterbrechung
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 331.300 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Lassen Sie Beratung im Verkauf und Folgeschäden daraus in der Betriebshaftpflicht ausdrücklich nennen.
Vereinbaren Sie einen Umweltbaustein für Lacke, Öle und Chemikalien, falls etwas ins Erdreich oder Kanalnetz gelangt.
Nennen Sie das Freigelände mit eigener Summe und klären Sie, welche Waren im Freien gegen Sturm und Hagel versichert sind.
Prüfen Sie die Haftzeit der Betriebsunterbrechung. Nach einem Großbrand dauert der Wiederaufbau oft länger als zwölf Monate.
Sichern Sie Profikunden auf Rechnung über eine Warenkreditversicherung ab, bevor Sie Limits erhöhen.
Lassen Sie Eigenmarken aus Drittländern ausdrücklich in die Produkthaftpflicht aufnehmen.
Warum NAMMERT für Ihren Betrieb
Wir vergleichen große Risiken
Als Makler holen wir Angebote mehrerer Versicherer ein und verhandeln Feuer, Freigelände und Unterbrechung dort, wo Baumärkte die größten Summen brauchen.
Wir kennen den Schadenalltag
In der Bootsversicherung bearbeiten wir Schäden selbst. Nach einem Großschaden wissen wir, wie Wiederaufbau und Ertragsausfall belegt werden.
Markt, Fuhrpark und Inhaber
Baumarkt, Fahrzeuge, Forderungen und Ihre private Absicherung betreuen wir aus einer Hand, unter +49 3375 29 12 77.
Familienbetrieb seit 1989
Wir sind ein deutscher Makler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Die Vergütung zahlt der Versicherer.
Häufige Fragen
Fragen und Antworten
Welche Versicherungen braucht ein Baumarkt?
Betriebshaftpflicht mit Produkt- und Umweltbaustein, Inhaltsversicherung mit Freigelände,
Betriebsunterbrechung und Maschinenversicherung für Stapler und Zuschnitt.
Bei Profikunden kommt eine Warenkreditversicherung dazu.
Sind Stapler kfz-versichert?
Stapler, die nur auf dem Betriebsgelände fahren, laufen meist über die Betriebshaftpflicht.
Fahren sie auf öffentlichen Straßen, brauchen sie Zulassung und Kfz-Haftpflicht.
Was kostet die Versicherung für eine Eisenhandlung?
Für Haftpflicht, Inhalt und Maschinen liegen kleine Fachgeschäfte meist bei 1.500 bis 3.500 Euro
im Jahr.
Baumärkte mit Freigelände zahlen ein Vielfaches, ohne Steuer.
Ist Ware im Freien versichert?
Nur, wenn das Freigelände in der Polizze steht.
Viele Verträge versichern Waren im Freien nur gegen Brand, nicht gegen Sturm, Hagel oder Diebstahl.
Wer zahlt, wenn eine Palette auf einen Kunden fällt?
Die Betriebshaftpflicht, einschließlich Behandlung, Schmerzengeld und Verdienstausfall.
Die Verletzung Ihres Mitarbeiters übernimmt die AUVA.
Hafte ich für Produkte anderer Hersteller?
Grundsätzlich haftet der Hersteller oder Importeur.
Sie haften,
wenn Sie Ihren Lieferanten nicht rasch nennen können oder selbst aus Drittländern importieren.
NAMMERT Versicherungsmakler
Angebote für Baumarkt anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.