Zahlt die Haftpflicht in Österreich, wenn ich ein fremdes Handy beschädige?
Ja, meist zahlt die Haftpflicht, die in Österreich in der Haushaltsversicherung steckt, wenn …
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen
Kurz gesagt
Wer zahlt in Österreich, wenn ich mit einer VR-Brille etwas kaputt mache? Bei fremden Sachen und verletzten Gästen Ihre Privathaftpflicht, meist Teil der Haushaltsversicherung, eigene Tarife ab etwa 23 Euro im Jahr. Ihren eigenen Fernseher zahlt sie nicht, auch die Haushaltsversicherung ersetzt eigene Missgeschicke nicht. Die VR-Brille selbst, ab etwa 550 Euro, schützt nur eine Geräteversicherung.
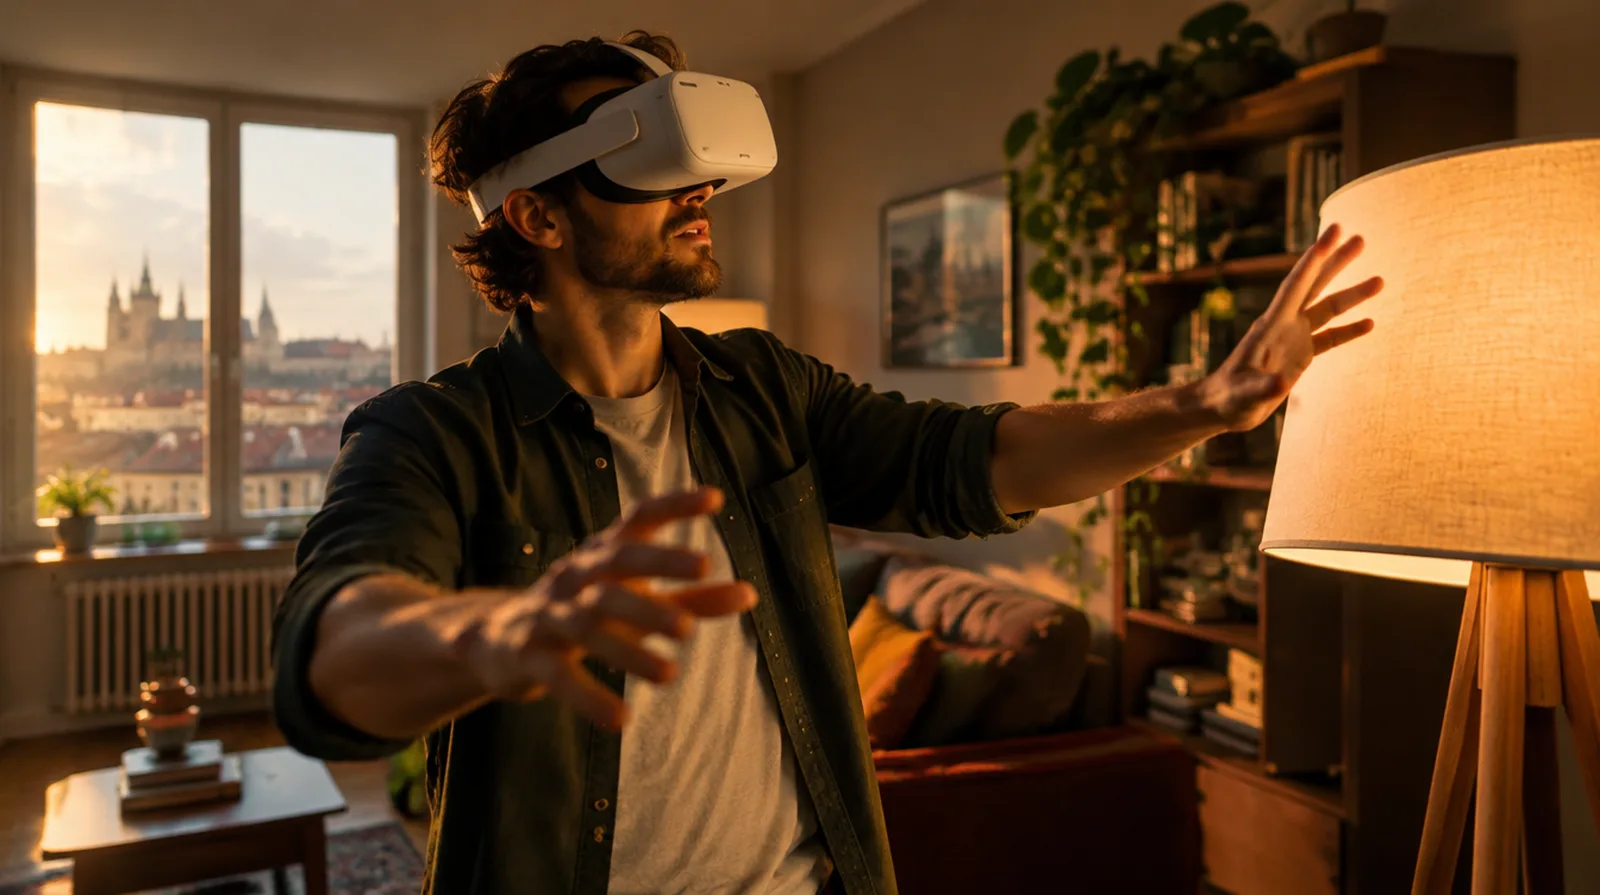
Für Schäden mit der VR-Brille zählt vor allem die Privathaftpflicht. Die Brille selbst ist nur über eine Geräteversicherung geschützt.
| Beispiel | Richtwert |
|---|---|
| VR-Brille, Einsteigermodell zum Verkaufsstart | etwa 550 bis 700 Euro |
| Eigene Privathaftpflicht, einfacher Tarif | ab etwa 23 Euro im Jahr |
| Privathaftpflicht mit 3 Millionen Euro, weltweit | ab etwa 42 Euro im Jahr |
| Kleine Haushaltsversicherung mit Haftpflicht | etwa 60 bis 80 Euro im Jahr |
| Geräteversicherung am Beispiel Handy über 750 Euro, mit Diebstahl | etwa 95 bis 167 Euro im Jahr |
Richtwerte, Stand Oktober 2026, aus öffentlich genannten Beispielen.
Gerätepreise beziehen sich auf den Verkaufsstart in Deutschland.
Der Fernseherpreis im Rechenbeispiel ist ein Richtwert aus der Angebotspraxis.
Rechenbeispiel
Beim Spielen mit einer geliehenen VR-Brille trifft ein Gast den Fernseher der Gastgeber, Wert 1.000 Euro. Danach fällt ihm die Brille aus der Hand.
| Fernseher der Gastgeber | Privathaftpflicht des Gastes |
| Geliehene VR-Brille | nur mit Einschluss geliehener Sachen |
| Derselbe Schaden am eigenen Fernseher | keine Polizze zahlt |
| Selbstbehalt, wenn vereinbart | laut Polizze |
Beim Fernseher der Gastgeber ist der Gast gut versichert. Für die geliehene Brille kommt es auf seinen Tarif an.
Mit einer VR-Brille sehen Sie den Raum nicht. Treffen Sie mit dem Arm den Fernseher eines Freundes oder stoßen Sie einen Gast um, haften Sie nach § 1295 ABGB, wenn Sie schuldhaft gehandelt haben. Diese Haftung übernimmt Ihre Privathaftpflicht, die meist in der Haushaltsversicherung steckt.
Schuldhaft ist es zum Beispiel, in einem engen Wohnzimmer ein Spiel mit großen Armbewegungen zu starten, ohne die Spielfläche einzurichten. Die Haftpflicht wehrt auch unberechtigte Forderungen ab.
| Was mit der VR-Brille passiert ist | Wer typischerweise zahlt |
|---|---|
| Fernseher eines Freundes bei ihm zu Hause getroffen | Ihre Privathaftpflicht |
| Gast beim Spielen am Kopf getroffen | Ihre Privathaftpflicht |
| Eigener Fernseher zerstört | niemand, außer einer Geräteversicherung |
| Fernseher von Angehörigen im selben Haushalt | je nach Bedingungswerk, oft nicht |
| Geliehene VR-Brille fallen gelassen | nur wenn Ihr Tarif geliehene Sachen einschließt |
Die Haftpflicht zahlt nur, was Sie einem Dritten schulden (§ 149 VersVG). Zerschlagen Sie mit der VR-Brille Ihren eigenen Fernseher, ist das kein Haftpflichtfall. Die Haushaltsversicherung zahlt eigene Sachen nur bei versicherten Gefahren wie Feuer, Einbruch oder Leitungswasser, nicht bei Missgeschicken.
Bei Angehörigen im gemeinsamen Haushalt kommt es auf Ihr Bedingungswerk an. Prüfen Sie dort, ob Ansprüche von Mitversicherten ausgeschlossen sind.
Richten Unmündige einen Schaden an, haften nach § 1309 ABGB die Personen, die ihre Aufsicht vernachlässigt haben. Ist das nicht der Fall, kann das Gericht nach § 1310 ABGB ausnahmsweise das Kind selbst nach Billigkeit zahlen lassen, etwa mit Blick auf das Vermögen beider Seiten.
Prüfen Sie die Altersangaben des Herstellers für die VR-Brille. Sie sind ein wichtiger Maßstab dafür, wie genau Eltern beim Spielen aufpassen müssen.
Einsteigerbrillen kosteten zum Verkaufsstart etwa 550 bis 700 Euro, Spitzenmodelle rund 3.500 Euro. Fällt Ihnen die eigene VR-Brille herunter, zahlt nur eine Geräteversicherung. Für Handys liegen solche Polizzen in Österreich je nach Gerätewert bei etwa 35 bis 167 Euro im Jahr.
Bei einer günstigen Brille lohnt sich das selten. Bei teuren Modellen kann es sinnvoll sein, vor allem wenn Kinder mitspielen.
Haben Sie eine Privathaftpflicht mit geliehenen Sachen und eine günstige VR-Brille, brauchen Sie meist nichts weiter. Wichtiger ist eine freie Spielfläche ohne Glastisch und Lampen in Armreichweite.
Norman Nammert vermittelt als Versicherungsmakler und prüft, ob Ihre Polizzen aus Haftpflicht und Haushaltsversicherung Schäden mit der VR-Brille abdecken, auch bei geliehenen Geräten. Die Courtage zahlt der Versicherer, für Sie ist die Beratung kostenlos.
Fragen und Antworten
Nein.
Sie zahlt eigene Sachen nur bei versicherten Gefahren wie Feuer, Einbruch oder Leitungswasser.
Ja,
wenn Sie schuldhaft gehandelt haben, zahlt Ihre Privathaftpflicht Heilungskosten und Schmerzengeld.
Das hängt von Ihrem Bedingungswerk ab.
Ansprüche von Mitversicherten sind häufig ausgeschlossen.
Bei Unmündigen haften die Aufsichtspersonen, wenn sie die Aufsicht vernachlässigt haben.
Nur ausnahmsweise kann das Gericht das Kind nach Billigkeit zahlen lassen.
Bei Spitzenmodellen eher, bei günstigen Brillen selten.
Meistens ja.
Prüfen Sie die Versicherungssumme, empfohlen werden mindestens 3 Millionen Euro.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Zahlt die Haftpflicht in Österreich, wenn ich ein fremdes Handy beschädige?
Ja, meist zahlt die Haftpflicht, die in Österreich in der Haushaltsversicherung steckt, wenn …
Zahlt die Haftpflicht in Österreich Schäden innerhalb der Familie?
Oft nicht. Die Haftpflicht zahlt Schäden, die Sie einem Dritten zufügen. Ob Angehörige im gem …
Zahlt die Haftpflicht in Österreich Schäden an der Mietwohnung?
Nur wenn Ihre Polizze Mietsachschäden ausdrücklich einschließt. Grundsätzlich sind Schäden an …
Zahlt die Versicherung, wenn Einbrecher mein Smart Home hacken?
Die Haushaltsversicherung zahlt bei Einbruchdiebstahl. Nach den Musterbedingungen zählt das Ö …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen