Zahlt die Kasko in Österreich, wenn der Akku vom E-Auto kaputtgeht?
Wenn der Akku vom E-Auto in Österreich durch einen Unfall kaputtgeht, zahlt die Kasko nur als …
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen
Kurz gesagt
Für Risse durch Hitze und Trockenheit zahlt die Eigenheimversicherung in Österreich in der Regel nicht, weil weder Hitze noch Trockenheit zu den versicherten Gefahren gehören. Versichert bleiben Feuer, Sturm ab 60 km/h, Hagel und Leitungswasser. Auch die Katastrophendeckung hilft kaum, sie ist im Standard oft auf 5.000 Euro begrenzt.
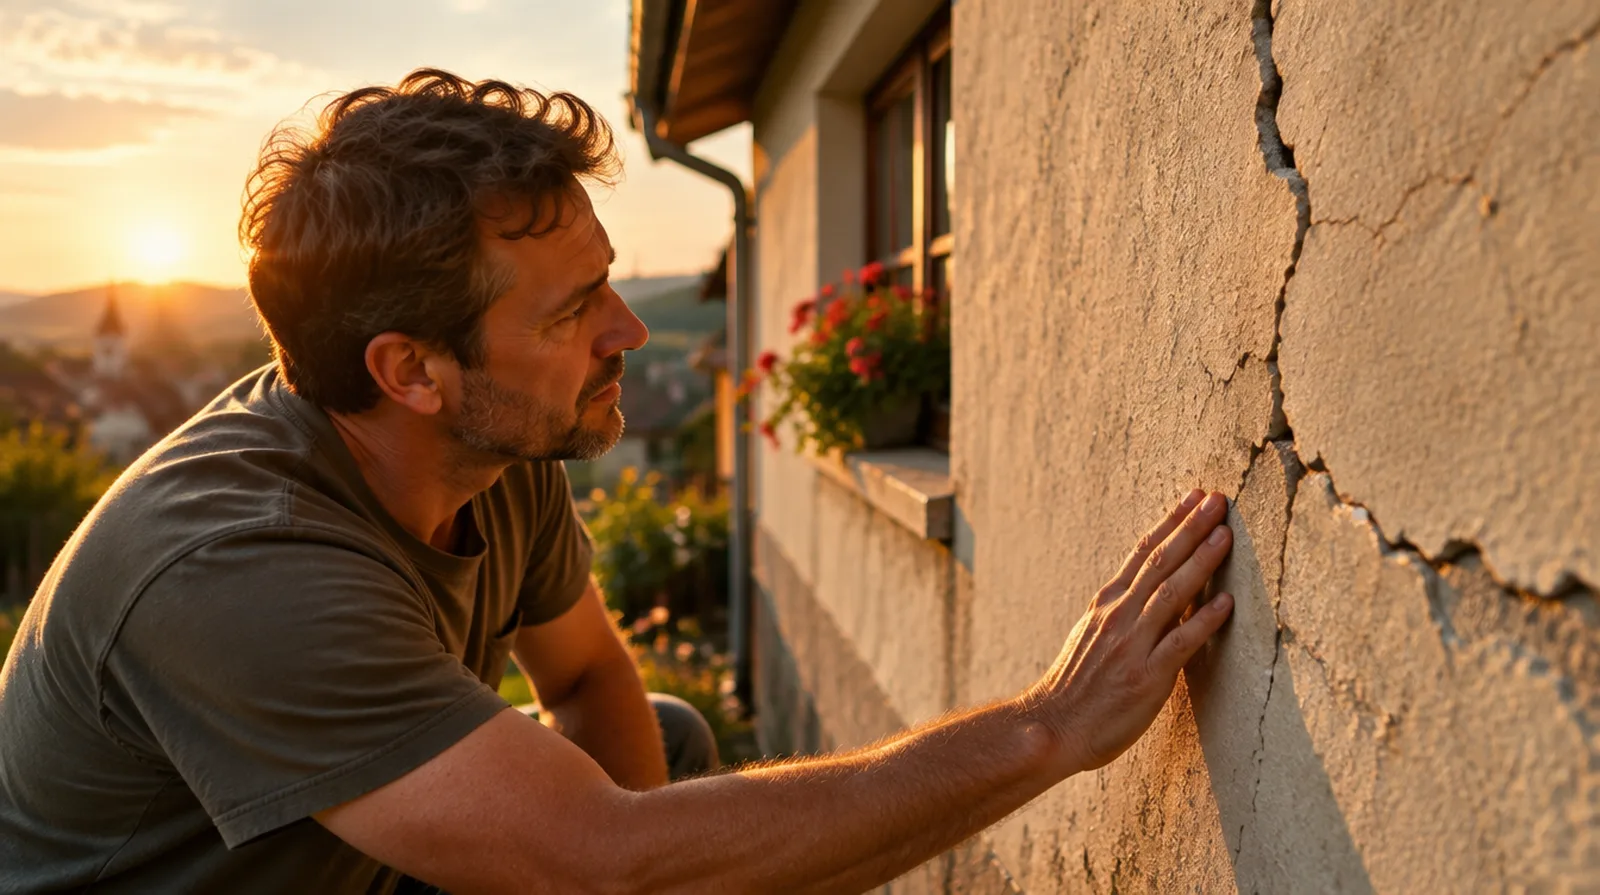
Eine Polizze gegen Trockenrisse gibt es in der Regel nicht. Die Beträge zeigen, was der passende Schutz für ein Einfamilienhaus in Österreich kostet.
| Beispiel | Richtwert |
|---|---|
| Eigenheimversicherung, Einfamilienhaus um 150 Quadratmeter | etwa 200 bis 600 Euro im Jahr |
| Erweiterter Katastrophenschutz, Durchschnitt | rund 280 Euro im Jahr |
| Erweiterter Katastrophenschutz, typisches Einfamilienhaus | etwa 135 bis 377 Euro im Jahr |
| Gutachten eines Bausachverständigen zur Rissursache | etwa 800 bis 3.000 Euro |
Stand Oktober 2026.
Prämien aus den genannten Marktauswertungen.
Die Gutachterkosten und die Beträge im Rechenbeispiel sind Richtwerte aus der Angebotspraxis.
Ihre Prämie hängt von Lage, Bauweise und Versicherungssumme ab; das genaue Angebot holen wir ein.
Rechenbeispiel
Nach einem trockenen Sommer zeigen sich Risse an der Gartenseite, eine Kellerwand reißt. In der Küche tropft eine Leitung.
| Gutachten zu Rissen und Boden | etwa 2.000 Euro, nicht versichert |
| Fundament sichern und Risse sanieren | etwa 25.000 Euro, nicht versichert |
| Leitung reparieren und trocknen | etwa 3.500 Euro, versichert über Leitungswasser |
| Selbstbehalt | 300 Euro |
Die Eigenheimversicherung zahlt den Leitungswasserschaden, rund 3.200 Euro. Gutachten und Sanierung, rund 27.000 Euro, bleiben bei Ihnen, außer das Land gewährt eine Beihilfe oder ein Baumangel innerhalb der Gewährleistung liegt vor.
Ton- und Lehmböden schrumpfen, wenn sie in heißen, trockenen Sommern Wasser verlieren. Ein Haus auf solchem Boden setzt sich ungleich, in Mauerwerk und Bodenplatte entstehen Risse. Bäume nahe am Haus verstärken das, weil ihre Wurzeln dem Boden zusätzlich Wasser entziehen.
Für die Eigenheimversicherung ist das kein Schadenereignis. Sie zahlt nur, wenn eine in der Polizze genannte Gefahr eintritt.
Eine typische österreichische Eigenheimversicherung nennt als Gefahren Feuer mit Brand, Blitzschlag und Explosion, Naturgefahren wie Sturm ab 60 Kilometern pro Stunde, Hagel, Schneedruck, Felssturz und Erdrutsch, den Katastrophenschutz mit Überschwemmung, Muren, Lawinen, Erdsenkung und Erdbeben sowie Leitungswasser. Hitze und Trockenheit kommen in dieser Liste nicht vor.
Versichert sind aber die Folgen dieser Gefahren, auch wenn ein heißer Sommer sie ausgelöst hat: der Brand nach einem Blitz im Hitzegewitter, das abgedeckte Dach nach einer Sturmböe, die zerschlagenen Dachfenster nach Hagel. Bricht durch Bewegungen im Haus eine Wasserleitung, ist das in den Bedingungen eines österreichischen Versicherers ein Leitungswasserschaden, denn der Bruch von Rohrleitungen ist dort ohne Rücksicht auf die Ursache versichert. Die Risse selbst bleiben ungedeckt.
| Schaden nach einem heißen, trockenen Sommer | Eigenheimversicherung |
|---|---|
| Setzrisse durch geschrumpften Tonboden | in der Regel nein |
| Brand nach Blitzschlag im Hitzegewitter | ja, Feuer |
| Sturmböe ab 60 km/h beschädigt das Dach | ja, Sturm |
| Hagel zerschlägt Dachfenster | ja, Hagel |
| Wasserleitung im Haus bricht | ja, Leitungswasser laut Polizze |
Erdsenkung ist in vielen Polizzen nur über den Katastrophenschutz versichert. Im Standard ist diese Deckung oft auf höchstens 5.000 Euro begrenzt, erweiterte Varianten reichen je nach Produkt von 20.000 bis 225.000 Euro. Nur rund 15 Prozent der Anfragen bei einem österreichischen Vergleichsdienst enthielten den erweiterten Schutz.
Ob Setzrisse nach Trockenheit überhaupt als Erdsenkung gelten, entscheidet die Definition in Ihren Bedingungen. Verlassen Sie sich nicht darauf, ohne die Klausel gelesen zu haben, und fragen Sie Ihren Versicherer vor einer Sanierung schriftlich.
Das Katastrophenfondsgesetz nennt bei den Schäden, für die Mittel fließen, ausdrücklich natürlich induzierte vertikale Bodenbewegungen, insbesondere Erdsenkungen. Für Private zahlt das Land eine Beihilfe, der Bund ersetzt dem Land davon bis zu 60 Prozent.
Wie viel ankommt, hängt vom Bundesland ab. Laut Rechnungshof deckten die Beihilfen von 2015 bis 2023 in Kärnten im Schnitt 31 Prozent der Schäden an privatem Vermögen, in Tirol 63 Prozent. Ob Setzrisse nach Trockenheit anerkannt werden, entscheidet das Land im Einzelfall. Fragen Sie bei Ihrer Gemeinde nach dem Ablauf.
Wurde das Fundament nicht passend zum Boden geplant oder ausgeführt, kann ein Mangel vorliegen. Nach dem ABGB muss ein Mangel bei einer unbeweglichen Sache innerhalb von drei Jahren nach der Übergabe hervorkommen, damit Gewährleistung greift.
Bei Rissen an einem jungen Haus lohnt deshalb ein rasches Gutachten zur Ursache. Damit klären Sie, ob Bauführer, Planer oder Verkäufer in Anspruch genommen werden können.
Steht Ihr Haus auf Fels, Kies oder Sand, ist das Risiko von Trockenrissen gering. Dann ist der erweiterte Katastrophenschutz vor allem wegen Hochwasser, Muren und Starkregen eine Überlegung wert, nicht wegen Trockenheit.
Feine Haarrisse im Putz, die sich über Monate nicht verändern, sind meist harmlos und kein Fall für Versicherung oder Gutachter.
Fragen und Antworten
Nein, Hitze ist keine eigene Gefahr.
Versichert sind Folgen wie Brand, Sturm oder Hagel, auch wenn sie bei großer Hitze entstehen.
Nein, sie deckt den Hausrat, nicht die Mauern.
Für Schäden am Gebäude ist die Eigenheimversicherung zuständig.
Möglicherweise eine Beihilfe des Landes.
Ob Setzrisse nach Trockenheit anerkannt werden, entscheidet das Land im Einzelfall.
Fragen Sie bei Ihrer Gemeinde nach.
Ja, erweiterte Varianten reichen je nach Produkt von 20.000 bis 225.000 Euro und kosten im Schnitt
rund 280 Euro im Jahr.
Der Bauherr oder das Bauunternehmen, meist über deren Haftpflichtversicherung.
Ein Gutachten muss die Ursache belegen.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Zahlt die Kasko in Österreich, wenn der Akku vom E-Auto kaputtgeht?
Wenn der Akku vom E-Auto in Österreich durch einen Unfall kaputtgeht, zahlt die Kasko nur als …
Zahlt die Versicherung, wenn Einbrecher mein Smart Home hacken?
Die Haushaltsversicherung zahlt bei Einbruchdiebstahl. Nach den Musterbedingungen zählt das Ö …
Wer zahlt, wenn ein Satellitenteil oder Weltraumschrott mein Haus trifft?
Trifft ein Satellitenteil oder anderer Weltraumschrott Ihr Haus, zahlt in Österreich die Feue …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen