Alles zur Versicherung: Fahrrad und E-Bike
Ist mein Fahrrad in der Haushaltsversicherung versichert?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Fahrrad und E-Bike
Kurz gesagt
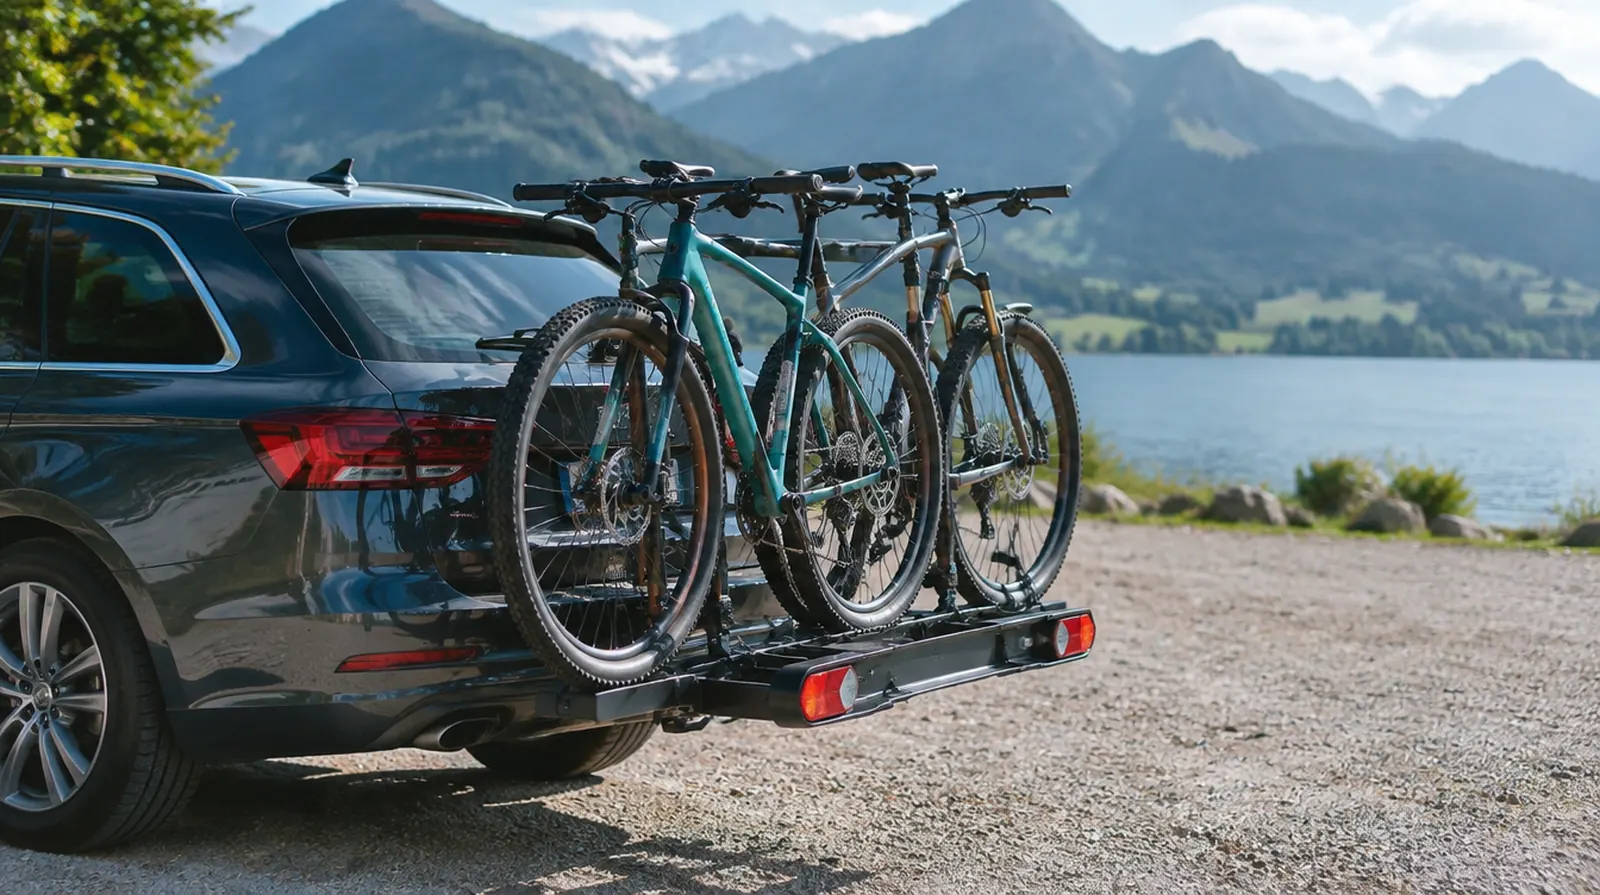
Ist das Rad am Fahrradträger in Österreich versichert? Über das Auto kaum: Die Kasko gilt für das Fahrzeug, und die Kfz-Haftpflicht zahlt nur Schäden anderer. Gegen Diebstahl vom Träger hilft eine eigene Radversicherung oder ein Zusatz zur Haushaltsversicherung, gegen Unfallschäden nur ein Vollschutz. Für ein Rad mit 1.000 Euro kostet das rund 60 Euro im Jahr.
Öffentlich genannte Prämien für eigene Radversicherungen in Österreich.
| Beispiel | Richtwert |
|---|---|
| Rad mit 1.000 Euro Wert, umfassender Schutz | rund 60 Euro im Jahr |
| E-Bike mit 4.000 Euro Wert, umfassender Schutz | ab etwa 120 Euro im Jahr |
| Lastenrad mit 5.000 Euro Wert | knapp unter 150 Euro im Jahr |
| E-Bike mit 5.000 Euro Kaufpreis, guter Schutz | ab etwa 150 Euro im Jahr |
| Zusatz Diebstahl unterwegs zur Haushaltsversicherung | etwa 20 bis 50 Euro im Jahr |
Richtwerte, Stand Oktober 2026, aus veröffentlichten Vergleichen.
Die Prämie für den Zusatz zur Haushaltsversicherung und das Rechenbeispiel sind Richtwerte aus der
Angebotspraxis.
Die teuersten Angebote liegen oft beim Doppelten der günstigsten;
das passende Angebot holen wir ein.
Rechenbeispiel
So unterschiedlich sieht es aus, wenn am Weg etwas passiert.
| Zwei E-Bikes, Kaufpreis zusammen | 8.000 Euro |
| Diebstahl vom Träger am Rastplatz, nur Haushaltsversicherung | 0 Euro |
| Gleicher Diebstahl, Radversicherung, Räder versperrt | bis 8.000 Euro |
| Auffahrunfall, selbst verschuldet, ohne Vollschutz | 0 Euro |
| Vollschutz für beide Räder | ab etwa 240 Euro im Jahr |
Ohne eigene Radversicherung tragen Sie Diebstahl und Unfallschaden selbst. Mit Vollschutz kostet die Absicherung beider Räder rund 20 Euro im Monat.
Die Kfz-Haftpflicht deckt Schäden, die Sie mit dem Auto anderen zufügen. Löst sich das Rad auf der Autobahn und trifft den Wagen hinter Ihnen, zahlt sie diesen Schaden. Ihr eigenes Rad ersetzt sie nicht.
Die Musterbedingungen für die Kfz-Haftpflicht (AKHB) schließen in Artikel 8 außerdem Ansprüche wegen beschädigter Sachen aus, die mit dem Auto befördert werden. Ausgenommen sind Dinge, die Mitfahrer üblicherweise an sich tragen, und bei Personenfahrten der persönliche Bedarf. Das geliehene Rad der Nachbarin am Träger ist nach einem selbst verschuldeten Unfall daher nicht über Ihre Kfz-Haftpflicht gedeckt.
Die Kasko versichert das Auto. Das Rad am Träger ist kein Teil davon und deshalb dort nicht versichert.
| Was passiert | Wer zahlt |
|---|---|
| Rad wird vom versperrten Träger gestohlen | Radversicherung mit Diebstahl unterwegs |
| Rad wird beim Auffahrunfall zerdrückt, Sie sind schuld | nur ein Vollschutz der Radversicherung |
| Rad wird beim Unfall zerdrückt, der andere ist schuld | die Kfz-Haftpflicht des Unfallgegners |
| Rad fällt herunter und beschädigt ein anderes Auto | Ihre Kfz-Haftpflicht |
| Rad wird aus dem versperrten Keller gestohlen | die Haushaltsversicherung |
Die Haushaltsversicherung schützt Ihr Rad vor allem in der Wohnung und im versperrten Kellerabteil. Für Diebstähle auf Reisen, in der Stadt oder im Urlaub bietet sie ohne Erweiterung keinen Schutz. Manche Versicherer bieten diese Erweiterung gegen Zusatzprämie an.
Eigene Radversicherungen verlangen am fest mit dem Auto verbundenen Träger meist ein Fahrradschloss oder eine entsprechende Verschlussvorrichtung. Manche schließen Diebstahl in der Nacht aus, etwa zwischen 23 und 5 Uhr. Das trifft gerade die Übernachtung am Hotelparkplatz.
Ein Auffahrunfall mit zwei E-Bikes am Heckträger kostet schnell mehrere tausend Euro. Die Haushaltsversicherung zahlt keinen Unfall, und eine reine Diebstahlpolizze auch nicht.
Zahlen kann nur ein Vollschutz, der Beschädigungen einschließt. Fragen Sie nach, ob der Transport am Auto ausdrücklich mitversichert ist und ob der Akku dazugehört.
Verdecken Träger oder Räder die hintere Kennzeichentafel, haben Sie nach § 49 Absatz 3 und 8 KFG zwei Möglichkeiten: Sie stecken die Tafel auf den Träger um, oder Sie verwenden eine rote Kennzeichentafel mit derselben Nummer. Die rote Tafel ist freiwillig und bleibt dauerhaft am Träger.
Sie erhalten sie bei der Zulassungsstelle einer Versicherung in Ihrem Wohnsitzbezirk. Neue rote Tafeln tragen seit 12. April 2021 das internationale Unterscheidungszeichen. Bei älteren Tafeln ist es für Urlaubsfahrten sicherer, die normale Tafel am Träger anzubringen.
Ein günstiges Rad, kurze Fahrten zum See und ein Auto, das nie unbeobachtet steht: Hier ist das Risiko klein, und eine eigene Polizze lohnt oft nicht.
Fahren Sie mit teuren E-Bikes über mehrere Tage in den Urlaub, sieht es anders aus. Dann zählen Diebstahl vom Träger, Schutz in der Nacht und Unfallschäden.
Fragen und Antworten
Nein.
Die Kasko versichert das Auto, das Rad am Träger ist kein Teil davon.
Dafür brauchen Sie eine Radversicherung.
Schäden an anderen zahlt Ihre Kfz-Haftpflicht.
Das eigene Rad ersetzt nur ein Vollschutz der Radversicherung.
Nein, sie ist freiwillig.
Sie können auch die normale hintere Tafel auf den Träger umstecken, wenn sie verdeckt wird.
Bei der Zulassungsstelle einer Versicherung in Ihrem Wohnsitzbezirk.
Sie trägt dieselbe Nummer wie Ihr Auto.
Ohne Erweiterung nicht.
Sie schützt das Rad vor allem in der Wohnung und im versperrten Keller.
Manche Versicherer bieten eine Erweiterung gegen Zusatzprämie an.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Fahrrad und E-Bike
Ist mein Fahrrad in der Haushaltsversicherung versichert?
Haushaltsversicherung oder eigene Fahrradversicherung in Österreich?
Die Haushaltsversicherung zahlt beim Fahrrad meist nur, wenn es aus einem verschlossenen Raum …
Was kostet eine Fahrradversicherung in Österreich?
Als Faustregel zahlen Sie 2 bis 4 Prozent des Kaufpreises im Jahr. Ein Rad um 1.500 Euro kost …
Was muss ich tun, wenn mein Fahrrad in Österreich gestohlen wurde?
Erstatten Sie noch am selben Tag Anzeige bei einer Polizeiinspektion und melden Sie den Schad …
Was bedeutet die Nachtzeitklausel beim Fahrrad in Österreich?
Was bedeutet die Nachtzeitklausel beim Fahrrad in Österreich? Manche Haushalts- und Fahrradpo …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen