Alles zur Versicherung: Naturkatastrophen
Zahlt der Staat, wenn mein Haus überflutet wird?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und Podcast MitmachenIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Naturkatastrophen
Kurz gesagt
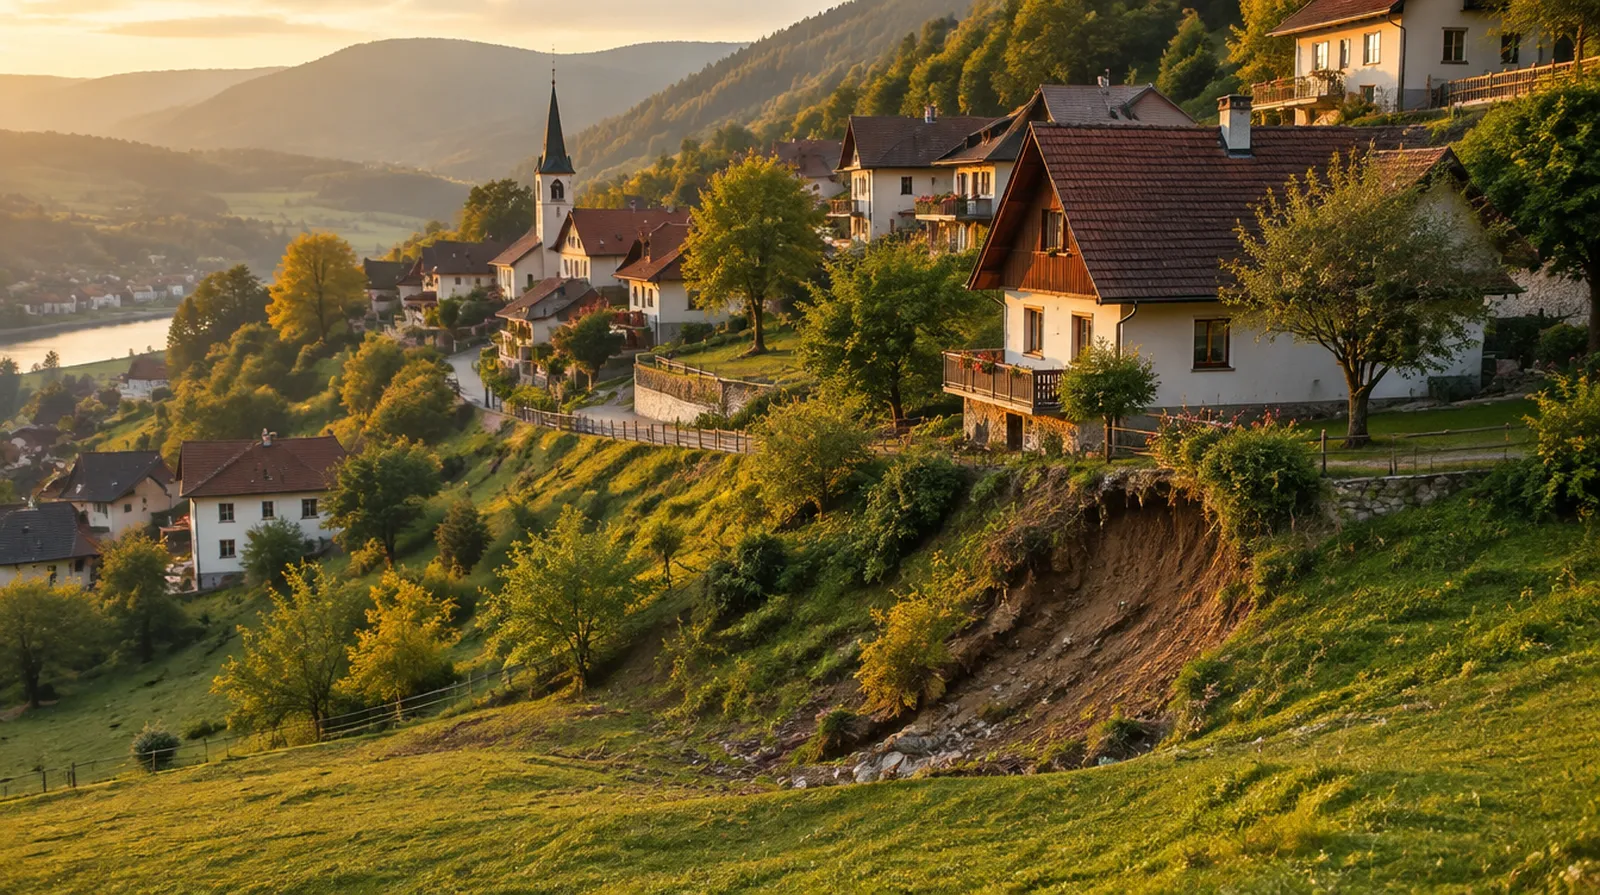
In Österreich sind Erdrutsch und Erdsenkung verschieden versichert. Der Erdrutsch zählt in vielen Eigenheim- und Haushaltspolizzen zu den Naturgefahren wie Sturm und Felssturz und ist bis zur Versicherungssumme gedeckt. Die Erdsenkung gehört zur Katastrophendeckung, im Standard meist nur mit 3.000 bis 10.000 Euro. Schäden durch Bauarbeiten, Bergbau oder Setzungen zahlt keine der beiden.
Jahresprämien für das gesamte Paket aus einer veröffentlichten Erhebung in einem Ort ohne Hochwassergefahr, Juli 2025, sowie übliche Grenzen der Katastrophendeckung.
| Beispiel | Richtwert |
|---|---|
| Haushaltsversicherung, Standardschutz | etwa 100 bis 187 Euro im Jahr |
| Haushaltsversicherung mit erweitertem Katastrophenschutz | etwa 148 bis 250 Euro im Jahr |
| Eigenheimversicherung, Standardschutz | etwa 570 bis 1.389 Euro im Jahr |
| Eigenheimversicherung mit erweitertem Schutz | etwa 1.074 bis 1.566 Euro im Jahr |
| Grenze der Katastrophendeckung, Standard und erweitert | meist 3.000 bis 10.000 Euro, erweitert etwa 20.000 bis 40.000 Euro |
Richtwerte, Stand Oktober 2026, aus öffentlich genannten Erhebungen und Polizzen.
Einen eigenen Preis nur für Erdrutsch gibt es nicht.
Die Schadenbeträge im Rechenbeispiel sind Richtwerte aus der Angebotspraxis.
Das genaue Angebot holen wir ein.
Rechenbeispiel
Nach tagelangem Regen gleitet der Hang oberhalb des Hauses ab und drückt gegen die Rückwand. Die Polizze nennt Erdrutsch bei den Naturgefahren, die Katastrophendeckung liegt bei 10.000 Euro.
| Gutachten zu Ursache und Standsicherheit | etwa 1.500 bis 4.000 Euro |
| Rückwand, Fundamentecke und Innenausbau | etwa 30.000 bis 80.000 Euro |
| Einrichtung im Erdgeschoß | etwa 5.000 bis 15.000 Euro |
| Hang sichern und Erde abtragen | etwa 10.000 bis 50.000 Euro, meist nicht versichert |
Als Erdrutsch eingestuft zahlen Eigenheim- und Haushaltsversicherung Gutachten, Gebäude und Einrichtung bis zur Versicherungssumme, abzüglich Selbstbehalt. Würde der Schaden als Vermurung gewertet, wären es höchstens die 10.000 Euro der Katastrophendeckung. Die Hangsicherung bleibt in beiden Fällen meist bei Ihnen.
Österreichische Polizzen trennen gewöhnliche Naturgefahren von außergewöhnlichen Naturkatastrophen. Zu den gewöhnlichen zählen Sturm, Hagel, Schneedruck, Felssturz, Steinschlag und in vielen Bedingungen auch der Erdrutsch. Diese Gefahren sind bis zur vollen Versicherungssumme gedeckt.
Die Erdsenkung steht dagegen meist in der Katastrophendeckung, neben Überschwemmung, Muren, Lawinen und Erdbeben. Dort gilt eine eigene, viel niedrigere Grenze. Ob ein Schaden als Erdrutsch oder als Erdsenkung eingestuft wird, entscheidet also über einen großen Teil der Leistung.
Einzelne Tarife ordnen den Erdrutsch anders ein. Lesen Sie deshalb in Ihrer Polizze, unter welcher Gefahr er genannt ist.
| Ereignis | Wo meist gedeckt | Grenze |
|---|---|---|
| Hang gleitet ab und drückt gegen das Haus | Naturgefahren | bis zur Versicherungssumme |
| Felsbrocken trifft die Hauswand | Naturgefahren | bis zur Versicherungssumme |
| Boden sinkt über einem natürlichen Hohlraum ein | Katastrophendeckung | meist 3.000 bis 10.000 Euro |
| Mure schiebt Schlamm und Geröll ins Erdgeschoß | Katastrophendeckung | meist 3.000 bis 10.000 Euro |
| Aushub des Nachbarn lässt Ihr Haus absacken | keine Versicherung, Haftung des Nachbarn | nach Zivilrecht |
| Haus setzt sich auf schlecht verdichtetem Grund | nicht versichert | Baumangel |
Ein Erdrutsch ist ein Abgleiten von Erde oder Gestein, ausgelöst von der Natur. Eine Mure ist ein Strom aus Wasser, Schlamm und Geröll, der nach Starkregen oder Schneeschmelze talwärts fließt. Im Gebirge passiert beides oft gleichzeitig.
Für die Abrechnung ist das entscheidend: Der Erdrutsch kann voll gedeckt sein, die Vermurung fällt unter die begrenzte Katastrophendeckung. Lassen Sie den Ablauf deshalb von einem Sachverständigen beschreiben, bevor Sie mit dem Versicherer über die Einstufung sprechen.
Gräbt der Nachbar eine Baugrube und verliert Ihr Haus dadurch den Halt, ist das kein Naturereignis. Das ABGB verbietet in § 364b, ein Grundstück so zu vertiefen, dass der Boden oder das Gebäude des Nachbarn die nötige Stütze verliert. Ihr Anspruch richtet sich dann gegen den Nachbarn und dessen Haftpflicht.
Senkungen über Stollen und Schächten des Bergbaus regelt das Bergrecht. Zahlen muss dort der Bergbauberechtigte, nicht Ihre Eigenheimversicherung.
Setzt sich ein Haus, weil der Untergrund schlecht verdichtet oder das Fundament zu schwach geplant war, ist das ein Baumangel. Dafür haften gegebenenfalls Baufirma oder Planer, nicht die Versicherung.
Die Eigenheimversicherung zahlt das Gebäude: Fundament, Mauern, Dach und fest verbaute Technik, dazu Aufräumen und Abbruch im Rahmen der vereinbarten Summen. Die Haushaltsversicherung zahlt die Einrichtung im betroffenen Gebäudeteil.
Das Grundstück selbst ist nicht versichert. Den Hang zu sichern, Erde abzutragen oder Stützmauern neu zu bauen, bleibt meist bei Ihnen. Schäden, die vor Vertragsbeginn entstanden sind, etwa vorhandene Risse, sind ausgeschlossen.
Wohnen Sie in einer Wohnung im Obergeschoß oder in einem Haus auf ebenem Grund ohne Hang in der Nähe, ist das Risiko einer Erdsenkung oder eines Erdrutsches gering. Wegen dieser Gefahren allein müssen Sie die Katastrophendeckung nicht erhöhen.
Am Hang, in Tälern mit Wildbächen oder in Gebieten mit bekannten Rutschungen sieht das anders aus. Die Gefahrenzonenpläne der Wildbach- und Lawinenverbauung zeigen solche Flächen. Dort ist eine hohe Katastrophendeckung wichtiger als ein niedriger Selbstbehalt.
Fragen und Antworten
In vielen Polizzen ja, als Naturgefahr neben Sturm, Hagel und Felssturz. Dann gilt die volle Versicherungssumme. Prüfen Sie, wo Ihre Bedingungen den Erdrutsch einordnen.
Nur bis zur Grenze der Katastrophendeckung, im Standard meist 3.000 bis 10.000 Euro, erweitert etwa 20.000 bis 40.000 Euro.
Beim Erdrutsch gleitet Boden ab, die Mure ist ein Strom aus Wasser, Schlamm und Geröll. Die Mure fällt unter die begrenzte Katastrophendeckung.
Der Nachbar. Das ABGB verbietet, ein Grundstück so zu vertiefen, dass das Nachbarhaus seine Stütze verliert. Meist zahlt dessen Haftpflicht.
Er kann eine Beihilfe gewähren, die Sie über die Gemeinde beantragen. Einen Rechtsanspruch gibt es nicht, und Versicherungsleistungen werden angerechnet.
Meist nicht. Versichert ist das Gebäude, nicht das Grundstück. Stützmauern und Hangverbau zahlen Sie in der Regel selbst.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns. Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Naturkatastrophen
Zahlt der Staat, wenn mein Haus überflutet wird?
Was gilt als Naturkatastrophe und was ist in Österreich versichert?
Sturm, Hagel, Schneedruck und Steinschlag sind in der Eigenheim- und Haushaltsversicherung im …
Was kostet der Schutz vor Hochwasser und Naturkatastrophen in Österreich?
In Eigenheim- und Haushaltsversicherung ist Hochwasser meist nur bis 3.000 oder 7.500 Euro mi …
Lohnt sich eine Hochwasser- und Katastrophenversicherung in Österreich?
Für die meisten Hausbesitzer ja, zumindest eine höhere Deckung als die Grundsumme. In vielen …
Hochwasserschutz abgelehnt: was tun in Österreich?
Eine Absage betrifft meist nur den erweiterten Schutz. Die Grunddeckung für Hochwasser von 3. …
NAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen