Alles zur Versicherung: Private Pensionsvorsorge
Brauche ich in Österreich überhaupt eine private Pensionsvorsorge?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Private Pensionsvorsorge
Kurz gesagt
Der Rückkaufswert ist der versicherungsmathematisch berechnete Zeitwert Ihres Vertrags, abzüglich offener Prämien und eines vereinbarten, angemessenen Stornoabzugs. Im ersten Jahr dürfen die einmaligen Abschlusskosten gar nicht, bis zum fünften Jahr nur anteilig angerechnet werden. Weil die 4 Prozent Versicherungssteuer und die Verwaltungskosten weg sind, liegt er trotzdem lange unter Ihren Prämien.
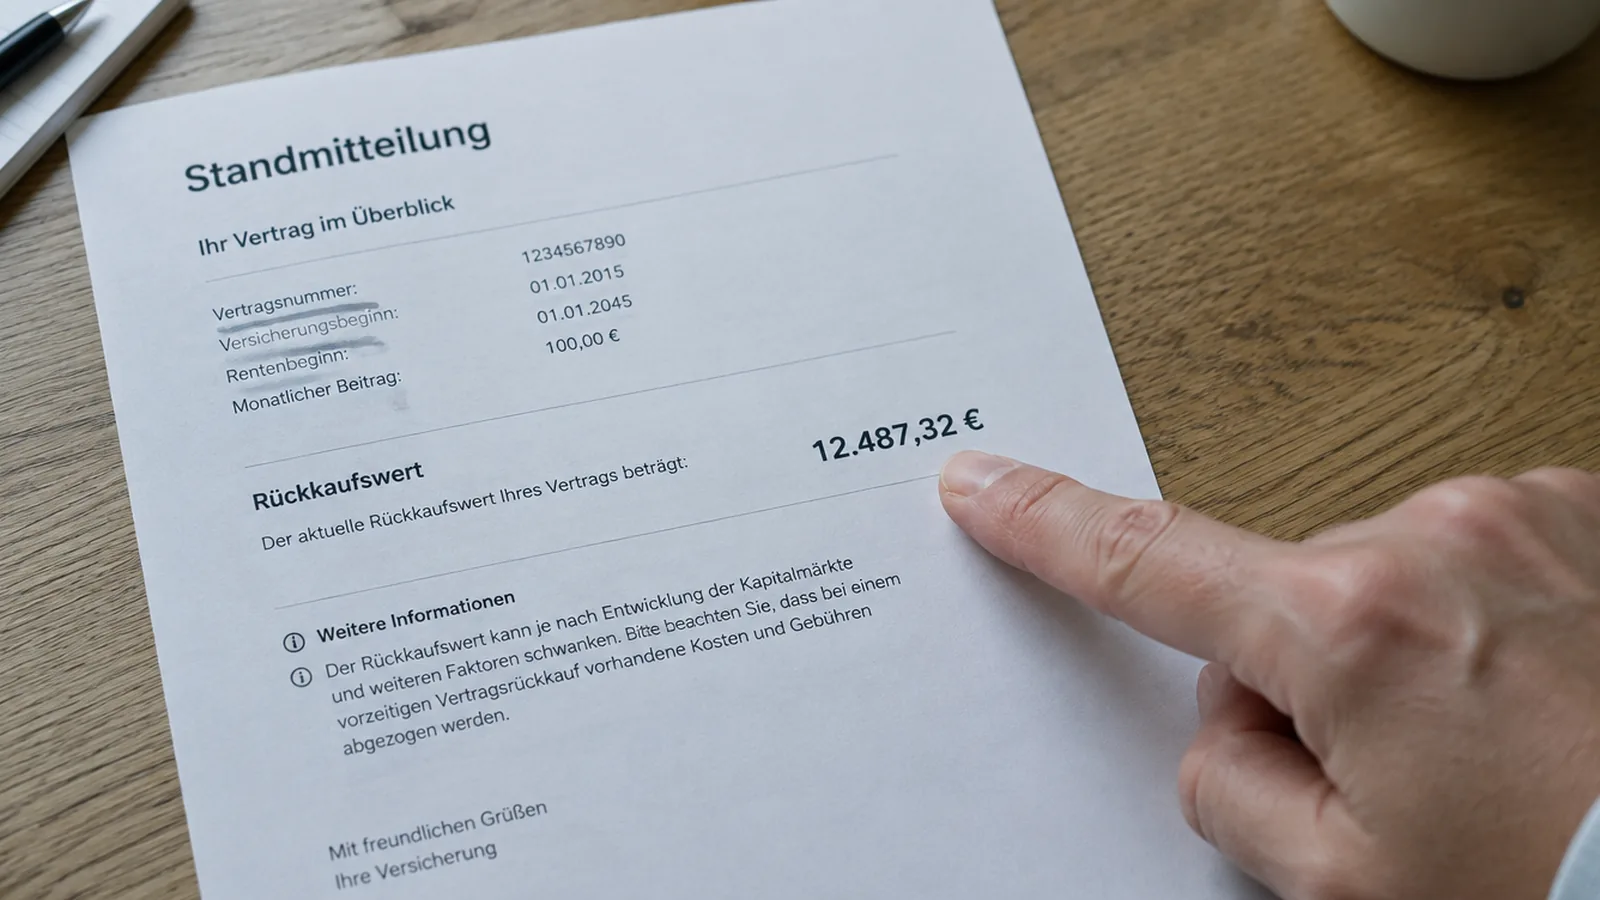
Rechengrößen aus Gesetz und öffentlich genannten Verbraucherinformationen für Österreich, Stand September 2026.
| Beispiel | Richtwert |
|---|---|
| Abschlusskosten bei Rückkauf im ersten Jahr | 0 Prozent anrechenbar |
| Abschlusskosten bei Rückkauf nach 2 Jahren | höchstens 2 von 5 Teilen |
| Versicherungssteuer bei laufender Prämie | 4 Prozent, von 100 Euro werden rund 96,15 Euro veranlagt |
| Garantiezins klassischer Verträge seit 1. Juli 2022 | 0,0 Prozent |
| Rückkauf eines Einmalerlags vor 15 Jahren, ab 50 vor 10 Jahren | 7 Prozent Nachversteuerung, zusammen 11 Prozent |
| Beispielvertrag nach 2 Jahren, 2.400 Euro eingezahlt | rund 1.770 Euro Rückkaufswert |
Die Fünfjahresregel, die Versicherungssteuer und der Garantiezins stammen aus Gesetz und Verordnung. Abschlusskosten von 3 Prozent der Prämiensumme, 5 Prozent Verwaltungskosten, 2 Prozent Gesamtverzinsung und 2 Prozent Stornoabzug im Beispiel sind Richtwerte aus der Angebotspraxis. Ihr Vertrag kann deutlich abweichen; die verbindliche Zahl nennt Ihnen Ihr Versicherer schriftlich.
Rechenbeispiel
So entsteht die Lücke zwischen Prämien und Rückkaufswert. Gerechnet mit Richtwerten: 4 Prozent Versicherungssteuer, 5 Prozent Verwaltung je Prämie, 1.080 Euro Abschlusskosten, 2 Prozent Gesamtverzinsung, 2 Prozent Stornoabzug.
| Prämiensumme (360 × 100 Euro) | 36.000 Euro |
| Veranlagt je Monat nach Steuer und Verwaltung | rund 91 Euro |
| Nach 2 Jahren: eingezahlt 2.400 Euro | Rückkaufswert rund 1.770 Euro, 2 Fünftel der Abschlusskosten angerechnet |
| Nach 5 Jahren: eingezahlt 6.000 Euro | Rückkaufswert rund 4.580 Euro |
| Nach 10 Jahren: eingezahlt 12.000 Euro | Rückkaufswert rund 10.820 Euro |
| Nach 20 Jahren: eingezahlt 24.000 Euro | Rückkaufswert rund 25.320 Euro |
Erst nach rund 16 bis 17 Jahren liegt der Rückkaufswert in diesem Beispiel über den Prämien. Wer früher aussteigt, verliert Geld, auch wenn das Gesetz die Abschlusskosten streckt.
Von jeder Prämie gehen zuerst 4 Prozent Versicherungssteuer an den Staat. Vom Rest decken Abschluss- und Verwaltungskosten sowie gegebenenfalls ein Ablebensschutz ihren Anteil, der verbleibende Sparanteil wird veranlagt.
Aus Sparanteil, Verzinsung und zugeteilter Gewinnbeteiligung entsteht das Deckungskapital. Das Gesetz spricht vom Zeitwert der Versicherung zum Schluss der laufenden Versicherungsperiode. Offene Prämien werden abgezogen, ein vereinbarter Stornoabzug ebenso.
| Baustein | Wirkung auf den Rückkaufswert |
|---|---|
| Deckungskapital | die Grundlage, wächst mit jedem Sparanteil |
| Zugeteilte Gewinnbeteiligung | erhöht den Wert, ist Ihnen sicher |
| Schlussgewinnanteil | bei Rückkauf oft nur teilweise oder gar nicht |
| Abschlusskosten | gesetzlich auf fünf Jahre gestreckt |
| Versicherungssteuer 4 Prozent | kommt nicht zurück |
| Stornoabzug | nur wenn vereinbart und angemessen |
| Offene Prämien und Vorauszahlungen | werden verrechnet |
Österreich regelt die Abschlusskosten beim Rückkauf ausdrücklich. Endet eine kapitalbildende Lebensversicherung im ersten Jahr, dürfen die rechnungsmäßig einmaligen Abschlusskosten gar nicht berücksichtigt werden.
Danach bis zum Ende des fünften Jahres nur mit dem Anteil, der der tatsächlichen Laufzeit im Verhältnis zu fünf Jahren entspricht. Nach zwei Jahren also höchstens zwei Fünftel, nach vier Jahren vier Fünftel.
Ab dem sechsten Jahr sind die Abschlusskosten voll verrechnet. Dass der Wert trotzdem unter den Prämien liegt, hat dann andere Gründe: Versicherungssteuer, laufende Kosten und eine niedrige Verzinsung.
Ein Abzug beim Rückkauf ist nur erlaubt, wenn er im Vertrag vereinbart und angemessen ist. Was angemessen ist, haben österreichische Gerichte mehrfach geprüft, und nicht jede Klausel hat gehalten.
Sehen Sie in Ihren Bedingungen nach, wie der Abzug berechnet wird. Steht dort keine klare Regel, lohnt eine Nachfrage beim Versicherer oder eine Prüfung bei der Arbeiterkammer.
Klassische Verträge seit dem 1. Juli 2022 garantieren 0 Prozent. Was darüber hinaus dazukommt, ist Gewinnbeteiligung, die nicht garantiert ist. Bei fondsgebundenen Verträgen hängt der Rückkaufswert am Kurs der Fonds.
Alte Verträge mit 4 Prozent aus der Zeit um 2000 wachsen dagegen verlässlich. Diesen Unterschied sieht man im Rückkaufswert erst nach vielen Jahren, dann aber deutlich.
Bei laufender Prämie ist der Rückkauf in der Regel steuerfrei. Bei einem Einmalerlag gilt eine Mindestfrist von 15 Jahren, von 10 Jahren, wenn Versicherungsnehmer und versicherte Person bei Abschluss mindestens 50 waren.
Wird davor rückgekauft, zieht der Versicherer weitere 7 Prozent Versicherungssteuer vom Rückkaufswert ab, zusammen 11 Prozent, und der Ertrag wird einkommensteuerpflichtig. Rechnen Sie das in den Vergleich mit ein.
Fragen und Antworten
Weil 4 Prozent Versicherungssteuer, Verwaltungskosten und Abschlusskosten schon verbraucht sind und neue Verträge keinen Zins garantieren. Erst über viele Jahre holt die Verzinsung das auf.
Nein. Im ersten Jahr gar nicht, bis zum fünften Jahr nur anteilig nach der Laufzeit. Das regelt § 176 Versicherungsvertragsgesetz.
Ja, wenn er vereinbart und angemessen ist. Gerichte haben einzelne Klauseln gekippt, eine Prüfung kann sich lohnen.
Der garantierte Teil und bereits zugeteilte Gewinnanteile ja. Bei fondsgebundenen Verträgen schwankt er mit dem Kurs.
Nein. Die 4 Prozent auf jede Prämie sind endgültig bezahlt, auch wenn Sie rückkaufen.
Prämienfrei stellen erhält den Vertrag und bei alten Verträgen den Garantiezins. Rückkaufen lohnt nur, wenn Sie das Geld wirklich brauchen.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Private Pensionsvorsorge
Brauche ich in Österreich überhaupt eine private Pensionsvorsorge?
Pensionsversicherung rückkaufen oder prämienfrei stellen?
Prämienfrei stellen ist meist der ruhigere Weg: Der Vertrag bleibt, das Guthaben arbeitet weiter, Sie zahlen nur nicht …
Lohnt sich eine private Pensionsversicherung in Österreich?
Als einzige Vorsorge oft nicht. Garantien liegen nahe null, dazu kommen 4 Prozent Versicherungssteuer und Abschlusskos …
Pensionsversicherung oder ETF-Sparplan: Was ist in Österreich besser?
Für den reinen Vermögensaufbau liegt der ETF-Sparplan meist vorn: etwa 0,05 bis 0,50 Prozent Fondskosten gegen 4 Proze …
NAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen