Alles zur Versicherung: Eigenheim
Muss ich mein Haus in Österreich versichern?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Eigenheim
Kurz gesagt
In Österreich spricht man bedingungsgemäß von einem Sturm, wenn eine Windgeschwindigkeit von mehr als 60 Kilometern je Stunde gemessen wird. Einzelne Verträge setzen die Grenze höher, etwa bei 75 Kilometern je Stunde. Den Messwert für Ihren Ort bekommen Sie bei GeoSphere Austria, dem früheren Wetterdienst ZAMG.
Öffentlich genannte Prämienspannen und Deckungssummen für Österreich, Stand 2026.
| Beispiel | Richtwert |
|---|---|
| Eigenheimversicherung mit Grunddeckung | etwa 15 bis 20 Euro im Monat, rund 200 Euro im Jahr |
| Eigenheimversicherung mit erweiterten Leistungen | rund 600 Euro im Jahr |
| Großes Haus oder heikle Lage | auch über 1.000 Euro im Jahr |
| Wirkung eines vereinbarten Selbstbehalts | etwa 10 bis 20 Prozent weniger Prämie |
| Üblicher Selbstbehalt je Schadenfall | etwa 100 bis 500 Euro |
| Katastrophendeckung, Standard und Erweiterung | oft bis 10.000 Euro, erweiterbar auf etwa 12.000 bis 100.000 Euro |
Richtwerte, Stand September 2026, aus öffentlich genannten Spannen. Die Beträge im Rechenbeispiel sind Richtwerte aus der Angebotspraxis. Ihre Prämie hängt von Lage, Fläche, Bauweise und Zusatzdeckungen ab; das genaue Angebot holen wir ein.
Rechenbeispiel
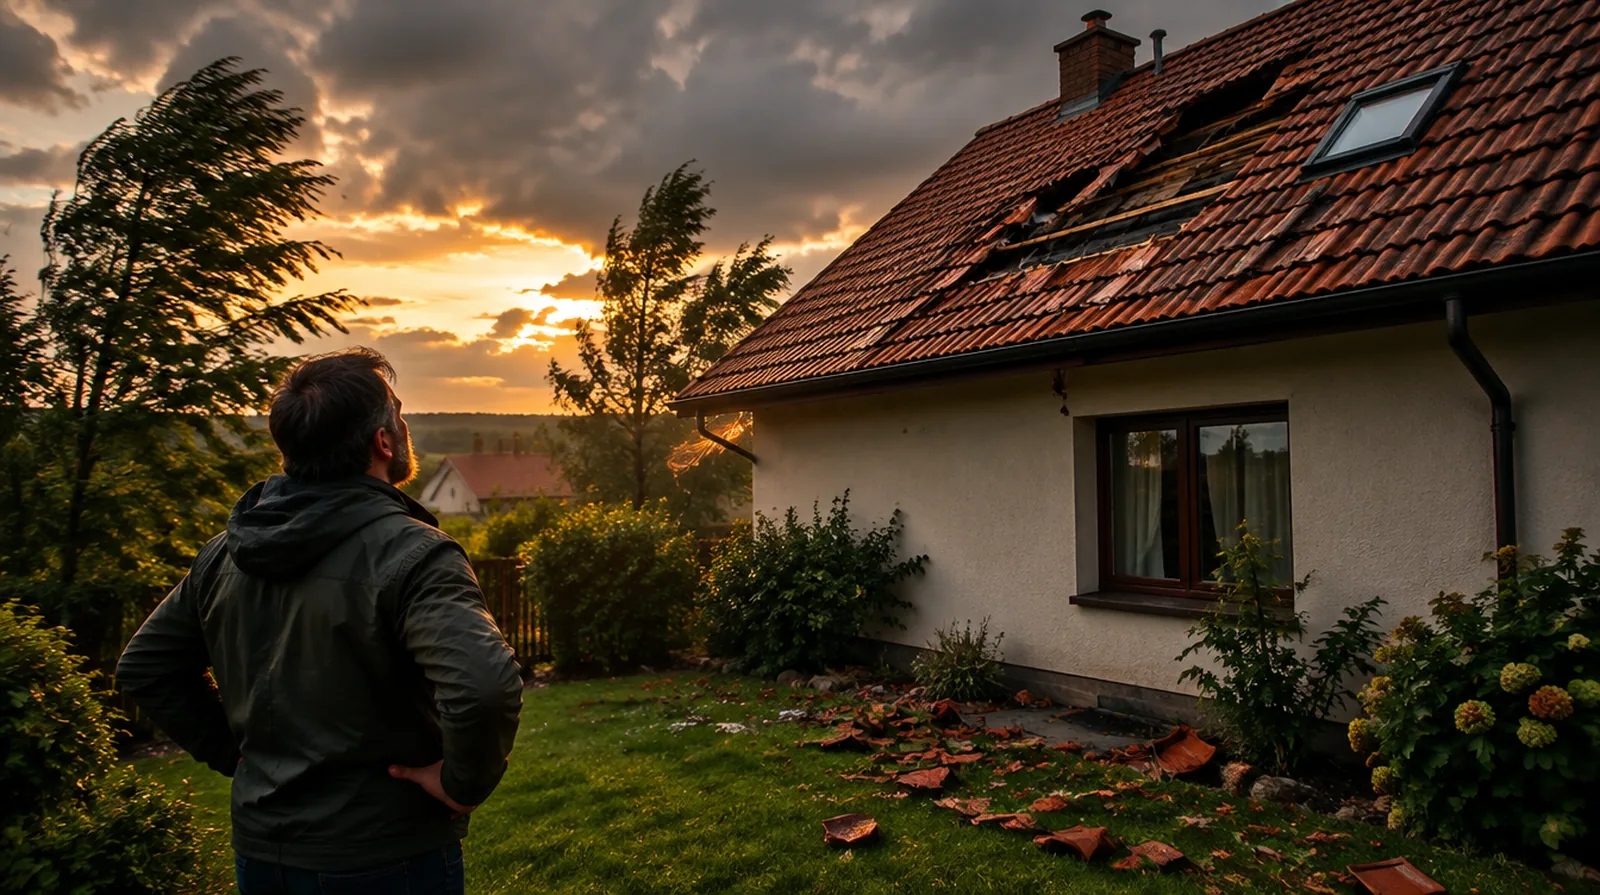
Ein Gewitter reißt Ziegel vom Dach und knickt einen gesunden Kirschbaum, der auf das Carport fällt. Die nächste Station von GeoSphere Austria misst 84 Kilometer je Stunde. Damit ist die Vertragsgrenze von 60 Kilometern je Stunde klar überschritten.
| Gemessene Bö | 84 km/h, Windstärke 9 |
| Notabdeckung des Daches am selben Abend | etwa 300 bis 800 Euro |
| Dach neu eindecken, Teilfläche | etwa 1.500 bis 3.000 Euro |
| Carport und Baumentsorgung | etwa 1.200 bis 2.500 Euro, nur wenn das Carport in der Polizze steht |
| Selbstbehalt laut Polizze | 300 Euro |
Zusammen etwa 3.000 bis 6.300 Euro. Davon tragen Sie 300 Euro selbst. Das Carport wird nur ersetzt, wenn es als Nebengebäude ausdrücklich aufgenommen ist; die Entsorgung des Baumes zahlt die Eigenheimversicherung mit.
Die Sparte Sturm steckt in fast jeder Eigenheim- und Haushaltsversicherung. Sie greift, wenn eine Windgeschwindigkeit von mehr als 60 Kilometern je Stunde gemessen wird. Das ist eine reine Vertragsgrenze und hat mit der Wetterkunde wenig zu tun: Meteorologisch beginnt der Sturm erst bei Windstärke 9, also ab 75 Kilometern je Stunde.
Achten Sie trotzdem auf Ihre eigene Polizze. Einzelne Anbieter setzen die Grenze bei 75 oder sogar 100 Kilometern je Stunde an. Dieser eine Satz entscheidet später darüber, ob Ihr Dachschaden ein Versicherungsfall ist oder nicht.
| Windgeschwindigkeit | Stufe nach Beaufort | Was das für die Deckung heißt |
|---|---|---|
| bis 60 km/h | 7 und darunter | unter der üblichen Vertragsgrenze, kein Sturmschaden |
| über 60 bis 74 km/h | 8, stürmischer Wind | übliche Grenze erreicht, Sturmschaden am Eigenheim gedeckt |
| 75 bis 88 km/h | 9, Sturm | auch Verträge mit höherer Grenze greifen meist |
| 89 bis 117 km/h | 10 und 11 | gedeckt, typisch für abgedeckte Dächer und umgestürzte Bäume |
| ab 118 km/h | 12, Orkan | gedeckt, oft Großschadenlage mit langer Wartezeit auf Handwerker |
Schäden an der Außenhaut des Hauses, also Dach, Fassade, Fenster, Rollläden, zahlt die Eigenheimversicherung. Dazu gehören auch die Folgeschäden: Deckt der Sturm das Dach ab und regnet es hinein, ist der Bauschaden Sache der Eigenheimversicherung.
Die beschädigten Möbel, Teppiche und Geräte in der Wohnung deckt dagegen die Haushaltsversicherung. Viele Haushalte haben beides bei einem Anbieter in einem Bündel, gemeldet werden muss der Schaden trotzdem für beide Sparten.
Auch Hagel gehört zur Sparte Sturm. Ersetzt wird, wenn eine Sache unbrauchbar wird oder Funktion und Nutzungsdauer leiden. Rein optische Beschädigungen an Fassaden oder Rollläden sind nicht in jedem Vertrag enthalten, dafür braucht es eine Zusatzdeckung.
Nebengebäude sind nicht automatisch dabei. Gartenhaus, Carport, Garage und Glashaus müssen beim Abschluss ausdrücklich in die Polizze aufgenommen werden. Wer das versäumt, steht nach dem Sturm mit dem Schaden allein da.
Bei Glashäusern begrenzen die Versicherer zusätzlich die versicherte Glasfläche. Klären Sie diese Quadratmeterzahl vorher und fragen Sie, ob die Pflanzen darin mitversichert sind; diese Deckung muss meist eigens vereinbart werden.
Für eine Photovoltaikanlage gilt dasselbe. Prüfen Sie, ob sie im Umfang enthalten ist, und melden Sie eine neue Anlage sofort. Ohne Meldung ist sie im Zweifel nicht versichert.
Melden Sie den Schaden ohne schuldhaftes Zögern. Vorher gilt: Fotos machen, und zwar vom ganzen Gebäude und von jedem einzelnen Schaden. Heben Sie beschädigte Teile auf, bis der Sachverständige sie gesehen hat.
Sie trifft eine Schadensminderungspflicht. Sie müssen zumutbare Maßnahmen treffen, damit der Schaden nicht größer wird: Dach abplanen, Wasser abschöpfen, Fenster provisorisch schließen. Die Kosten dieser Notmaßnahmen gehören zum Schaden.
Für den Nachweis des Sturms holen Sie eine Windauskunft bei GeoSphere Austria ein. Ein Wetterbericht, Fotos von umgestürzten Bäumen in der Nachbarschaft und eine Unwetterwarnung für diesen Tag helfen zusätzlich.
Eine Eigenheimversicherung mit Grunddeckung beginnt bei etwa 15 bis 20 Euro im Monat, also rund 200 Euro im Jahr. Mit erweiterten Leistungen sind rund 600 Euro im Jahr üblich, bei großen Häusern oder heiklen Lagen auch über 1.000 Euro. Ein vereinbarter Selbstbehalt senkt die Prämie um etwa 10 bis 20 Prozent.
Sparen Sie nicht an der Katastrophendeckung, wenn Ihr Grundstück gefährdet ist. Hochwasser, Vermurung, Lawinen und Kanalrückstau sind meist nur mit einer niedrigen Summe gedeckt, oft bis etwa 10.000 Euro. Erweiterungen liegen je nach Anbieter zwischen etwa 12.000 und 100.000 Euro; ein Anspruch darauf besteht nicht.
Ehrlich gesagt: Wer in einer windgeschützten Lage wohnt, ein neues Dach hat und kein wertvolles Nebengebäude besitzt, braucht keine teure Erweiterung. Wer dagegen ein altes Dach hat, spart an der falschen Stelle. Ist ein Dach schwer baufällig, kann die Versicherung wegen Missachtung der Instandhaltungspflicht die Leistung ablehnen oder erheblich kürzen.
Der häufigste Ablehnungsgrund ist nicht die Windstärke, sondern der Zustand des Gebäudes. Sie sind verpflichtet, Ihren Erhaltungspflichten nachzukommen, also das Dach regelmäßig zu kontrollieren und Schäden auszubessern. Heben Sie Rechnungen von Dachdecker und Rauchfangkehrer auf, sie sind Ihr Beweis.
Ebenfalls heikel sind offene Fenster. Bei einem angekündigten Unwetter müssen Sie Fenster und Dachluken schließen. Tun Sie das nicht, kann Ihnen der Versicherer vorhalten, zumutbare Sicherungsmaßnahmen unterlassen zu haben.
Ein Baum aus Ihrem Garten, der bei Sturm auf das eigene Dach fällt, ist ein Fall für Ihre Eigenheimversicherung, inklusive Entsorgung. Fällt ein erkennbar kranker Baum auf das Grundstück des Nachbarn, ist das kein Sturmschaden, sondern ein Fall für die Haus- und Grundbesitzerhaftpflicht.
Fragen und Antworten
Bedingungsgemäß ab mehr als 60 Kilometern je Stunde. Einzelne Verträge verlangen 75 oder 100 Kilometer je Stunde, das steht in Ihrer Polizze.
GeoSphere Austria, der frühere Wetterdienst ZAMG. Dort können Sie als Kundin oder Kunde eine Auskunft für Ihren Ort und Ihr Datum einholen.
Nein. Das Gebäude samt Dach und Fenstern ist Sache der Eigenheimversicherung, Möbel, Teppiche und Geräte gehören in die Haushaltsversicherung.
Ja, Zertrümmerungsschäden durch Hagel fallen in die Sparte Sturm. Rein optische Schäden an Fassade oder Rollläden brauchen oft eine Zusatzdeckung.
Das ist keine Sturmdeckung, sondern Katastrophendeckung. Sie ist meist auf eine niedrige Summe begrenzt, oft bis etwa 10.000 Euro.
Zwei Hürden: Das Gartenhaus muss als Nebengebäude versichert sein, und bei einem baufälligen Dach kann der Versicherer wegen verletzter Instandhaltungspflicht kürzen.
Wenn Sie kleine Schäden selbst tragen können, ja. Er senkt die Prämie um etwa 10 bis 20 Prozent und hält den Vertrag frei von Kleinschäden.
Allein die Warnung reicht nicht für eine Ablehnung. Entscheidend ist, ob Sie zumutbare Maßnahmen unterlassen haben, etwa Fenster zu schließen oder die Markise einzufahren.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Eigenheim
Muss ich mein Haus in Österreich versichern?
Was zahlt die Eigenheimversicherung in Österreich?
Die Eigenheimversicherung zahlt Reparatur oder Wiederaufbau Ihres Hauses nach Feuer, Leitungswasser und Sturm ab 60 km …
Zahlt die Eigenheimversicherung bei grober Fahrlässigkeit?
Nur wenn Ihre Polizze grobe Fahrlässigkeit ausdrücklich einschließt. Nach Paragraf 61 VersVG ist der Versicherer sonst …
Was kostet eine Eigenheimversicherung in Österreich?
Für ein Einfamilienhaus zahlen Sie in Österreich meist etwa 200 bis 600 Euro im Jahr, einfache Deckungen beginnen bei …
NAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen